مقالات الدكتور عصام مرعي

الديون الخارجية العربية: من يدفع الثمن؟ عندما يتحول الاقتراض إلى عبء على الاقتصاد والمواطن والسيادة الوطنية

لم تعد قضية الديون الخارجية في العالم العربي مجرد مسألة مالية تقتصر على وزارات المالية والبنوك المركزية والمؤسسات الدولية، بل أصبحت قضية تمس حياة المواطن ومستقبل الدولة وقدرتها على اتخاذ قراراتها الاقتصادية والسياسية بحرية. فالقرض الذي توقعه الحكومة اليوم لا يبقى رقماً في دفاتر الحسابات، وإنما يتحول مع مرور الزمن إلى أقساط وفوائد والتزامات يجب الوفاء بها. وعندما يأتي وقت السداد، لا توجد حكومة مجردة من المجتمع هي التي تدفع الثمن، بل يدفعه الاقتصاد والمواطن من خلال الضرائب، أو ارتفاع الأسعار، أو تراجع الإنفاق على التعليم والصحة والخدمات العامة، أو اللجوء إلى قروض جديدة لسداد قروض قديمة.

ولهذا فإن السؤال الحقيقي الذي ينبغي أن نطرحه ليس: كم تبلغ ديون الدول العربية؟ بل: كيف استخدمت هذه الديون، ومن استفاد منها، وهل ساهمت في بناء اقتصاد أقوى، ومن سيدفع ثمنها في النهاية؟ وفي معظم الحالات، فإن المواطن هو الحلقة الأخيرة في سلسلة طويلة من القرارات الاقتصادية، وهو الذي يتحمل نتائج النجاح أو الفشل.

الدين ليس خطراً في حد ذاته

من الخطأ اعتبار كل اقتراض خطأً، كما أنه من الخطأ اعتبار الاقتراض حلاً دائماً للمشكلات الاقتصادية. فالدول، مثل الشركات والأفراد، تحتاج أحياناً إلى التمويل، والدين يمكن أن يكون أداة فعالة للتنمية إذا استخدم بصورة صحيحة. فإذا اقترضت الدولة لبناء بنية تحتية منتجة، أو لإنشاء مصانع ومناطق صناعية، أو لتطوير التعليم والبحث العلمي، أو للاستثمار في الطاقة والتكنولوجيا، أو لتمويل مشاريع قادرة على زيادة الصادرات وخلق فرص العمل، فإن القرض يمكن أن يتحول إلى استثمار في المستقبل.

أما إذا استخدمت القروض لتغطية النفقات الجارية، أو لسد العجز المتكرر في الموازنة، أو لتمويل الاستهلاك، أو لتغطية خسائر مؤسسات غير منتجة، فإن الدين يتحول تدريجياً إلى عبء. وعندما تبدأ الدولة بالاقتراض من أجل تسديد ديون سابقة، فإنها تدخل في دائرة خطرة يصبح فيها الدين وسيلة لتأجيل المشكلة بدلاً من حلها.

والفرق بين الحالتين بسيط في الظاهر، لكنه عميق في نتائجه: الدين المنتج يساعد الاقتصاد على النمو، أما الدين غير المنتج فينقل عبء الحاضر إلى المستقبل.

الصورة العربية: أرقام تكشف تفاوتاً كبيراً

تكشف المقارنة بين الدول العربية عن تفاوت كبير في حجم الديون الخارجية وأعبائها. فمصر تمتلك أحد أكبر أرصدة الدين الخارجي عربياً من حيث الحجم المطلق، بينما يظهر الأردن ضمن الدول العربية ذات العبء المرتفع جداً للدين الخارجي عند مقارنته بعدد السكان وحجم الناتج المحلي. كما تواجه تونس أعباء مرتفعة مقارنة بحجم اقتصادها، في حين يمثل لبنان حالة استثنائية بسبب الأزمة الاقتصادية والمالية التي أدت إلى تضخم عبء الدين مقارنة بحجم الاقتصاد.

أما المغرب، فعلى الرغم من ارتفاع دينه الخارجي، فإنه يمتلك اقتصاداً أكثر تنوعاً ومصادر متعددة للعملات الأجنبية، الأمر الذي يمنحه قدرة أكبر نسبياً على إدارة التزاماته. وفي المقابل، تبدو الجزائر والعراق في وضع أفضل نسبياً من حيث حجم الدين الخارجي مقارنة بحجم الناتج المحلي، وإن كان ذلك لا يلغي التحديات الاقتصادية الأخرى، وفي مقدمتها الاعتماد الكبير على النفط والغاز.

وهنا يجب التأكيد على أن الرقم المطلق للدين لا يكفي للحكم على خطورة الوضع المالي. فدين يبلغ خمسين مليار دولار قد يكون خطيراً جداً على اقتصاد صغير، بينما قد يكون قابلاً للإدارة في اقتصاد كبير ومتنوع. ولذلك يجب النظر إلى حجم الدين مقارنة بالناتج المحلي، وعدد السكان، وقدرة الاقتصاد على توليد العملات الأجنبية، وحجم خدمة الدين، ومستوى الاحتياطيات الأجنبية، والأهم من ذلك كله: أين ذهبت الأموال المقترضة؟

الأردن: عبء مرتفع مقارنة بعدد السكان وحجم الاقتصاد

يمثل الأردن حالة تستحق اهتماماً خاصاً عند الحديث عن الدين الخارجي. فالأردن اقتصاد محدود الموارد الطبيعية نسبياً، ويعتمد بدرجة كبيرة على الاستيراد، ويحتاج بصورة مستمرة إلى العملات الأجنبية. وفي الوقت نفسه، تتزايد احتياجات الدولة إلى الإنفاق على التعليم والصحة والبنية التحتية والخدمات العامة.

وتظهر المقارنات الدولية المتاحة أن الأردن يحتل موقعاً متقدماً جداً بين الدول العربية التي تتوافر عنها بيانات قابلة للمقارنة من حيث عبء الدين الخارجي بالنسبة إلى عدد السكان وحجم الناتج المحلي. وهذا يعني أن المشكلة لا تتعلق فقط بالرقم الإجمالي للدين، وإنما تتعلق بقدرة اقتصاد محدود الحجم والموارد على توليد الدخل والعملات الأجنبية اللازمة لخدمة التزاماته.

ومن حق المواطن الأردني أن يسأل: أين ذهبت أموال القروض؟ وما هي المشاريع التي مولتها؟ وهل ساهمت في زيادة الإنتاج والصادرات وفرص العمل؟ وهل أصبح الاقتصاد الأردني بعد عقود من الاقتراض أكثر قدرة على الاعتماد على نفسه؟

فإذا كانت القروض قد استخدمت في مشاريع منتجة، فمن الطبيعي أن تظهر نتائجها في الاقتصاد. أما إذا استمر الاقتراض، واستمر الدين في الارتفاع، بينما بقي النمو محدوداً، والبطالة مرتفعة، والعجز قائماً، فإن من حق المجتمع أن يسأل عن العائد الحقيقي للأموال التي اقترضت باسمه.

عندما يصبح القرض وقوداً للفساد

هناك نوع من القروض هو الأكثر خطورة والأكثر إيذاءً للمجتمع، وهو القرض الذي يتسرب جزء منه إلى الفساد أو الهدر أو سوء الاستخدام. فالقرض في حد ذاته قد يكون وسيلة للتنمية، ولكن الأموال المقترضة عندما تدخل في بيئة تفتقر إلى الشفافية والرقابة قد تتحول إلى مصدر جديد للفساد بدلاً من أن تكون أداة لبناء الاقتصاد.

وقد يظهر ذلك من خلال تضخيم كلفة المشاريع، أو منح العطاءات بصورة غير شفافة، أو اختيار الشركات على أساس العلاقات والمحسوبية بدلاً من الكفاءة، أو تنفيذ مشاريع لا تمتلك جدوى اقتصادية حقيقية، أو دفع أسعار أعلى من القيمة الفعلية للمشاريع، أو تبديد الأموال في إنفاق لا يخلق قيمة اقتصادية مستدامة.

وهنا تقع الكارثة الحقيقية. فالدولة تقترض المال باسم الشعب، ولكن الشعب لا يحصل على كامل المنفعة الناتجة عن القرض. وقد يستفيد أفراد أو جهات محددة من جزء من الأموال، بينما يبقى المجتمع كله مسؤولاً عن دفع قيمة القرض وفوائده.

إن المجتمع في هذه الحالة يخسر مرتين: يخسر أولاً عندما تضيع الأموال أو يساء استخدامها، ويخسر مرة ثانية عندما يدفع المواطن الضرائب ويتحمل ارتفاع الأسعار أو تراجع الخدمات من أجل سداد الدين الذي لم يستفد من كامل قيمته.

ولهذا فإن القروض التي تغذي الفساد هي أكثر أنواع القروض ضرراً على المجتمع، لأنها لا تستهلك أموال الحاضر فقط، وإنما ترهن مستقبل الأجيال القادمة. فقد يختفي المال اليوم، لكن الدين يبقى سنوات طويلة، وربما لعقود.

إن كل دولار يضيع بسبب الفساد هو، في حقيقته، دين يدفعه المواطن في المستقبل.

يجب أن تدخل قيمة القروض كاملة إلى النظام المالي الرسمي للدولة

من أهم المبادئ التي يجب أن تحكم إدارة القروض الخارجية أن تكون هناك رقابة صارمة منذ اللحظة الأولى لتوقيع اتفاقية القرض. فلا يكفي أن نعرف قيمة القرض أو الجهة المانحة أو سعر الفائدة، بل يجب التأكد من أن كامل قيمة القرض تدخل بصورة كاملة وواضحة إلى النظام المالي الرسمي للدولة، وإلى الحسابات الحكومية أو الميزانية المخصصة قانونياً، دون أي تسريب أو استثناء أو مسار مالي غامض يمكن أن يفتح الباب أمام الفساد وسوء الاستخدام.

ويجب أن تكون رحلة كل دولار أو يورو أو أي عملة مقترضة قابلة للتتبع، منذ لحظة وصول الأموال إلى الدولة، مروراً بالجهة الحكومية المسؤولة عنها، وانتهاءً بالمشروع الذي خصصت له والنتائج التي تحققت منه. ومن حق المجتمع أن يعرف قيمة القرض، وكم دخل فعلياً إلى حسابات الدولة، ولأي مشروع خصص، ومن نفذ المشروع، وكيف تم اختيار المقاولين، وهل كانت إجراءات التعاقد شفافة، وهل أنفقت الأموال ضمن الميزانية المحددة، وهل حقق المشروع أهدافه، وما العائد الاقتصادي والاجتماعي الذي تحقق منه.

إن هذه الأسئلة لا يجب أن تبقى أسئلة صحفية أو سياسية، بل ينبغي أن تكون جزءاً من نظام مؤسسي دائم لإدارة الدين العام والخارجي. فالمال المقترض ليس ملكاً لوزارة أو مسؤول أو حكومة مؤقتة، بل هو التزام مالي يقع في النهاية على الدولة والمجتمع.

مصر: عندما يصبح حجم الدين تحدياً بحد ذاته

تمثل مصر حالة مختلفة عن الأردن. فهي تمتلك اقتصاداً أكبر وعدداً ضخماً من السكان، ولذلك فإن توزيع الدين على السكان يختلف عن الاقتصادات الصغيرة. لكن المشكلة المصرية تكمن في الحجم الكبير للدين الخارجي، وحجم الاستحقاقات، والحاجة المستمرة إلى العملة الأجنبية.

فمصر تحتاج إلى تدفقات كبيرة من النقد الأجنبي من أجل تمويل وارداتها وخدمة ديونها والحفاظ على الاستقرار الاقتصادي. ولذلك تصبح السياحة والصادرات وتحويلات العاملين في الخارج والاستثمار الأجنبي وإيرادات قناة السويس عناصر حيوية في قدرتها على الوفاء بالتزاماتها.

وهنا يصبح السؤال الأساسي: هل تنمو مصادر النقد الأجنبي بالسرعة الكافية لمواكبة الالتزامات المتزايدة؟ فالمشكلة ليست فقط في حجم الدين، بل في قدرة الاقتصاد على توليد العملات الأجنبية اللازمة لسداده.

تونس ولبنان: عندما تتحول الديون إلى أزمة اقتصادية واجتماعية

تونس تواجه تحدياً يتمثل في ارتفاع الاحتياجات المالية مقارنة بقدرة الاقتصاد على النمو. وفي مثل هذه الظروف، قد تجد الدولة نفسها أمام خيارات صعبة، تشمل زيادة الضرائب أو تخفيض الإنفاق أو تقليص الدعم أو بيع بعض الأصول أو اللجوء إلى الاقتراض الجديد. والخطر الحقيقي يبدأ عندما يصبح الاقتراض الجديد ضرورياً لسداد الاقتراض القديم، فعندها لا يعود الدين أداة لتمويل التنمية، بل يصبح وسيلة مستمرة لتأجيل الأزمة.

أما لبنان، فيمثل حالة استثنائية في العالم العربي، حيث أثبتت الأزمة اللبنانية أن حجم الدين وحده لا يفسر الأزمة. فضعف الإدارة الاقتصادية، وفقدان الثقة بالمؤسسات المالية، وانهيار العملة، وتراجع النشاط الاقتصادي، كلها عوامل يمكن أن تحول الدين من التزام مالي إلى أزمة تمس المجتمع بأكمله.

وتكشف التجربتان التونسية واللبنانية حقيقة مهمة، وهي أن الدين يصبح أكثر خطورة عندما يقترن بضعف النمو، وتراجع الإنتاج، وعدم القدرة على توليد العملات الأجنبية.

المغرب: الدين المرتفع ليس دائماً كارثة

يقدم المغرب مثالاً مهماً على أن حجم الدين وحده لا يكفي للحكم على الوضع الاقتصادي. فعلى الرغم من ارتفاع الدين الخارجي، يمتلك المغرب اقتصاداً أكثر تنوعاً من كثير من الاقتصادات العربية، ويعتمد على مصادر متعددة للعملات الأجنبية، تشمل السياحة وتحويلات المغاربة في الخارج وقطاع الفوسفات والصناعات الحديثة وصناعة السيارات والاستثمارات الأجنبية والصادرات الزراعية.

وهذا التنوع يعطي الاقتصاد قدرة أكبر على مواجهة الالتزامات المالية. فالاقتصاد الذي يمتلك مصادر متعددة للدخل والعملات الأجنبية يكون أكثر قدرة على إدارة الدين من اقتصاد يعتمد على مصدر واحد أو مصادر محدودة.

ولهذا فإن القاعدة الأساسية هي: ليس المهم كم تقترض فقط، بل كيف تستخدم ما تقترض، وما هي قدرتك المستقبلية على السداد.

الجزائر والعراق: انخفاض الدين فرصة وليس ضمانة

تبدو الجزائر والعراق في وضع أفضل نسبياً من حيث حجم الدين الخارجي مقارنة بحجم الاقتصاد. وهذا يمثل نقطة إيجابية، لكنه لا يعني أن الاقتصادين خاليان من التحديات.

فالاعتماد الكبير على النفط والغاز يجعل الاقتصاد عرضة لتقلبات أسعار الطاقة العالمية. وعندما تعتمد الدولة على مصدر رئيسي واحد للدخل، فإن انخفاض أسعاره قد يؤدي إلى تغير كبير في الإيرادات العامة والقدرة على الإنفاق.

ولهذا فإن انخفاض الدين يجب أن يستخدم كفرصة لبناء اقتصاد أكثر تنوعاً، وليس مبرراً لتأجيل الإصلاح. فالاقتصاد القوي لا يقاس فقط بقدرته على الاقتراض، بل أيضاً بقدرته على الاستمرار والنمو عندما تتغير الظروف العالمية.

الديون والسيادة الوطنية: عندما يتحول الاقتراض إلى احتلال اقتصادي

هناك جانب آخر للديون الخارجية لا يحظى بالاهتمام الكافي، وهو تأثيرها في السيادة الوطنية. فالدولة القوية اقتصادياً تستطيع أن تقرر خياراتها بحرية أكبر، أما الدولة الضعيفة التي تعتمد بصورة مستمرة على القروض والمساعدات الخارجية، فإن مساحة حركتها تصبح أضيق.

ولا يعني ذلك أن كل قرض يمثل اعتداءً على سيادة الدولة، كما لا يعني أن المؤسسات والدول المقرضة تتحكم دائماً في قرارات الدولة المقترضة. لكن عندما يصبح الاقتصاد عاجزاً عن الاستمرار من دون قروض جديدة، أو إعادة جدولة، أو مساعدات، فإن قدرة الدولة على اتخاذ قرارات مستقلة تصبح، من الناحية العملية، أكثر محدودية.

فالقرض لا يأتي دائماً بلا شروط. وقد ترتبط بعض القروض أو برامج التمويل بإجراءات اقتصادية ومالية وإدارية تطلب من الدولة تنفيذها. وقد تكون بعض هذه الإجراءات ضرورية ومفيدة، لكنها في النهاية تعني أن الدولة التي تحتاج إلى التمويل بصورة مستمرة تصبح مضطرة إلى التفاوض حول سياساتها الاقتصادية مع الجهات التي تمتلك المال.

ومن هنا يمكن القول إن الإفراط في الاقتراض، خصوصاً بالنسبة إلى دولة ضعيفة اقتصادياً، قد يتحول إلى شكل من أشكال التبعية الاقتصادية، وقد يشبه في آثاره نوعاً من الاحتلال الاقتصادي غير المباشر. فالدولة لا تفقد أرضها أو حدودها، لكنها قد تفقد جزءاً من قدرتها على اتخاذ قراراتها الاقتصادية بحرية كاملة.

إن الاحتلال العسكري يستخدم القوة للسيطرة على الأرض، أما التبعية الاقتصادية فقد تستخدم الحاجة إلى المال للضغط على القرار. وبين الحالتين فرق كبير، لكن النتيجة في بعض الظروف قد تكون واحدة: تراجع مساحة القرار الوطني المستقل.

ولهذا فإن الاستقلال السياسي الحقيقي لا يمكن فصله عن الاستقلال الاقتصادي. والدولة التي لا تستطيع تمويل احتياجاتها الأساسية إلا بالاقتراض المستمر ستظل معرضة للضغوط مهما كانت قوة شعاراتها السياسية.

المواطن العربي هو من يدفع الثمن

قد يبدو الدين الخارجي قضية تخص الحكومات والمؤسسات المالية، لكن الحقيقة أن المواطن هو من يدفع الثمن في النهاية. فعندما ترتفع خدمة الدين تحتاج الدولة إلى موارد مالية أكبر، وقد تلجأ إلى زيادة الضرائب أو تقليص الإنفاق أو تخفيض الدعم أو الاقتراض من جديد.

وعندما تزداد الأموال المخصصة لخدمة الدين، تصبح هناك أموال أقل يمكن توجيهها إلى التعليم والصحة والبنية التحتية والبحث العلمي وفرص العمل. ولذلك فإن آثار الدين لا تظهر دائماً في شكل فاتورة مباشرة تصل إلى المواطن، وإنما قد تظهر في شكل مدرسة تحتاج إلى تطوير، أو مستشفى يفتقر إلى التمويل، أو مشروع بنية تحتية يتأخر، أو ضرائب ترتفع، أو خدمات تتراجع.

وتصبح المشكلة أكثر خطورة عندما يكون جزء من الأموال المقترضة قد ضاع بسبب الفساد. فعندها لا يدفع المواطن فقط ثمن مشروع استفاد منه، بل يدفع أيضاً ثمن أموال لم تصل إلى المشروع أصلاً.

أخطر الديون هي الديون التي لا نعرف أين ذهبت

ليس أخطر دين هو الدين الأكبر بالضرورة. فقد يكون الدين الكبير مقبولاً إذا استخدم في استثمارات منتجة تحقق عائداً اقتصادياً واضحاً. أما الدين الأصغر الذي يضيع في الفساد أو ينفق على مشاريع فاشلة، فقد يكون أكثر ضرراً.

إذا اقترضت الدولة عشرة مليارات دولار وبنت بها مشروعاً يزيد الإنتاج والصادرات ويوفر فرص عمل ويولد دخلاً جديداً، فإن القرض يمكن أن يصبح جزءاً من عملية التنمية. أما إذا أنفقت المبلغ ثم لم يظهر أي أثر اقتصادي واضح، فإن السؤال يصبح حتمياً:

لقد اقترضنا، ولكن ماذا أنتجنا؟

وهذا السؤال يجب أن يكون أساس الرقابة البرلمانية والمالية والشعبية. فكل قرض يجب أن تكون له دراسة جدوى وأهداف محددة ومؤشرات واضحة لقياس النتائج، ولا ينبغي أن يختفي القرض من النقاش العام بمجرد توقيع الاتفاقية.

مسؤولية المقرض لا تقل أهمية

لا تقع المسؤولية على الدولة المقترضة وحدها. فالمؤسسات والدول والجهات التي تقدم القروض تتحمل بدورها مسؤولية في التأكد من أن الأموال ستستخدم بصورة صحيحة.

فمنح قروض ضخمة لدولة تعاني من ضعف المؤسسات والفساد وغياب الرقابة دون وجود آليات واضحة للشفافية والمتابعة قد يؤدي إلى زيادة المشكلة بدلاً من حلها.

وينبغي ألا يكون هدف المقرض هو استرداد أمواله وفوائدها فقط، بل يجب أن يهتم أيضاً بقدرة المشروع أو الاقتصاد على تحقيق نتائج حقيقية. فالقرض الذي يؤدي إلى زيادة الإنتاج والنمو أفضل للاقتصاد المقترض وللمقرض في الوقت نفسه من قرض يضيف مزيداً من الأعباء إلى اقتصاد ضعيف.

خمسة مؤشرات لفهم خطر الدين

لا ينبغي تقييم أوضاع الديون بالاعتماد على رقم واحد. فهناك مجموعة من المؤشرات يجب النظر إليها مجتمعة، وأولها حجم الدين مقارنة بالناتج المحلي الإجمالي، وهو يوضح حجم الالتزام مقارنة بحجم الاقتصاد. وثانيها الدين مقارنة بعدد السكان، وهو مؤشر يساعد على المقارنة بين الاقتصادات المختلفة، مع التأكيد على أنه لا يعني أن كل فرد مدين شخصياً بهذا المبلغ.

أما المؤشر الثالث فهو خدمة الدين مقارنة بالصادرات، لأن الدولة تحتاج إلى العملات الأجنبية لسداد التزاماتها الخارجية. والمؤشر الرابع هو حجم الدين مقارنة بالاحتياطيات الأجنبية، لأن الاحتياطيات تمثل خط الدفاع الأول في مواجهة الصدمات.

أما المؤشر الخامس، وهو في رأيي الأهم، فهو: ما نسبة الأموال المقترضة التي تحولت فعلاً إلى استثمار منتج؟

فهذا هو الاختبار الحقيقي. ليس المهم كم اقترضنا، بل ماذا حققنا بما اقترضناه.

الرقابة على القروض مسؤولية وطنية

يجب أن تصبح إدارة القروض الخارجية من أكثر الملفات خضوعاً للشفافية والرقابة. ولا ينبغي أن ينتهي دور الرقابة عند توقيع اتفاقية القرض، بل يجب أن يبدأ عندها.

فكل قرض يجب أن تكون له دراسة جدوى واضحة، وأهداف محددة، وجهة مسؤولة، وميزانية معلنة، وجدول زمني للتنفيذ، ونظام متابعة، وتدقيق مستقل، وتقارير دورية، وقياس للعائد الاقتصادي والاجتماعي.

وأقترح أن تلتزم كل دولة بنشر تقرير سنوي عن القروض والدين الخارجي يوضح حجم القروض الجديدة، وحجم الدين القائم، والمشاريع التي مولتها القروض، والجهات المسؤولة عن تنفيذها، ونسب الإنجاز، والعائد الاقتصادي المتوقع والمتحقق.

ولا يكفي أن يعرف المواطن كم اقترضت الدولة، بل يجب أن يعرف: من وافق على القرض؟ ولماذا تم الاقتراض؟ وأين دخلت الأموال؟ وكيف أنفقت؟ ومن راقب إنفاقها؟ وماذا عاد على الاقتصاد والمواطن منها؟

هذه ليست أسئلة سياسية فقط، بل هي أسئلة مالية واقتصادية وأخلاقية تتعلق بحق الأجيال الحالية والقادمة في معرفة كيف تستخدم الأموال التي ستدفع ثمنها.

الفساد والمحسوبية جزء من المشكلة الاقتصادية

الفساد والمحسوبية لا يمثلان مشكلة أخلاقية أو إدارية فقط، بل إنهما مشكلة اقتصادية مباشرة. فعندما يتم تعيين شخص غير مؤهل بسبب الواسطة، تخسر المؤسسة الكفاءة. وعندما تمنح العقود بناءً على العلاقات وليس على الجدارة، ترتفع التكلفة وتنخفض الجودة. وعندما تقدم الخدمات وفق النفوذ بدلاً من الحقوق والقوانين، تهدر الموارد.

وفي النهاية يؤدي ضعف الكفاءة إلى انخفاض الإنتاج وارتفاع التكلفة، وقد تجد الدولة نفسها بحاجة إلى مزيد من المال لتغطية نتائج سوء الإدارة، وقد يأتي هذا المال من الضرائب أو من الاقتراض.

أما عندما يرتبط الفساد مباشرة بالقروض، فإن الضرر يصبح مضاعفاً: تضيع الأموال في الحاضر، ويبقى الدين في المستقبل. ولهذا فإن مكافحة الفساد ليست مجرد شعار سياسي، بل هي في جوهرها سياسة اقتصادية ومالية لحماية المال العام وتقليل الحاجة إلى الاقتراض.

هل نقترض من أجل المستقبل أم من أجل الماضي؟

هذا هو السؤال المركزي الذي يجب أن تطرحه كل دولة قبل توقيع أي قرض جديد. هل نقترض لبناء اقتصاد جديد أم لتغطية أخطاء الماضي؟ هل نستخدم الأموال لإنشاء مصانع ومشاريع منتجة أم لتغطية نفقات انتهت بمجرد دفعها؟ هل نستثمر في التعليم والبحث العلمي والتكنولوجيا أم نستمر في تمويل مؤسسات غير قادرة على الإنتاج؟

والسؤال الأهم هو: هل نعرف بالضبط أين ذهب كل دولار اقترضناه؟

إن الفرق بين الدين التنموي والدين الاستهلاكي هو أن الأول يبني قدرة اقتصادية جديدة، بينما الثاني يضيف التزاماً مالياً من دون أن يضيف طاقة إنتاجية.

التعليم والبحث العلمي طريق للخروج من دائرة الاقتراض

لا يمكن للعالم العربي أن يخرج من دائرة الاقتراض المستمر من دون بناء اقتصاد قائم على المعرفة والإنتاج. فالاقتصاد الحديث لا يقوم على الموارد الطبيعية وحدها، بل يعتمد على التعليم والتكنولوجيا والابتكار والبحث العلمي.

ولهذا نحتاج إلى جامعة مختلفة وأستاذ جامعي مختلف. نحتاج إلى أستاذ يبدع في ثلاثة محاور أساسية: البحث العلمي، والتدريس، وخدمة مؤسسات المجتمع. كما نحتاج إلى أن يساهم الأستاذ الجامعي في توفير الخبرة العملية لطلبته خلال مرحلة الدراسة، حتى لا يتخرج الطالب حاملاً شهادة فقط، بل يمتلك معرفة وخبرة وقدرة حقيقية على العمل والإنتاج.

فالجامعة التي تنفصل عن الاقتصاد لا تستطيع أن تساهم في بناء اقتصاد منتج. والاقتصاد الذي لا ينتج المعرفة والتكنولوجيا سيظل مستورداً لها. والدولة التي تعتمد على الاستيراد بصورة مستمرة تحتاج إلى العملات الأجنبية، وإذا لم تستطع توليد هذه العملات من الإنتاج والتصدير، فقد تجد نفسها في النهاية بحاجة إلى الاقتراض.

الإصلاح الحقيقي يبدأ قبل توقيع القرض

الحل ليس في منع الاقتراض، كما أن الحل ليس في فتح الباب أمام الاقتراض بلا حدود. الحل هو في وجود سياسة وطنية واضحة لإدارة الدين تقوم على عدم الاقتراض إلا للمشاريع ذات الجدوى الاقتصادية الواضحة، وقياس العائد المتوقع من كل قرض، وضمان دخول كامل قيمة القرض إلى النظام المالي الرسمي للدولة، وتتبع الأموال منذ لحظة وصولها وحتى إنفاقها بالكامل.

كما يجب زيادة الشفافية والإفصاح عن حجم الديون واستخداماتها، وإخضاع المشاريع الممولة بالقروض للتدقيق المستقل، وتقوية المؤسسات الرقابية، ومكافحة الفساد والمحسوبية، والحد من الإنفاق غير المنتج، ونشر تقارير دورية توضح للمواطنين أين ذهبت أموال القروض وماذا حققت.

إن القرض يجب أن يعامل باعتباره مشروعاً استثمارياً وطنياً، وليس مجرد عملية مالية. وكل قرض يجب أن يجيب مسبقاً عن سؤال بسيط: كيف سيساعد هذا القرض الاقتصاد على أن يصبح أكثر قدرة على السداد؟

الخلاصة: أخطر قرض هو الذي لا نعرف أين ذهب

الديون الخارجية ليست مجرد أرقام، بل هي مرآة تعكس حالة الاقتصاد وكفاءة الإدارة ونزاهة المؤسسات ومدى استقلال القرار الوطني. فالدولة التي تقترض وتستثمر الأموال في الإنسان والإنتاج والتكنولوجيا والبنية التحتية يمكن أن تصبح أقوى، أما الدولة التي تقترض ثم تسمح للهدر والفساد وسوء الاستخدام بأن يلتهم جزءاً من الأموال، فإنها لا تضر حاضرها فقط، بل ترهن مستقبل أجيالها.

إن أخطر قرض ليس بالضرورة القرض الأكبر، بل القرض الذي لا نعرف أين ذهب، والقرض الذي يتسرب جزء منه إلى الفساد بينما يبقى الشعب مسؤولاً عن سداد كامل قيمته وفوائده.

والأخطر من ذلك أن تتحول القروض المتراكمة إلى حالة من التبعية تجعل الدولة الضعيفة اقتصادياً عاجزة عن اتخاذ قراراتها بحرية كاملة. فعندما تصبح الدولة في حاجة دائمة إلى الاقتراض، فإن المال الخارجي لا يعود مجرد وسيلة تمويل، بل قد يصبح عاملاً مؤثراً في القرار الوطني.

ولهذا فإن الاستقلال الحقيقي لا يكتمل بالسيادة على الأرض وحدها، بل يحتاج أيضاً إلى سيادة اقتصادية وقدرة على تمويل التنمية من خلال اقتصاد منتج وقادر على الاعتماد على نفسه.

وقبل أن توقع أي دولة عربية على قرض جديد، ينبغي أن تسأل: ماذا سننتج؟ وكم فرصة عمل سنخلق؟ وما مقدار الزيادة المتوقعة في الصادرات؟ وهل سيساعد المشروع على توفير العملات الأجنبية؟ وهل دخل كامل مبلغ القرض إلى النظام المالي الرسمي للدولة؟ وكيف سنتأكد من عدم تسرب أي جزء منه إلى الفساد أو سوء الاستخدام؟

إذا لم تكن لدينا إجابات واضحة، فإن الاقتراض يصبح مخاطرة. وإذا لم تكن لدينا رقابة صارمة، فإن الدين قد يتحول من أداة للتنمية إلى وسيلة لنقل الأخطاء والفساد والتبعية من جيل إلى جيل.

وفي النهاية، فإن السؤال ليس: كم نحن مدينون؟

بل السؤال الأخطر والأكثر أهمية هو:

ماذا فعلنا بالأموال التي اقترضناها؟

وهل استخدمناها لبناء اقتصاد أقوى ومستقبل أفضل، أم سمحنا للهدر وسوء الإدارة والفساد بأن يحولوا ديون اليوم إلى عبء على أبناء الغد؟

لأن الإجابة عن هذا السؤال ستحدد دائماً من يدفع الثمن.

وفي معظم الحالات، عندما تغيب الشفافية وتضعف الرقابة ويساء استخدام المال العام، فإن من يدفع الثمن في النهاية سيكون دائماً:

المواطن العربي
الحرب الإيرانية ــ الأميركية: ماذا خسرت الولايات المتحدة وترامب؟ عندما تكشف الحرب حدود القوة العظمى

في الحروب الكبرى، لا يكون السؤال الحقيقي هو من أطلق الصاروخ الأبعد، ولا من دمر المنشأة الأكبر، ولا حتى من ألحق بالخصم خسائر أكثر. تلك كلها أسئلة تخص المعركة. أما السؤال الذي يهم التاريخ فهو شيء آخر تماماً: من استطاع أن يحول التفوق العسكري إلى واقع سياسي جديد؟وهنا تبدأ الحكاية الحقيقية للحرب الأميركية ــ الإيرانية.

دخلت الولايات المتحدة هذه المواجهة وهي تملك كل عناصر التفوق التقليدي تقريباً: قوة جوية هائلة، وأسطولاً بحرياً لا يضاهيه أسطول آخر في العالم، وقدرات استخباراتية وفضائية وإلكترونية متقدمة، وشبكة قواعد وتحالفات تمتد من الخليج إلى أوروبا وآسيا. وفي المقابل كانت إيران تعرف أنها لا تستطيع، في حرب تقليدية مفتوحة، أن تنافس الولايات المتحدة على مستوى الطائرات والسفن والقواعد والتكنولوجيا. لكن إيران لم تكن بحاجة إلى ذلك.كان حسابها مختلفاً: إذا لم تستطع هزيمة القوة الأميركية، فعليها أن تجعل هذه القوة أكثر تكلفة، وأطول زمناً، وأشد تعقيداً، وأقل قدرة على تحقيق أهدافها السياسية. وهنا وقعت المفارقة.لقد استطاعت الولايات المتحدة أن تضرب إيران بقوة هائلة، وأن تلحق أضراراً كبيرة بقدراتها العسكرية والبنية المرتبطة ببرنامجها النووي والصاروخي، لكن الحرب لم تتحول إلى ذلك الانتصار السياسي الحاسم الذي تستطيع واشنطن أن تقول بعده إن إيران قبلت النظام الإقليمي الجديد الذي أرادته الولايات المتحدة.وفي المقابل، لا يمكن القول إن إيران خرجت منتصرة. لقد دفعت ثمناً بالغاً، وخسرت قدرات وقيادات ومنشآت، وتعرض اقتصادها لضغط شديد. لكنها لم تسقط. وهذه الكلمة، على بساطتها، ربما تكون واحدة من أهم كلمات هذه الحرب.

فإسقاط منشأة ليس إسقاط دولة، وتدمير قاعدة ليس إنهاء نظام، وتدمير جزء من القدرة العسكرية لا يعني بالضرورة تدمير القدرة السياسية على البقاء والمقاومة وإعادة البناء.وهنا تظهر المشكلة الأميركية الأولى: الولايات المتحدة أثبتت أنها تستطيع ضرب إيران، لكنها لم تثبت بالقدر نفسه أنها تستطيع أن تحدد وحدها شكل إيران بعد الحرب.وهذه هي المسافة بين الانتصار العسكري والانتصار الاستراتيجي.لقد دخلت واشنطن الحرب وهي تريد أكثر من تدمير أهداف. كانت تريد تغيير المعادلة النووية، وتقليص القدرة الصاروخية الإيرانية، وإضعاف نفوذ طهران الإقليمي، وحماية إسرائيل، وتأمين الخليج وممرات الطاقة، وفي النهاية الوصول إلى صيغة سياسية تكون فيها الولايات المتحدة هي صاحبة اليد العليا.لكن الحرب أخذت منحى أكثر تعقيداً.فكلما طال أمدها، خرجت من الحساب العسكري إلى حسابات أخرى: الطاقة، والملاحة، والاقتصاد، والذخائر، وحركة حاملات الطائرات، وقدرة الحلفاء على التحمل، والرأي العام الأميركي، وأخيراً قدرة الرئيس نفسه على إقناع الداخل والخارج بأن كل هذه الكلفة تقود إلى نتيجة واضحة.

وهنا تصبح قصة أبراهام لينكولن أكثر من مجرد قصة حاملة طائرات.فالحاملة الأميركية تمثل في المخيلة الاستراتيجية رمز القوة التي تستطيع واشنطن أن ترسلها إلى أي مكان في العالم تقريباً. إنها قاعدة جوية عائمة، تحمل معها طائرات وذخائر ومئات الآلاف من الأطنان من القدرة العسكرية والسياسية.لكن الحرب الطويلة أعادت تعريف المسألة.المشكلة لم تكن أن أبراهام لينكولن لا تستطيع القتال.بل أن الحرب الحديثة تسأل سؤالاً آخر:إلى متى تستطيع أن تبقى في البحر وهي في حالة عمليات مستمرة؟إن القوة البحرية لا تعمل بالحديد وحده. إنها تعمل بالبشر، وبالصيانة، وبقطع الغيار، وبالوقود، وبالإمدادات، وبالذخائر، وبقدرة الأطقم على التحمل، وبوجود سفن أخرى تحميها وتساندها. ولهذا فإن طول انتشار أبراهام لينكولن أصبح رمزاً لمشكلة أكبر: الاستدامة.وتشير تقارير حديثة إلى أن الحاملة أمضت قرابة تسعة أشهر في الانتشار في الشرق الأوسط، وسط تقارير عن مشكلات في الإمدادات وظروف معيشية وضغوط نفسية على الطاقم، الأمر الذي حولها إلى رمز للنقاش الأميركي حول تكلفة واستدامة الحرب.ولا يعني ذلك أن عودة الحاملة هزيمة بحرية أميركية؛ فهذا تفسير مبالغ فيه. لكنها تكشف شيئاً أكثر أهمية: حتى أقوى بحرية في العالم لا تستطيع تجاهل عامل الزمن.

وهنا تأتي دلالة انتقال حاملة أخرى من المحيط الهادئ إلى الشرق الأوسط.

فحين تضطر واشنطن إلى إعادة توزيع حاملاتها بين مسرح الشرق الأوسط والمحيط الهادئ، فإنها لا تضيف قوة إلى مكان فقط؛ إنها تسحب قوة من مكان آخر. وهذه هي المشكلة الكبرى للقوة العظمى: ليس السؤال كم تملك من السفن، وإنما أين تستطيع أن تستخدمها عندما تحتاج إليها في أكثر من مكان في الوقت نفسه؟فالصين موجودة في المحيط الهادئ، وروسيا موجودة في أوروبا، وإيران موجودة في الشرق الأوسط، والممرات البحرية تحتاج إلى حماية، والحلفاء يريدون ضمانات، وكل جبهة تحتاج إلى طائرات وسفن وذخائر وقواعد.وهنا يصبح السؤال الأميركي أكثر صعوبة:إذا أبقيت الحاملة في الشرق الأوسط، فمن يملأ الفراغ في المحيط الهادئ؟وإذا أعدتها إلى آسيا، فمن يتحمل عبء الشرق الأوسط؟وإذا ظهرت أزمة ثالثة، فمن أين تأتي القوة؟

هذه ليست علامة على انهيار البحرية الأميركية؛ البحرية الأميركية لا تزال القوة البحرية الأضخم والأكثر تكاملاً في العالم. لكنها علامة على شيء أدق: أن القوة الأميركية، رغم ضخامتها، ليست بلا حدود عندما تضطر إلى العمل في مسارح متعددة وفي حربطويلة.

وهذا بالضبط ما فهمته إيران.فإيران لم تكن بحاجة إلى إغراق حاملة أميركية حتى تحقق هدفاً استراتيجياً.لم تكن بحاجة إلى هزيمة الأسطول الأميركي في معركة بحرية.يكفيها أن تجعل الاقتراب من سواحلها مكلفاً، وأن تجعل حماية الملاحة تحتاج إلى قوات ضخمة، وأن تجعل الولايات المتحدة تنفق وقتاً وموارد على تأمين الممرات البحرية، وأن تجعل الحرب تستنزف شيئاً من القدرة الأميركية التي تحتاجها واشنطن في أماكن أخرى.إن الدولة الأضعف لا تحاول دائماً أن تصبح أقوى من خصمها.أحياناً يكون انتصارها في أن تجعل تفوق الخصم غير كافٍ لتحقيق النتيجة التي يريدها.

وهنا يدخل مضيق هرمز إلى قلب القصة.

فهرمز ليس مجرد ممر مائي بين إيران ودول الخليج. إنه أحد مفاتيح الاقتصاد العالمي، ولهذا فإن الحرب حوله لم تعد حرباً بين دولتين فقط، بل أصبحت اختباراً للعلاقة بين القوة العسكرية والطاقة والتجارة.وقد تحول المضيق بالفعل إلى محور الصراع والمفاوضات، مع تراجع حركة الناقلات بصورة حادة خلال الأيام الأخيرة وارتفاع أسعار النفط وسط تعثر المحادثات الأميركية ــ الإيرانية. ومن هنا يمكن فهم أحد أهم التحولات في الحرب: الولايات المتحدة بدأت تخوض معركة من أجل إعادة فتح طريق تجاري دولي، لا مجرد تدمير قدرة عسكرية إيرانية.وهذه مسألة مختلفة تماماً. فالقصف يمكن أن يدمر منصة صاروخية، لكن إعادة الثقة إلى شركات الملاحة والتأمين والسفن التجارية تحتاج إلى شيء آخر.

استهلكت ذخائر.أطالت انتشار قواتها البحرية.استنزفت جزءاً كبيراً من احتياطها النفطي الاستراتيجي.واجهت ارتفاعاً في أسعار الطاقة.اضطرت إلى إعادة توزيع قواتها بين مسارح مختلفة.وبدأت تواجه أسئلة من حلفائها حول مستقبل المظلة الأمنية الأميركية.وفي الوقت نفسه، بقيت إيران موجودة، وبقي هرمز ورقة تفاوضية، وبقيت المفاوضات مفتوحة.وهنا ربما تكون أكبر خسارة أميركية هي أن العالم بدأ يرى شيئاً كان من الصعب رؤيته قبل هذه الحرب:أميركا ما زالت أقوى دولة في العالم، لكنها ليست قادرة على أن تفعل كل شيء في كل مكان وفي الوقت نفسه.وهذه ليست هزيمة.لكنها نهاية لفكرة القوة بلا حدود.والفرق بين الأمرين مهم جداً.

إن القوة الأميركية تستطيع أن تعوض السفن والذخائر والنفط.لكنها لا تستطيع أن تعيد بناء الثقة الدولية بالأمر نفسه الذي تستخدمه في إعادة بناء مخزون الصواريخ.فالثقة تحتاج إلى نتيجة.والحلفاء يريدون أن يروا الحكمة إلى جانب القوة.والخصوم يريدون أن يعرفوا حدود هذه القوة.هنا تظهر المفارقة التاريخية:ربما تكون الحرب التي أرادت واشنطن من خلالها أن تثبت للعالم أن أميركا لا تزال القوة الأعظم قد نجحت في إثبات شيء آخر: أن القوة الأعظم نفسها لها حدود.والسؤال الذي سيبقى أمام ترامب ليس فقط: هل انتصر في الحرب؟بلهل استطاع أن يجعل أميركا أقوى بعد الحرب مما كانت عليه قبلها؟وهذا سؤال مختلف.لأن الرئيس قد يربح المعركة ويخسر الهيبة.وقد يربح الضربة ويخسر الثقة.وقد يربح الحرب عسكرياً ويخسر القدرة على قيادة اليوم التالي.

وفي النهاية، لا يحكم التاريخ على الحروب بعدد الطائرات التي أقلعت، ولا بعدد الصواريخ التي سقطت.التاريخ يسأل سؤالاً أبسط وأقسى ماذا تغير بعد كل ذلك؟إذا خرجت إيران ضعيفة ولكنها باقية، وأميركا قوية ولكن أكثر حذراً، وإسرائيل أقوى عسكرياً ولكن أكثر اعتماداً على واشنطن، والخليج أكثر تسلحاً ولكن أقل ثقة بالاعتماد على قوة واحدة، والصين أكثر مراقبة لحدود القوة الأميركية، وروسيا أكثر استفادة من انشغال واشنطن، والعراق أمام فرصة تاريخية لإعادة تعريف دوره، فإن الحرب تكون قد غيرت الشرق الأوسط بالفعل.وعندها لن يكون السؤال من ربح الحرب الإيرانية ــ الأميركية؟ بل سيكون السؤال الأعمقهل بدأت هذه الحرب نهاية مرحلة كانت فيها أميركا قادرة على إدارة الشرق الأوسط وحدها، وبداية مرحلة جديدة تتوزع فيها القوة بين أميركا وإيران والصين وروسيا والقوى الإقليمية؟إذا كان الأمر كذلك، فإن ما جرى في إيران لم يكن مجرد حرب.لقد كان اختباراً للنظام الدولي نفسه.

والحرب ربما انتهت يوماً بالاتفاق أو الهدوء، لكن آثارها على ميزان القوى والهيبة والثقة والطاقة والجغرافيا السياسية ستبقى أطول بكثير من أصوات المدافع.فالقوة قد تحسم المعركة، لكن الزمن وحده يكشف من دفع ثمنها، ومن خرج منها أقوى، ومن خرج منها وهو يعيد حساباته.

الأردن إلى أين؟ تشخيص اقتصادي وسياسي وأمني للمملكة وآفاق المستقبل

يقف الأردن أمام مرحلة حساسة في تاريخه الحديث، ليس بسبب أزمة واحدة يمكن حلها بقرار أو قانون، بل نتيجة تداخل تحديات اقتصادية وسياسية وأمنية واجتماعية وإقليمية، الأمر الذي يجعل معالجة كل ملف بمعزل عن الآخر غير كافية.

فقد استطاع الأردن خلال عقود طويلة الحفاظ على استقرار الدولة ومؤسساتها وأمنها الداخلي وعلاقاته الدولية، رغم وجوده في منطقة شديدة الاضطراب. وهذه خلاصة تحليلية تستند إلى استمرار عمل مؤسسات الدولة وانتظام علاقاتها الخارجية وعدم تحول الأزمات الإقليمية إلى انهيار مؤسسي شامل، لكنها لا تمثل مؤشراً رقمياً واحداً صادراً عن جهة دولية.في المقابل، لم يتحول هذا الاستقرار بعد إلى معدل نمو قادر على خلق فرص العمل الكافية أو إلى تحسن نوعي ومستدام في دخل المواطن وإنتاجيته. وتشير تقارير البنك الدولي وصندوق النقد الدولي إلى محدودية النمو وارتفاع البطالة والحاجة إلى إصلاحات هيكلية في سوق العمل والمالية العامة.وهنا تكمن المسألة الأساسية التي تتلخص بأن الأردن ليس دولة مأزومة، لكنه يواجه فجوة متزايدة بين قدرته على إدارة الأزمات وقدرته على صناعة النمو.لذلك لا يكفي الحفاظ على الوضع القائم، بل يجب الانتقال من إدارة الندرة إلى صناعة الوفرة، ومن إدارة الأزمات إلى بناء المستقبل، ومن الاعتماد النسبي على المساعدات والدعم الخارجي إلى اقتصاد منتج قادر على تمويل نفسه تدريجياً.

الاقتصاد: استقرار نقدي ونمو لا يزال محدوداً

الصورة الاقتصادية الأردنية ليست قاتمة بالكامل. فقد حافظ البنك المركزي على استقرار سعر صرف الدينار المرتبط بالدولار الأميركي، كما يواصل نشر بيانات دورية حول التضخم والاحتياطيات الأجنبية والنمو والقطاع الخارجي. وتؤكد بيانات دائرة الإحصاءات العامة والبنك المركزي أن الاقتصاد حقق نمواً إيجابياً خلال السنوات الأخيرة، لكنه ظل محدوداً مقارنة بما يحتاجه سوق العمل الأردني.وتشير توقعات صندوق النقد الدولي والبنك الدولي إلى استمرار النمو، لكن بمعدلات متوسطة لا تكفي وحدها لمعالجة البطالة ورفع مستويات المعيشة بسرعة. وهذه التوقعات ليست نتائج محققة، بل تعتمد على افتراضات تتعلق بالطلب الخارجي والاستقرار الإقليمي والاستثمار وأسعار الطاقة والسياسات المالية.

كما ينبغي التعامل مع أرقام الموازنة بوصفها تقديرات وأهدافاً حكومية إلى أن تصدر البيانات الختامية وتقارير التنفيذ المالي. والسؤال الأهم ليس ما إذا كان الاقتصاد ينمو، بل ما إذا كان ينمو بالسرعة التي يحتاجها المجتمع الأردني. فمعدل نمو يقارب 3% قد يكون مقبولاً لدولة مستقرة السكان، لكنه لا يكفي بالضرورة لدولة شابة تحتاج إلى خلق أعداد كبيرة من فرص العمل سنوياً.

ولا تُقاس التنمية بالنمو وحده، بل بقدرة الاقتصاد على تحويله إلى فرص عادلة وخدمات أفضل ودخل أعلى. لذلك يجب النظر إلى مؤشرات العمل والتعليم والصحة والفقر وعدم المساواة إلى جانب الناتج المحلي.

البطالة وسوق العمل: الفجوة بين التعليم والإنتاج

من أكبر الأخطاء في تقييم الاقتصاد الأردني التركيز على التضخم وسعر الصرف والاستقرار النقدي فقط، بينما تكمن المشكلة الأعمق في سوق العمل. وتظهر بيانات دائرة الإحصاءات العامة أن البطالة بين الأردنيين ظلت مرتفعة، مع تفاوت واضح بين الذكور والإناث وارتفاع أكبر بين الشباب والنساء. كما تنشر منظمة العمل الدولية مؤشرات مقارنة حول البطالة والمشاركة الاقتصادية والعمل اللائق، مع ضرورة التمييز بين الأرقام الوطنية والتقديرات النموذجية الدولية.

المشكلة الأردنية ليست في غياب التعليم، بل في ضعف قدرة الاقتصاد على تحويل التعليم إلى إنتاج وفرص عمل. فقد توسع الأردن في التعليم الجامعي وارتفع عدد الخريجين، لكن الاقتصاد لم ينمُ بالسرعة الكافية لاستيعابهم، فأصبح ينتج شهادات أسرع مما ينتج وظائف.وينعكس ذلك في بطالة الشباب، وتأخر الزواج، وزيادة الهجرة، وتراجع تكوين الأسر، والضغط على الوظيفة الحكومية، وتوسع الاقتصاد غير الرسمي، وانخفاض العائد الاقتصادي للتعليم. غير أن هذه النتائج لا يمكن نسبتها إلى البطالة وحدها، إذ تتداخل معها عوامل الدخل والسكن والثقافة والسياسات العامة.لذلك يجب أن تصبح الجامعة جزءاً من منظومة الإنتاج الوطني، وأن تركز معالجة البطالة على خلق وظائف منتجة في القطاع الخاص، لا على التوسع في التوظيف الحكومي الذي يؤجل المشكلة ويزيد أعباء الموازنة.

نحو نموذج اقتصادي أكثر إنتاجاً

نجح الأردن في تطوير قطاعات مهمة، مثل الخدمات والسياحة والصناعات الدوائية والتعدين والاتصالات والبنوك والتعليم والخدمات الطبية وتكنولوجيا المعلومات. لكن التحدي المقبل يتمثل في الانتقال من اقتصاد يعتمد بدرجة كبيرة على الخدمات والاستهلاك والتحويلات والمساعدات إلى اقتصاد أكثر اعتماداً على الإنتاج والتصدير والاستثمار والتكنولوجيا.ولا يعني ذلك أن الاقتصاد الأردني يقوم على مصدر واحد، بل إن المطلوب هو تحقيق توازن أفضل بين الخدمات والصناعة والاستثمار والتحويلات، مع زيادة مساهمة القطاعات القادرة على خلق قيمة مضافة وفرص عمل وصادرات.كما أن جذب الاستثمار لا ينبغي أن يكون هدفاً كمياً فقط، بل يجب التركيز على نوعية الاستثمار وقدرته على إنشاء سلاسل إنتاج داخل الأردن. فالمصنع الذي يستورد معظم احتياجاته ويبيع محلياً أقل أثراً من مصنع ينتج في الأردن ويصدر إلى العراق والسعودية وسوريا والخليج وأوروبا، مع الاعتراف بأن بعض الاستثمارات الخدمية والمحلية قد تكون ذات قيمة عالية حتى إن لم تكن تصديرية.

ويتطلب ذلك سيادة القانون، ووضوح السياسات، واستقرار التشريعات، وعدالة المنافسة، وتبسيط الإجراءات، لا الاعتماد على الحوافز وحدها، كما يتطلب انتقال تركيز الحكومات المتعاقبه على انتاجات تبدو منتجه في الاجال القصيره ولكنها وبال على البلد والاقتصاد في الاجال الطويله.

السياحة ثروة وطنية تحتاج إلى استثمار أعمق

يمتلك الأردن موارد سياحية وتاريخية ودينية وطبيعية كبيرة، تشمل البتراء ووادي رم والبحر الميت وجرش وأم قيس والمغطس والسلط والعقبة، إضافة إلى السياحة العلاجية والدينية والثقافية.وتؤكد بيانات وزارة السياحة والآثار ودائرة الإحصاءات العامة أهمية القطاع من خلال أعداد الزوار والإيرادات والمنشآت والعاملين، بينما توفر منظمة الأمم المتحدة للسياحة مقارنات دولية. غير أن تقييم القطاع يتطلب التمييز بين عدد الزوار والإيرادات السياحية ومساهمة السياحة في الناتج، لأن هذه المؤشرات قد تتحرك في اتجاهات مختلفة.كما تكشف تقلبات السياحة خلال فترات التوتر الإقليمي خطورة الاعتماد على سوق واحدة أو على البيئة الإقليمية وحدها. لذلك ينبغي بناء استراتيجية متعددة الأسواق تشمل دول الخليج والعراق ومصر وأوروبا وآسيا وأميركا، إلى جانب السياحة الدينية والعلاجية والتعليمية.والأهم هو الانتقال من سياحة زيارة الموقع إلى اقتصاد سياحي متكامل. فالسائح الذي يقضي أسبوعاً في الأردن يحقق قيمة اقتصادية أكبر من زائر يكتفي بزيارة موقع واحد ليوم واحد، من حيث الإنفاق المحتمل، مع اختلاف الأثر بحسب نمط الإقامة والإنفاق والقطاعات المستفيدة.ويتطلب ذلك تطوير النقل والخدمات والفعاليات الثقافية والتسويق الرقمي وحماية المواقع الأثرية وتسهيل الدخول وربط السياحة بالمجتمعات المحلية.

الدين العام والمالية العامة

يمثل الدين العام تحدياً رئيسياً، مع اختلاف الأرقام بحسب ما إذا كانت تشمل حيازات صندوق استثمار أموال الضمان الاجتماعي أو تستبعدها، وبحسب تاريخ القياس وطريقة التصنيف. لذلك يجب عند مناقشة الدين تحديد الجهة الناشرة وتاريخ البيانات ونطاق الدين وما إذا كان إجمالياً أو صافياً، وما إذا كان يشمل ديون المؤسسات العامة أو يقتصر على الحكومة المركزية.

المشكلة ليست في وجود الدين بحد ذاته، بل في استخدامه. فقد يكون الاقتراض مفيداً إذا موّل مصنعاً أو محطة طاقة أو شبكة نقل أو مشروع مياه أو بنية تحتية أو تكنولوجيا أو مشروعاً تصديرياً. لكنه يصبح أكثر خطورة عندما يستخدم لتمويل النفقات الجارية والاستهلاك، وربما لتمويل الفساد احيانا خصوصاً إذا لم يؤدِّ إلى زيادة الإنتاجية أو الإيرادات.لذلك ينبغي أن تكون القاعدة المستقبلية: الاقتراض من أجل زيادة القدرة الإنتاجية، وليس من أجل تمويل العجز التشغيلي.

كما تحتاج الموازنة إلى الانتقال من التركيز على الإنفاق إلى قياس النتائج، بحيث يُسأل عن كل دينار: ماذا سيعود على الاقتصاد؟ فالإنفاق على طريق صناعي أو جامعة تقنية أو شبكة مياه أو محطة طاقة أو بنية رقمية أو تدريب مهني قد يكون استثماراً إذا أثبتت دراسة الجدوى قدرته على توليد منفعة اقتصادية أو اجتماعية، بينما لا يكون كل إنفاق على البنية التحتية استثماراً ناجحاً تلقائياً.

المياه والطاقة جوهر الأمن الاقتصادي

يُعد الأردن من أكثر دول العالم شحاً بالمياه، ويزيد النمو السكاني واللجوء والتغير المناخي الضغط على موارده. لذلك فإن مشروع الناقل الوطني للمياه ليس مشروعاً خدمياً عادياً، بل مشروع أمن قومي من منظور التخطيط الوطني، مع ضرورة الاعتماد على الوثائق الرسمية عند تناول كلفته ومراحله ومصادر تمويله وآثاره المالية.وينطبق الأمر نفسه على الطاقة، إذ تؤثر كلفتها في تنافسية القطاعات الإنتاجية ومستوى الأسعار. ويحتاج الأردن إلى استراتيجية طويلة المدى تقوم على الطاقة الشمسية وتخزين الكهرباء وتحسين كفاءة الشبكة وتنويع مصادر الطاقة وتقليل الاعتماد على الاستيراد ومعالجة فاقد المياه والطاقة، مع تطوير الهيدروجين الأخضر حيث تثبت الجدوى الاقتصادية.وقد يؤدي خفض كلفة الطاقة، خصوصاً على المصانع والمزارع والمشروعات الصغيرة، إلى تحسين القدرة التنافسية وزيادة الاستثمار والصادرات، لكن هذه النتائج تعتمد على انتقال الوفر إلى المنتجين والمستهلكين وعلى عدم تعويضه بارتفاعات في الضرائب أو التكاليف الأخرى. لذلك ينبغي تنفيذ أي خفض تدريجياً ضمن خطة تحافظ على استدامة المالية العامة.

أسعار البنزين والكهرباء: مقارنة عربية ودولية

تُعد أسعار البنزين والكهرباء من أكثر المؤشرات ارتباطاً بالحياة اليومية وبالقدرة التنافسية للاقتصاد. غير أن المقارنة بين الدول تحتاج إلى قدر من الحذر، لأن السعر النهائي يتأثر بالضرائب والرسوم والدعم وسعر الصرف وتكاليف النقل وهوامش التوزيع، كما تختلف شرائح الكهرباء بين الاستهلاك المنزلي والتجاري والصناعي.

وبحسب قواعد البيانات الدولية التي تنشرها جهات مثل GlobalPetrolPrices والبنك الدولي، يدور سعر لتر البنزين في الأردن عادة حول مستوى يقارب دولاراً واحداً أو يزيد قليلاً، مع تغير السعر من شهر إلى آخر وفق التسعير المحلي وأسعار النفط العالمية. وهذا يجعله أعلى من متوسط الأسعار في بعض الدول العربية المنتجة للنفط، مثل السعودية والإمارات والكويت وقطر، حيث تستفيد الأسعار المحلية بدرجات مختلفة من انخفاض الضرائب أو من دعم الطاقة أو من انخفاض تكاليف الإنتاج المحلية، لكنه قد يكون قريباً من أسعار دول عربية غير منتجة للنفط أو أعلى منها بحسب فترة المقارنة.

أما على المستوى العالمي، فإن سعر البنزين في الأردن يكون عادة أقل من متوسط الأسعار في كثير من الدول الأوروبية، حيث ترفع الضرائب البيئية والرسوم كلفة الوقود، لكنه قد يكون أعلى من الأسعار في بعض الدول التي تدعم الوقود بقوة أو تمتلك إنتاجاً نفطياً كبيراً. لذلك لا يكفي القول إن البنزين في الأردن غالٍ أو رخيص من دون تحديد تاريخ المقارنة، ونوع الوقود، وسعر الصرف، وما إذا كانت المقارنة تعتمد السعر الاسمي أو القوة الشرائية.

وتزداد أهمية هذه المقارنة عند احتساب القدرة الشرائية. فقد يكون سعر اللتر في الأردن قريباً من سعره في دولة أخرى بالدولار، لكنه يمثل عبئاً أكبر على الأسرة الأردنية إذا كان متوسط الدخل أقل. ومن هنا فإن تقييم كلفة البنزين يجب أن يجمع بين السعر المطلق ونسبة الإنفاق على النقل إلى دخل الأسرة، لا أن يقتصر على المقارنة بالدولار.

أما الكهرباء، فالصورة أكثر تعقيداً. فالتعرفة الأردنية تعتمد شرائح الاستهلاك ونوع المشترك، وتختلف بين المنازل والقطاعات التجارية والصناعية، كما تتأثر بكلفة التوليد والنقل والتوزيع وبالدعم المتبادل بين الشرائح. وبالمقارنة العربية، تكون تعرفة الكهرباء المنزلية في الأردن غالباً أعلى من التعرفات المدعومة في عدد من الدول النفطية، لكنها ليست بالضرورة الأعلى عربياً، إذ ترتفع التعرفة في بعض الدول التي تعتمد بدرجة أكبر على الوقود المستورد أو التي خفّضت الدعم.

وعلى المستوى العالمي، قد تبدو تعرفة الكهرباء الأردنية أقل من أسعار الكهرباء المنزلية في دول أوروبية كثيرة عند المقارنة بالدولار، لكنها قد تكون أكثر عبئاً على المستهلك الأردني عند قياسها بالدخل أو بالقوة الشرائية. كما أن المقارنة مع متوسط عالمي واحد قد تكون مضللة، لأن المتوسط العالمي يجمع دولاً ذات مستويات دخل ودعم وتكاليف إنتاج مختلفة جداً.

وتكشف هذه المقارنة أن قضية الطاقة في الأردن ليست مجرد سؤال عن ارتفاع السعر، بل عن العلاقة بين السعر والدخل والإنتاجية. فارتفاع كلفة البنزين يرفع كلفة النقل والغذاء والخدمات، وارتفاع كلفة الكهرباء يضغط على الأسر والمصانع والمزارع والمنشآت السياحية. وفي المقابل، فإن خفض الأسعار بصورة غير ممولة قد يزيد عجز الموازنة أو مديونية شركة الكهرباء أو يوجه الدعم إلى مستهلكين لا يحتاجونه.

لذلك ينبغي أن تقوم سياسة الطاقة على أربعة مبادئ:

  • نشر معادلة التسعير ومكوناتها بصورة دورية وشفافة.
  • توجيه الدعم إلى الأسر والقطاعات الأكثر تأثراً بدلاً من دعم شامل غير دقيق.
  • خفض كلفة التوليد والنقل والفقد الفني والتجاري قبل تحميل الخزينة كلفة إضافية.
  • ربط أي خفض في أسعار الطاقة بزيادة كفاءة الاقتصاد والإنتاجية، حتى لا يتحول إلى دعم للاستهلاك فقط.

والهدف النهائي ليس أن تكون أسعار الطاقة في الأردن الأدنى عربياً أو عالمياً، بل أن تكون عادلة وشفافة وقابلة للتحمل، وأن تعكس كلفة حقيقية لا تضر بالمالية العامة ولا تضعف تنافسية الاقتصاد.

التحديث السياسي من القوانين إلى البرامج

بدأ الأردن مساراً مهماً في التحديث السياسي، وأجريت الانتخابات النيابية في أيلول/سبتمبر 2024 وفق الإطار القانوني الناظم للانتخابات والأحزاب. كما نقل قانون الأحزاب السياسية رقم 7 لسنة 2022 الحياة الحزبية إلى مرحلة مختلفة.

لكن نجاح هذا المسار لا يقاس بعدد القوانين أو الأحزاب، بل بقدرتها على تقديم برامج اقتصادية وتعليمية ومالية، وحلول للبطالة، ورؤى للطاقة، وخطط للإدارة العامة، وكوادر متخصصة ومراكز أبحاث. فالحزب الفاعل ليس إطاراً انتخابياً فقط، بل مؤسسة قادرة على إنتاج السياسات والقيادات.كما يجب أن تنتقل المعارضة من الاكتفاء بانتقاد الحكومة إلى تقديم بدائل واضحة تتضمن الكلفة ومصادر التمويل والنتائج المتوقعة. وينبغي أن يتحول التنافس السياسي من سؤال: من الأقرب إلى السلطة؟ إلى سؤال: من يملك أفضل برنامج لإدارة الدولة؟بهذا يصبح البرلمان مساحة لاختبار السياسات، وتتحول الأحزاب إلى مؤسسات قادرة على إعداد البدائل وتقديمها للمواطنين دون اي تدخل مباشر او غير مباشر للموسسات العامه.

الأمن والسياسة الخارجية

حافظ الأردن على درجة عالية من الاستقرار الداخلي رغم وجوده بين بؤر صراع كبرى، لكن البيئة الأمنية المحيطة به أصبحت أكثر تعقيداً. فهو يقع بين إسرائيل وفلسطين وسوريا والعراق والبحر الأحمر والخليج وإيران، وعلى مقربة من خطوط التجارة والطاقة الإقليمية.وقد أظهرت تطورات السنوات الأخيرة أن الصراعات الإقليمية يمكن أن تنتقل آثارها سريعاً إلى الاقتصاد والأمن والطيران والتجارة والطاقة. كما أن استمرار التوتر حول الضفة الغربية والقدس يمثل تحدياً مباشراً للأردن، خصوصاً في ظل دوره التاريخي تجاه المقدسات الإسلامية والمسيحية في القدس.ومن منظور الأمن الوطني، يُعد حدوث تهجير جماعي للفلسطينيين من الضفة الغربية إلى الأردن من أخطر السيناريوهات المحتملة، لما قد يسببه من ضغط سكاني واقتصادي ومائي، وضغط على التعليم والصحة وسوق العمل، إضافة إلى تداعيات سياسية واجتماعية وإقليمية عميقة. وهذه آثار محتملة تعتمد على حجم النزوح ومدته ومصادر التمويل وقدرة المؤسسات وطبيعة الاستجابة الدولية.لذلك يجب أن يبقى رفض التهجير جزءاً ثابتاً من الموقف الاستراتيجي الأردني، وأن يستند إلى وحدة وطنية ومؤسسات قادرة على إدارة النقاش العام حول القضايا المصيرية.

وفي السياسة الخارجية، يحتاج الأردن إلى علاقاته مع الولايات المتحدة والغرب، كما يحتاج إلى علاقاته العربية والخليجية والعراقية والأوروبية والآسيوية. والمطلوب ليس اختيار محور واحد، بل تنويع الشراكات دون التفريط بالمصالح الوطنية، وبناء شبكة مصالح مع مختلف الأطراف.

الإدارة العامة والتعليم والذكاء الاصطناعي

نجاح الخطط الاقتصادية والسياسية يتطلب إدارة حكومية قادرة على التنفيذ وموازنة توجه الموارد إلى الاستثمار والخدمات الأساسية. ولا ينبغي أن يقتصر الإصلاح الإداري على خفض عدد الموظفين، بل يجب أن يشمل إعادة توزيع الموارد البشرية ورفع كفاءة المؤسسات وربط الحوافز بالأداء ورقمنة الخدمات ودمج الوحدات المتشابهة عند الحاجة ونشر تقارير دورية عن نتائج الإنفاق.كما ينبغي إجراء تقييم مستقل لكل وزارة ومؤسسة يجيب عن أسئلة أساسية: ما الخدمات التي تقدمها؟ ما كلفتها؟ ما جودتها؟ وهل توجد جهات تؤدي المهمة نفسها؟أما الموظفون الذين تتغير وظائفهم نتيجة إعادة الهيكلة، فيجب دعمهم عبر التدريب وإعادة التأهيل والتقاعد الطوعي والمسارات الانتقالية إلى القطاعات الإنتاجية، حتى لا يتحول الإصلاح إلى مصدر اضطراب اجتماعي.

ويمتلك الأردن رأس مال بشرياً مهماً، لكن الفجوة بين مخرجات التعليم واحتياجات الاقتصاد لا تزال واضحة. لذلك يجب إعادة تصميم التعليم العالي والتقني وربط الطالب بسوق العمل منذ السنة الأولى، بحيث يتخرج وهو يمتلك مهارات رقمية ولغة إنجليزية وخبرة عملية ومعرفة بالذكاء الاصطناعي وتحليل البيانات ومهارات الاتصال وفهماً للأسواق العالمية.وقد يمثل الذكاء الاصطناعي تهديداً لبعض الوظائف، لكنه يمكن أن يكون فرصة للأردن، الذي لا يستطيع منافسة الدول الكبرى في حجم رأس المال، لكنه يستطيع المنافسة في العقول. ويمكن تطوير قطاعات مثل البرمجة والخدمات المالية الرقمية والأمن السيبراني والتعهيد والخدمات الطبية الرقمية والتعليم الإلكتروني والذكاء الاصطناعي باللغة العربية ومراكز البيانات والخدمات المهنية.ويتطلب ذلك تحويل الجامعات إلى مصانع للمعرفة، مع حماية البيانات والملكية الفكرية وتشجيع البحث والتجربة وربط التعليم باحتياجات السوق.

المحافظات والزراعة

لا يمكن أن يبقى معظم النشاط الاقتصادي متركزاً في عمّان. لذلك ينبغي تطوير أقطاب اقتصادية متخصصة، بحيث تركز إربد على التكنولوجيا والتعليم والصناعات الدوائية والغذائية، والزرقاء على الصناعة والطاقة والخدمات اللوجستية، والعقبة على التجارة والنقل والسياحة والصناعة البحرية، ومعان على الطاقة والتعدين والسياحة الصحراوية، والكرك والطفيلة على الطاقة والزراعة والسياحة، والمفرق على الزراعة واللوجستيات والتجارة مع سوريا والعراق عندما تسمح الظروف، والبلقاء على الزراعة والصناعات الغذائية والسياحة.وهذه خريطة مقترحة للتخصص الاقتصادي وليست توزيعاً رسمياً معتمداً، لكنها يمكن أن تحول اللامركزية من شعار إداري إلى لامركزية اقتصادية، شرط منح المجالس المحلية الموارد والصلاحيات اللازمة وإخضاعها للرقابة والمساءلة.

ولا يعني شح المياه التخلي عن الزراعة، بل الانتقال إلى الزراعة الذكية والمائية والمحمية، وزراعة المحاصيل عالية القيمة، والتصنيع الغذائي، والتصدير، واستخدام الذكاء الاصطناعي في إدارة المياه والمحاصيل، وخفض كلفة الطاقة المستخدمة في الري والتبريد والتصنيع.والهدف ليس أن ينتج الأردن كل شيء، بل أن ينتج ما يملك فيه ميزة نسبية، وفق دراسات سوق ومياه وطاقة، مع إشراك المزارعين والخبراء والاتحادات المحلية في صياغة السياسات الزراعية.

أولويات العقد المقبل

يحتاج الأردن خلال السنوات العشر المقبلة إلى استراتيجية متكاملة تركز على رفع النمو من خلال الاستثمار والتصدير والإنتاجية، وخلق وظائف ذات إنتاجية ودخل مرتفع، وإصلاح الإنفاق العام، وتوجيه الموارد إلى البنية التحتية والتعليم والطاقة والمياه والتكنولوجيا، وتحسين بيئة الاستثمار، وربط الجامعات والكليات التقنية بسوق العمل، وقياس أداء المؤسسات الحكومية، والحفاظ على شبكة التحالفات الخارجية وحماية المصالح الوطنية.

كما ينبغي إنشاء جهاز استثماري محترف يركز على المشروعات الاستراتيجية، ودراسة إنشاء صندوق استثمار عام يخضع لحوكمة مستقلة وتمويل واضح، على أن يوجه إلى التكنولوجيا والصناعات الدوائية والأمن السيبراني والبرمجيات والطاقة المتجددة والصناعات الغذائية والخدمات اللوجستية ومراكز البيانات ومشروعات المياه ذات العائد الاقتصادي.ولا يجوز أن يتحول هذا الصندوق إلى أداة لإنشاء شركات خاسرة أو إلى بديل عن القطاع الخاص، بل يجب أن يخضع لتدقيق مالي وإفصاح دوري ومعايير واضحة للعائد والمخاطر.

الأردن بين الأزمة والفرصة

الأردن أمام أزمة بسبب ارتفاع البطالة والدين ومحدودية النمو وشح الموارد والمياه واضطراب البيئة الإقليمية واستمرار الاعتماد على الخارج وضغط الإنفاق الجاري وكلفة الطاقة. لكنه أمام فرصة أيضاً، لأن الدولة مستقرة نسبياً، والمؤسسات قائمة، والنظام المصرفي قوي نسبياً، والبنك المركزي حافظ على الاستقرار النقدي، ورأس المال البشري متوافر، والعلاقات الدولية واسعة، والسياحة قابلة للنمو، والموقع الجغرافي استراتيجي، وهناك فرص في الطاقة والمياه والنقل والتكنولوجيا، إضافة إلى وجود مسار للتحديث الاقتصادي والسياسي.

وهذا يعني أن الأردن ليس بحاجة إلى معجزة، بل إلى إدارة أفضل للموارد والفرص، وإلى إرادة واضحة في التنمية والإصلاح.ويمكن اختصار المشروع الوطني الأردني في الانتقال من دولة مستقرة تعتمد على إدارة الموارد المحدودة إلى دولة منتجة تعتمد على الإنسان والمعرفة والاستثمار والتكنولوجيا وكفاءة الإنفاق العام.وبدلاً من السؤال عن حجم الإنفاق الحكومي، ينبغي السؤال عن قدرة الاقتصاد على الإنتاج. وبدلاً من التركيز على عدد الوظائف الحكومية، يجب قياس عدد الشركات الجديدة والوظائف المنتجة. وبدلاً من الاكتفاء بعدد الجامعات، ينبغي السؤال عن عدد الشركات التكنولوجية التي خرجت منها. وبدلاً من قياس عدد المستثمرين، يجب معرفة عدد الوظائف وقيمة الصادرات التي خلقها كل استثمار.

العقد الاجتماعي الجديد

يحتاج الأردن إلى عقد اجتماعي اقتصادي وسياسي جديد بين الدولة والمواطن. فالدولة تقدم الأمن والتعليم والصحة الأساسية والبنية التحتية والعدالة وتكافؤ الفرص وبيئة الأعمال والحماية الاجتماعية والتدريب وفرص العمل العادلة، بينما يقدم المواطن العمل والإنتاج والالتزام بالقانون ودفع الضرائب العادلة والمشاركة السياسية والمسؤولية الاجتماعية.

ويصبح القطاع الخاص شريكاً حقيقياً في الاستثمار والتشغيل، لا مجرد ممول للضرائب أو متلقٍ للتسهيلات. أما الموظف العام فيجب أن يشغل وظيقه انتاجيه ولا يمثل جزء من البطاله المقنعه وأن يكون جزءاً من الإصلاح لا ضحية له، عبر التدريب وإعادة التوزيع والتقاعد الطوعي والانتقال إلى القطاعات الإنتاجية.

خاتمة

عاش الأردن أزمات كثيرة، من الحروب واللجوء إلى أزمات الطاقة والمياه والاقتصاد وتغيرات النظام الإقليمي، واستطاع رغم ذلك الحفاظ على مؤسسات الدولة واستمرارية عملها. لكن التحدي المقبل لم يعد فقط: كيف نبقى؟ بل: كيف نتقدم؟يتطلب ذلك تحويل الاستقرار السياسي والأمني من غاية إلى منصة للنمو. فالأمن من دون اقتصاد قوي يبقى هشاً، والاقتصاد من دون عدالة اجتماعية يولد الاحتقان، والتعليم من دون سوق عمل ينتج البطالة، والاستثمار من دون إنتاج وتصدير لا يصنع اقتصاداً مستداماً، والإصلاح المالي من دون حماية اجتماعية قد يتحول إلى مصدر توتر.

لذلك يحتاج الأردن إلى معادلة متكاملة:أمن قوي + اقتصاد منتج + إدارة كفؤة + إنفاق عام رشيد + تعليم حديث + حياة سياسية ناضجة + سياسة خارجية متوازنة = دولة قادرة على المستقبل.

الأردن ليس أمام سؤال بسيط من نوع: هل وضعه جيد أم سيئ؟ فاقتصادياً، هناك استقرار نقدي وفرص حقيقية، لكن النمو أقل من المطلوب، والبطالة والدين والعجز التجاري والمياه والطاقة تمثل تحديات كبيرة. وإدارياً ومالياً، يحتاج إلى تقييم كفاءة المؤسسات وإعادة توجيه الموارد نحو استثمارات إنتاجية، مع حماية حقوق الموظفين. وسياسياً، بدأ مسار مهم للتحديث الحزبي والبرلماني، لكن نجاحه سيقاس بقدرة الأحزاب على إنتاج البرامج والسياسات. وأمنياً، ما زال الأردن قادراً على المحافظة على استقراره، لكنه شديد الحساسية تجاه تطورات فلسطين وسوريا والعراق والبحر الأحمر والطاقة الإقليمية.

ولا ينبغي للأردن أن يقلد نموذج دولة أخرى، بل أن يبني نموذجاً خاصاً يقوم على الإنسان والتعليم والاستقرار والموقع الجغرافي والسياحة والتكنولوجيا والطاقة المتجددة والمياه وكفاءة الإنفاق والشراكات الإقليمية والدولية.

والخيار أمام الأردن ليس بين التفاؤل والتشاؤم، بل بين إدارة المستقبل… أو انتظار المستقبل.

فالأردن الذي نجح في المحافظة على الدولة في أصعب الظروف يستطيع الانتقال إلى مرحلة جديدة: مرحلة بناء اقتصاد قادر على خلق الثروة، وسياسة قادرة على إنتاج القيادات، وإدارة قادرة على تحويل الخطط إلى نتائج، وقطاع خاص قادر على استيعاب الطاقات البشرية.

وهنا تكمن المعركة الحقيقية للأردن في العقد القادم.

فالمستقبل الأردني لن تصنعه المساعدات وحدها، ولا القروض، ولا الحكومات وحدها؛ بل سيصنعه الأردني عندما يتحول من مستهلك لفرص محدودة إلى منتج للمعرفة والثروة والقيمة.

ملاحظة منهجية حول المصادر والأرقام

يعتمد هذا النص على مصادر رسمية أردنية ومؤسسات دولية موثوقة، أبرزها دائرة الإحصاءات العامة، والبنك المركزي الأردني، ووزارة المالية، ووزارة السياحة والآثار، والهيئة المستقلة للانتخاب، ووزارتا المياه والري والطاقة والثروة المعدنية، إضافة إلى البنك الدولي، وصندوق النقد الدولي، والمفوضية السامية للأمم المتحدة لشؤون اللاجئين، وبرنامج الأمم المتحدة الإنمائي.

ويُميَّز بين البيانات المؤكدة المنشورة في التقارير الرسمية، والتقديرات والتوقعات الصادرة عن الحكومة أو المؤسسات الدولية، والاستنتاجات التحليلية التي تمثل قراءة سياسية أو اقتصادية ولا تُعد أرقاماً رسمية. كما ينبغي التحقق من أحدث إصدارات المصادر قبل النشر النهائي، لأن بعض المؤشرات الاقتصادية تخضع للمراجعة مع صدور البيانات الختامية.

إيران وأمريكا: حرب العقوبات ومعركة النظام العالمي الجديد

هناك لحظات في التاريخ تبدو في ظاهرها صغيرة، لأنها تبدأ بقرار إداري أو بيان سياسي أو قائمة جديدة من العقوبات، ثم يتبين بعد سنوات أنها كانت جزءاً من تحول أكبر بكثير مما تخيل أصحابها في لحظة اتخاذ القرار. والمواجهة الأمريكية مع إيران تبدو اليوم واحدة من هذه اللحظات؛ فهي لم تعد مجرد خلاف على برنامج نووي أو صراع على النفوذ في الشرق الأوسط، ولم تعد العقوبات مجرد وسيلة أمريكية لمعاقبة دولة رفضت الانصياع للإرادة الأمريكية، وإنما تحولت تدريجياً إلى معركة واسعة حول النفط والمال والتكنولوجيا والتجارة والأمن، بل حول السؤال الأهم: من يملك حق وضع قواعد النظام الدولي، ومن يملك القدرة على معاقبة من يخرج عن هذه القواعد؟

ومن هنا فإن النظر إلى العقوبات الأمريكية على إيران باعتبارها مجرد عقوبات اقتصادية يظل نظراً ناقصاً، لأن الاقتصاد في هذه المواجهة ليس إلا أحد وجوه الصراع، بينما الوجه الآخر سياسي واستراتيجي وعسكري، والوجه الأعمق يتعلق بمستقبل القوة الأمريكية نفسها. فالولايات المتحدة لا تحاول فقط أن تمنع إيران من بيع النفط أو الوصول إلى الدولار، وإنما تحاول أن تستخدم وزنها المالي والمصرفي لإجبار طهران على تغيير حساباتها السياسية والأمنية، في حين تحاول إيران أن تثبت أن دولة كبيرة ذات موارد طبيعية وسكان واقتصاد وخبرة طويلة في مواجهة العقوبات تستطيع أن تبقى خارج دائرة الإخضاع الكامل.

وهنا تبدأ القصة الحقيقية.

العقوبات: حين يتحول الدولار إلى سلاح

لم تكن القوة الأمريكية في العقوبات نابعة فقط من حجم الاقتصاد الأمريكي، وإنما من الموقع الاستثنائي للدولار في النظام الاقتصادي العالمي. فالدولار ليس مجرد عملة أمريكية تستخدمها الولايات المتحدة في تجارتها، بل هو عملة الاحتياط الأساسية، وأداة رئيسية في التجارة الدولية، ووسيط في أسواق الطاقة، وركيزة للنظام المصرفي العالمي، ولذلك فإن واشنطن حين تمنع إيران من الوصول إلى الدولار لا تمنعها فقط من استخدام عملة أجنبية، وإنما تحاول أن تفصلها عن جزء كبير من البنية التحتية التي يقوم عليها الاقتصاد العالمي.

وهذه هي العبقرية الحقيقية للعقوبات الأمريكية؛ فهي لا تحتاج دائماً إلى أن تمنع كل شركة في العالم من التعامل مع إيران، وإنما يكفي أن تجعل الشركة تخاف من خسارة السوق الأمريكية أو النظام المالي الأمريكي إذا تعاملت مع طهران. ومن هنا جاءت العقوبات الثانوية، التي جعلت إيران لا تواجه الولايات المتحدة وحدها، وإنما تواجه معها كل شركة أو مصرف أو شركة شحن أو مؤسسة تأمين يمكن أن تختار السوق الأمريكية على السوق الإيرانية.

وهكذا أصبحت الرسالة الأمريكية بسيطة في ظاهرها وقاسية في مضمونها: تستطيع أن تتعامل مع إيران إذا شئت، لكن عليك أن تعرف أن التعامل معها قد يعني أنك تخسر حقك في التعامل معنا.

وهذه القوة لا تزال هائلة، وربما هي أقوى أداة اقتصادية تمتلكها دولة في التاريخ الحديث، لكنها تحمل في داخلها مفارقة ستظهر آثارها كلما طال استخدامها؛ فالدولة التي تستخدم نظامها المالي كسلاح تستطيع أن تفرض على الآخرين احترام هذا النظام، لكنها في الوقت نفسه تدفع خصومها إلى البحث عن نظام لا تستطيع هي الوصول إليه.

وهنا تبدأ أولى المفارقات الكبرى في الحرب الإيرانية الأمريكية.

ماذا تريد واشنطن فعلاً؟

إذا نظرنا إلى العقوبات من زاوية أهدافها المعلنة، فإن الصورة تبدو واضحة: تقليل إيرادات إيران النفطية، منع تمويل البرنامج النووي والصاروخي، إضعاف الحرس الثوري، حرمان إيران من التكنولوجيا الحساسة، تقليص قدرتها على تمويل حلفائها وشبكاتها الإقليمية، ورفع تكلفة استمرار المواجهة إلى الحد الذي تصبح فيه المفاوضات أقل كلفة من الصدام.

لكن الهدف الحقيقي أعمق من ذلك؛ فواشنطن تريد أن تغير حسابات القيادة الإيرانية، لا أن تفرض عليها مجرد خسارة مالية. ولذلك فإن نجاح العقوبات لا يقاس بعدد الشركات التي أضيفت إلى قوائم العقوبات، وإنما بالسؤال السياسي الأكبر: هل أصبحت إيران مستعدة للتنازل عن جزء من خياراتها الاستراتيجية بسبب الضغط الاقتصادي؟

وهنا يصبح الفرق جوهرياً بين إضعاف دولة وإجبار دولة. فمن الممكن أن تكون العقوبات قد أضعفت إيران بشدة، وهذا أمر يصعب إنكاره، لكن الإضعاف الاقتصادي لا يعني بالضرورة الاستسلام السياسي. والتاريخ مليء بالدول التي أصبحت أفقر تحت الحصار لكنها أصبحت، في الوقت نفسه، أكثر تشدداً في الدفاع عن خياراتها لأنها رأت في التراجع أمام العقوبات بداية طريق قد ينتهي بفقدان استقلال القرار.

وهذه هي المشكلة التي تواجه واشنطن في الحالة الإيرانية.

إيران: هل العقوبات هي المشكلة كلها؟

من السهل سياسياً أن تنسب كل مشكلات الاقتصاد الإيراني إلى العقوبات، لكن التحليل الموضوعي لا يستطيع أن يفعل ذلك. فإيران تعاني أيضاً من مشكلات داخلية تراكمت عبر سنوات طويلة، من التضخم وتراجع قيمة العملة إلى ضعف الاستثمار، والفساد، والاقتصاد الموازي، وهجرة الكفاءات، وضعف بعض مؤسسات الإدارة الاقتصادية، والاعتماد الكبير على النفط.

وهذه النقطة مهمة لأن إيران إذا أرادت أن تواجه العقوبات بفاعلية فلا يكفي أن تبحث عن طرق لبيع النفط خارج النظام الأمريكي، بل عليها أن تسأل عن طبيعة اقتصادها نفسه: هل يستطيع اقتصاد يعتمد على الالتفاف على العقوبات أن يتحول إلى اقتصاد قادر على النمو والابتكار والاستثمار وتحسين مستوى معيشة المواطن؟

وهنا يظهر مفهوم اقتصاد المقاومة الذي طورته إيران خلال سنوات طويلة. لقد تعلمت طهران كيف تتعامل مع اقتصاد محاصر، وكيف تستخدم الشركات الوسيطة، والمقايضة، والعملات المحلية، وشبكات التجارة غير المباشرة، والأسواق الآسيوية، والقدرات المحلية، وكيف تستفيد من الفجوات الموجودة في النظام المالي العالمي.

لكن اقتصاد المقاومة يملك فضيلة البقاء أكثر مما يملك فضيلة الازدهار.

فهو يستطيع أن يمنع الاقتصاد من الانهيار الكامل، لكنه لا يستطيع بسهولة أن يعوض تكلفة العزلة، ولا أن يزيل أثر التضخم، ولا أن يوفر للمواطن الإيراني مستوى المعيشة الذي كان يمكن أن توفره له دولة منفتحة على الاقتصاد العالمي.

وهنا السؤال الذي ينبغي أن يطرح على إيران بقدر ما يطرح على أمريكا:

هل اقتصاد المقاومة يستطيع أن ينتصر، أم أنه يستطيع فقط أن يمنع الهزيمة؟

النفط: شريان الحياة وشريان العقوبات

تبقى المعركة النفطية هي قلب المواجهة الاقتصادية، لأن النفط يمثل بالنسبة إلى إيران مصدراً رئيسياً للعملة الصعبة، وبالنسبة إلى العالم سلعة لا يمكن تجاهلها. ولهذا فإن واشنطن تستطيع أن تضغط على إيران من خلال النفط، لكنها لا تستطيع أن تتجاهل حقيقة أن هناك سوقاً عالمية تحتاج إلى النفط الإيراني إذا كان السعر مناسباً.

ومن هنا ظهر ما أصبح يعرف بأسطول الظل وشبكات الشحن والوسطاء وشركات الواجهة، حيث تتغير أسماء السفن وملكيات الشركات ومسارات الشحن، وتستخدم ترتيبات مالية أكثر تعقيداً، وتدخل دول متعددة في سلسلة التجارة حتى يصبح من الصعب معرفة أين تنتهي التجارة المشروعة وأين يبدأ الالتفاف على العقوبات.

وقد استطاعت إيران خلال السنوات الماضية أن تتعلم من العقوبات، بل إن العقوبات نفسها أصبحت مدرسة لإيران في كيفية الالتفاف عليها. وكلما أغلقت واشنطن طريقاً، بحثت طهران عن طريق آخر، وكلما استهدفت واشنطن شركة أو ناقلة، ظهرت شبكة جديدة.

لكن هذه القدرة لها ثمن؛ فالنفط الذي يباع عبر قنوات أكثر خطورة يحتاج إلى خصومات أكبر، والنقل يصبح أغلى، والتأمين يصبح أكثر صعوبة، والوسطاء يحصلون على هوامش أكبر، وبالتالي فإن إيران قد تتمكن من بيع النفط، لكنها لا تبيعه بالضرورة بالشروط التي كانت ستحصل عليها لو كانت جزءاً طبيعياً من النظام المالي والتجاري العالمي.

وهنا تكون العقوبات قد نجحت حتى عندما لم تمنع النفط بالكامل؛ لأنها تجعل كل برميل أكثر تكلفة وأقل ربحية

الصين: الحلقة التي يمكن أن تحسم المعركة

لكن كل هذا يقودنا إلى اسم واحد لا يمكن تجاوزه: الصين.

فإذا كانت إيران هي الهدف المباشر للعقوبات، فإن الصين هي الاختبار الحقيقي لمدى قدرة واشنطن على تنفيذها. فالصين ليست شركة صغيرة يمكن تهديدها بفقدان السوق الأمريكية، وليست دولة ضعيفة يمكن إجبارها بسهولة على الالتزام بكل تفصيل من تفاصيل السياسة الأمريكية، وإنما هي قوة اقتصادية وعسكرية وسياسية كبرى، ولديها مصالحها الخاصة في النفط الإيراني وفي علاقتها بإيران وفي إعادة تشكيل النظام الدولي.

ولهذا فإن السؤال لم يعد فقط: هل تستطيع أمريكا أن تمنع إيران من بيع النفط؟

بل أصبح:

هل تستطيع أمريكا أن تمنع الصين من شراء النفط الإيراني دون أن تدخل معها في مواجهة استراتيجية أوسع؟

وهنا تصبح العقوبات الإيرانية جزءاً من الحرب الباردة الجديدة بين واشنطن وبكين، حتى لو لم تكن هذه الحرب معلنة بهذا الاسم.

فالصين ترى أن الولايات المتحدة تستخدم الدولار والعقوبات وسلاسل التكنولوجيا والمؤسسات المالية أدوات للضغط على خصومها، وتدرك أن الدور قد يأتي عليها في المستقبل. ولذلك فإن بكين لا تنظر إلى تجربة إيران فقط باعتبارها قضية تخص طهران، وإنما باعتبارها درساً استراتيجياً يمكن أن يفيدها في بناء قدرات تقلل تعرضها للضغط المالي الأمريكي.

ومن هنا قد تكون إيران، paradoxically، مختبراً للصين في كيفية التعامل مع عالم تزداد فيه العقوبات الاقتصادية.

روسيا: شريك استراتيجي لا يستطيع أن يحل محل الاقتصاد العالمي

أما روسيا فهي ليست قادرة على تعويض إيران عن الأسواق العالمية، لكنها تستطيع أن توفر لها شيئاً آخر: الدعم السياسي والاستراتيجي والتكنولوجي، والتنسيق مع دولة أصبحت هي نفسها تحت واحدة من أكبر منظومات العقوبات الغربية في التاريخ الحديث.

ولذلك فإن موسكو تملك مصلحة واضحة في ألا تتحول الحرب مع إيران إلى انتصار أمريكي كامل؛ لأن انتصاراً أمريكياً كبيراً في إيران سيعيد تعزيز موقع واشنطن في الشرق الأوسط ويبعث برسالة إلى روسيا نفسها حول حدود قدرتها على مقاومة النظام الذي تقوده الولايات المتحدة.

ومن هنا فإن العلاقة الروسية الإيرانية لا ينبغي النظر إليها باعتبارها علاقة يستطيع فيها طرف أن ينقذ الآخر، وإنما باعتبارها علاقة بين دولتين تلتقي مصالحهما في مقاومة الهيمنة الأمريكية على القرار الاقتصادي والسياسي العالمي.

أوروبا: حليف أمني واستقلال اقتصادي غير مكتمل

أما أوروبا فإن موقفها أكثر تعقيداً، لأنها لا تستطيع ببساطة أن تنفصل عن الولايات المتحدة في القضايا الأمنية، لكنها في الوقت نفسه لا تريد أن تصبح كل مصالحها الاقتصادية رهينة لقرارات واشنطن.

وقد أثبتت السنوات الماضية أن الأوروبيين يملكون قلقاً حقيقياً من البرنامج النووي الإيراني والصواريخ والنفوذ الإقليمي، ولذلك يمكن أن يقتربوا من الموقف الأمريكي في هذه الملفات، لكن هذا لا يعني بالضرورة أنهم يريدون المشاركة في حرب اقتصادية مفتوحة إلى ما لا نهاية.

وهنا يظهر سؤال أكبر من إيران نفسها: هل تستطيع أوروبا أن تكون قوة استراتيجية مستقلة، أم أنها ستظل في النهاية داخل المجال الأمريكي كلما وصل الصراع إلى نقطة الاختبار؟

إن استمرار استخدام العقوبات الثانوية قد يضع أوروبا أمام هذا السؤال بصورة أكثر حدة، لأن الأمر عندها لن يعود متعلقاً بإيران وحدها، وإنما بالقدرة الأوروبية على اتخاذ قرار اقتصادي مستقل

الخليج: بين الحماية الأمريكية والخوف من الحرب

أما دول الخليج فتعيش واحدة من أكثر المعادلات حساسية؛ فهي تحتاج إلى المظلة الأمنية الأمريكية، لكنها في الوقت نفسه تعرف أن الحرب الشاملة مع إيران لن تبقى داخل الأراضي الإيرانية، وأن الخليج وموانئه ومصارفه وطرق الطاقة واستثماراته ستكون في قلب الخطر.

ومن هنا يمكن أن نرى موقفاً خليجياً مزدوجاً: تعاون أمني وسياسي مع الولايات المتحدة، وفي الوقت نفسه محاولة لتجنب انفجار إقليمي طويل الأمد.

فالدول الخليجية لا تريد إيران قوية إلى الحد الذي يهددها، لكنها لا تريد أيضاً إيران منهارة إلى الحد الذي يخلق فراغاً وفوضى وحرباً أهلية وانتشاراً للسلاح.

وهذه هي إحدى مفارقات الشرق الأوسط: أحياناً يكون الاستقرار مع خصم قوي أقل خطراً من الفوضى التي تتركها وراءه دولة منهارة.

إسرائيل: هل تريد إسقاط إيران أم احتواءها؟

وهنا يدخل العامل الإسرائيلي، وهو عامل لا يمكن فصله عن الحسابات الأمريكية.

إسرائيل ترى في إيران تهديداً استراتيجياً كبيراً، خصوصاً في الملف النووي والصاروخي وشبكة العلاقات الإقليمية الإيرانية، ولذلك فهي معنية بإضعاف القدرات الإيرانية.

لكن السؤال الأعمق هو: ماذا يحدث إذا تجاوز إضعاف إيران نقطة معينة وأدى إلى انهيار الدولة نفسها؟

هل يكون ذلك انتصاراً إسرائيلياً، أم بداية فوضى قد تكون أخطر من إيران القوية؟

فالشرق الأوسط يعرف جيداً أن إسقاط الدولة لا يعني بالضرورة إسقاط المشكلة؛ فقد يؤدي انهيار الدولة إلى انتشار السلاح، وتعدد الميليشيات، وتفكك الحدود، وصعود قوى أكثر تطرفاً، وتدفق اللاجئين، وانفجار صراعات جديدة.

ومن هنا قد يكون الهدف الأكثر واقعية لإسرائيل هو إيران ضعيفة ومراقبة ومحتواة، وليس بالضرورة إيران منهارة.

العقوبات وسباق التكنولوجيا

هناك وجه آخر للعقوبات لا يحظى دائماً بالاهتمام الكافي: أنها قد تحول المنع التكنولوجي إلى حافز للتطوير المحلي.

فحين تمنع دولة من شراء التكنولوجيا، أمامها طريقان: أن تستسلم للعجز، أو أن تحاول بناء البديل.

وقد اختارت إيران في قطاعات معينة الطريق الثاني، خصوصاً في الصواريخ والطائرات المسيّرة والحرب الإلكترونية وبعض الصناعات العسكرية.

ولا يعني ذلك أن إيران أصبحت مكتفية ذاتياً، فهذا مبالغة، لكن العقوبات دفعتها إلى الاستثمار في بدائل محلية وإلى البحث عن شركاء غير غربيين.

وهنا يظهر السؤال الذي يطارد كل نظام عقوبات:

هل تمنع العقوبات التكنولوجيا، أم أنها تؤخرها فقط وتدفع الدولة المستهدفة إلى تطوير بدائلها؟

والإجابة تختلف من قطاع إلى آخر، لكن المؤكد أن الحظر التكنولوجي يمكن أن يتحول، بعد سنوات طويلة، من أداة لمنع المعرفة إلى محفز لبناء معرفة بديلة.

ومن الاقتصاد إلى سباق التسلح

وهنا نصل إلى أخطر الارتدادات.

فالعقوبات والحرب لا تعملان دائماً في الاتجاه الذي يريده واضع العقوبة. فعندما تشعر إيران بأنها محاصرة عسكرياً واقتصادياً، فإنها لا تتخلى بالضرورة عن التسلح؛ بل قد ترى أن امتلاك القدرة العسكرية أصبح أكثر ضرورة.

وفي الجانب الآخر، تنظر إسرائيل إلى إيران باعتبارها تهديداً، فتزيد قدراتها العسكرية، ودول الخليج ترى إيران وإسرائيل ومحيطها الإقليمي، فتزيد الإنفاق الدفاعي، وأوروبا تنظر إلى روسيا فتعود إلى الحديث عن إعادة التسلح، وروسيا ترى الولايات المتحدة وحلف الناتو، والصين ترى الولايات المتحدة وحلفاءها في آسيا، والولايات المتحدة ترى الصين وروسيا وإيران في شبكة استراتيجية واحدة.

وهكذا يتشكل سباق تسلح جديد لا يمكن تفسيره بعامل واحد.

العقوبات ليست السبب الوحيد، لكنها تصبح أحد المحركات التي تزيد الشعور بعدم الأمان.

وكل دولة تقول للأخرى: إذا كنت تستعد للأسوأ، فلا يمكنني أن أظل مستعداً للأفضل.

وهكذا يصبح الخوف نفسه صناعة.

صناعة أسلحة، وصناعة طائرات، وصناعة صواريخ، وصناعة دفاع جوي، وصناعة إلكترونيات، وصناعة أمن سيبراني، وصناعة أقمار صناعية، وصناعة تكنولوجيا مزدوجة الاستخدام.

والنتيجة أن العالم يدخل مرة أخرى في اقتصاد أمني عسكري تتزايد فيه قيمة القوة على حساب قيمة الانفتاح

والمفارقة: أمريكا نفسها تدفع الثمن

وهنا نصل إلى الجزء الذي يجب ألا يغيب عن أي تحليل جاد: الولايات المتحدة ليست خارج المعادلة الاقتصادية.

فأمريكا هي التي تفرض العقوبات، لكنها تدفع أيضاً تكاليف حماية طرق التجارة والطاقة، وتتحمل تكاليف الانتشار العسكري، وتواجه تكاليف سباق التسلح، وتحتاج إلى إعادة بناء مخزونات السلاح، وتتعرض شركاتها لبعض الخسائر عندما تغلق أمامها أسواق، كما أن ارتفاع المخاطر في الطاقة والشحن ينعكس في النهاية على الاقتصاد العالمي، ومن ثم على الاقتصاد الأمريكي نفسه.

والأهم أن العقوبات قد تدفع الشركات والدول إلى إعادة النظر في اعتمادها على السوق والنظام المالي الأمريكيين.

وهنا تظهر مفارقة خطيرة:

كلما استخدمت أمريكا قوتها المالية بصورة أوسع، ازدادت حاجة الآخرين إلى بناء أدوات تقلل اعتمادهم على هذه القوة.

إنها معادلة تشبه من يملك قلعة شديدة القوة، فيستخدمها لإجبار الجميع على الدخول إليها، ثم يكتشف بعد سنوات أن خوف الآخرين منها دفعهم إلى بناء قلاع بديلة.

البترودولار: ليس سقوطاً وإنما تآكل

ومن هنا نصل إلى قضية البترودولار.

ليس صحيحاً أن العقوبات الأمريكية أسقطت البترودولار، وليس صحيحاً أن الدولار فقد مكانته المركزية في تجارة الطاقة. لكن من الصحيح أن الاستخدام السياسي المتزايد للدولار والعقوبات دفع بعض الدول إلى البحث عن وسائل لتقليل اعتمادها عليه.

وهنا بدأ التوسع في استخدام العملات المحلية، واليوان في بعض تجارة الطاقة، والروبل والروبية، والذهب، والمقايضة، وأنظمة الدفع البديلة.

وهذه العملية لا تعني نهاية الدولار غداً، لكنها تعني شيئاً أكثر أهمية من الانهيار المفاجئ:

التآكل البطيء للاحتكار.

فالنظم الكبرى لا تنهار دائماً بضربة واحدة؛ أحياناً تبدأ عندما يكتشف الآخرون أن هناك بديلاً ممكناً.

ومن هنا فإن الخطر الحقيقي على الدولار ليس أن تقول إيران غداً إنها لن تستخدمه، وإنما أن تصبح إيران وروسيا والصين وغيرها جزءاً من منظومة تتعامل مع بعضها بصورة متزايدة دون الحاجة إليه.

فإذا أصبح استخدام الدولار اختياراً بين عدة اختيارات، وليس الخيار الوحيد تقريباً، فإن جزءاً من القوة السياسية التي يمنحها الدولار للولايات المتحدة سيبدأ بالتراجع.

لكن لا ينبغي إعلان نهاية الدولار

ومع ذلك يجب الحذر من الوقوع في مبالغة معاكسة.

فالدولار لا يزال يتمتع بمزايا هائلة: عمق الأسواق الأمريكية، وسيولة النظام المالي، وقوة المؤسسات، وحجم الاقتصاد الأمريكي، وثقة المستثمرين، واتساع شبكة التعاملات الدولية.

ولا توجد حتى الآن عملة أخرى تستطيع أن تحل محل الدولار بصورة كاملة.

واليوان الصيني، رغم صعوده، لا يزال مرتبطاً بنظام مالي وسياسي مختلف، والذهب لا يستطيع أن يقوم بكل وظائف العملة الدولية، والعملات المحلية لا توفر وحدها نظاماً عالمياً متكاملاً.

لذلك فإن الحديث الصحيح ليس عن “نهاية الدولار”، وإنما عن بداية عالم مالي أكثر تعدداً

.

العقوبات وتسييس الاقتصاد العالمي

وربما يكون هذا هو الأثر الأعمق للعقوبات الأمريكية.

فالعولمة التي نشأت بعد الحرب العالمية الثانية قامت على فكرة أن التجارة تستطيع أن تتجاوز السياسة، وأن الدول قد تختلف سياسياً لكنها تستمر في التجارة لأن المصالح الاقتصادية تجمعها.

لكن العقوبات تعيد السياسة إلى قلب الاقتصاد.

لم يعد السؤال بالنسبة إلى الشركة فقط: أين السوق الأفضل؟

بل أصبح: مع أي نظام سياسي تستطيع أن تتعامل دون أن تتعرض للعقوبة؟

ولم تعد الدولة تسأل فقط: من يقدم لي النفط الأرخص؟

بل: هل يستطيع هذا المورد أن يحافظ على تجارته إذا تعرض للعقوبات؟

وهكذا بدأ العالم يتحول من اقتصاد عالمي واحد إلى مجموعة من الكتل الاقتصادية والاستراتيجية.

أمريكا وحلفاؤها.

الصين وشبكاتها التجارية.

روسيا وشركاؤها.

ودول تحاول أن تبقى في الوسط وتتعامل مع الجميع.

وهذه ليست نهاية العولمة، لكنها بداية عولمة مجزأة.

ماذا لو فشلت العقوبات؟

وهنا نصل إلى السؤال الذي ينبغي أن يقلق واشنطن أكثر من أي شيء آخر.

ماذا يعني فشل العقوبات؟

الفشل لا يعني أن إيران أصبحت غنية.

ولا يعني أن اقتصادها أصبح قوياً.

ولا يعني أن واشنطن خسرت كل أدواتها.

الفشل الحقيقي يعني أن العقوبات لم تعد قادرة على تحقيق الهدف السياسي الذي وضعت من أجله.

فإذا استطاعت إيران أن تستمر في بيع النفط، وتأمين التكنولوجيا، وتحريك الأموال، والمحافظة على الدولة والجيش، فإن العقوبات تكون قد تحولت من وسيلة لإجبار إيران إلى وسيلة لمعاقبتها فقط.

وهذا فرق هائل.

لأن العقوبة التي لا تغير السلوك تتحول مع الوقت إلى تكلفة ثابتة.

وإذا اكتشفت دول أخرى أن هذه التكلفة يمكن تحملها، فإن قيمة العقوبات الأمريكية في المستقبل تبدأ بالتراجع.

وهنا قد تجد واشنطن نفسها أمام السؤال الأصعب:

إذا فشل السلاح الاقتصادي، فما السلاح التالي؟

والجواب المخيف هو: القوة العسكرية

وإذا فشل الاقتصاد، هل تأتي الحرب؟

هذه هي النقطة التي تجعل الأزمة الإيرانية أخطر من مجرد عقوبات.

فإذا فشلت العقوبات في تغيير السلوك الإيراني، وإذا فشلت المفاوضات، وإذا استمر التصعيد النووي والصاروخي والعسكري، فإن الإغراء باستخدام القوة العسكرية يزداد.

لكن الحرب على إيران ليست حرباً على دولة صغيرة.

إيران دولة كبيرة جغرافياً وسكانياً، تمتلك عمقاً استراتيجياً، وقدرات صاروخية، وشبكات إقليمية، وموقعاً يطل على الخليج، وتأثيراً مباشراً في أمن الطاقة العالمي.

والحرب معها يمكن أن تؤدي إلى ارتفاع هائل في أسعار النفط، واضطراب الملاحة، وتهديد الممرات البحرية، وضغط على أوروبا وآسيا، وربما تدخل أطراف أخرى بصورة مباشرة أو غير مباشرة.

وهنا تعود الصين إلى الصورة.

فإذا أصبحت الحرب تهدد النفط الذي تحتاجه الصين، فإن بكين لن تستطيع أن تتعامل معها باعتبارها مجرد قضية أمريكية إيرانية.

ومن هنا فإن الانتقال من العقوبات إلى الحرب قد يفتح الباب أمام مواجهة أكبر بكثير من إيران نفسها.

من يقف مع أمريكا؟

ستجد الولايات المتحدة حلفاء واضحين في إسرائيل، وفي بعض الدول الأوروبية، وفي دول إقليمية ترى في إيران تهديداً استراتيجياً، كما ستجد تعاوناً متفاوتاً من دول أخرى في مجالات الأمن والرقابة المالية ومنع انتشار السلاح.

لكن الحلفاء ليسوا بالضرورة مستعدين لدفع الثمن نفسه.

فالدولة التي تؤيد العقوبات سياسياً قد لا تكون مستعدة لتحمل ارتفاع أسعار الطاقة أو انهيار التجارة أو حرب بحرية طويلة.

وهنا تظهر الفجوة بين التأييد السياسي والالتزام الاقتصادي.

ومن يقف مع إيران؟

الصين هي الطرف الأكثر أهمية من الناحية الاقتصادية، وروسيا هي الطرف الأكثر أهمية من الناحية الاستراتيجية، وهناك دول أخرى قد لا تكون حليفة لإيران بالمعنى الكامل لكنها لا تريد الالتزام بالعقوبات الأمريكية بصورة مطلقة.

وهنا تمتلك إيران ميزة مهمة: ليست بحاجة إلى أن تجعل العالم كله معها؛ يكفيها أن تمنع العالم كله من أن يكون ضدها.

إذا وجدت طهران منافذ تجارية ومالية تكفي لاستمرار الدولة، فإنها تستطيع الصمود.

لكن عليها أن تدرك أن الصمود ليس نصراً في حد ذاته.

إذن من ينتصر؟

إذا كان المقصود بالانتصار الأمريكي أن تتوقف إيران تماماً عن بيع النفط، فهذا هدف صعب للغاية.

وإذا كان المقصود أن تصبح التجارة الإيرانية أكثر كلفة وأن تتراجع إيرادات الدولة وأن تصبح التكنولوجيا والتمويل أكثر صعوبة، فإن الولايات المتحدة قادرة على تحقيق ذلك بدرجة كبيرة.

أما إذا كان المقصود إجبار إيران على تغيير بنيتها السياسية والاستراتيجية بالكامل، فالأمر أكثر تعقيداً.

وفي المقابل، إذا كان المقصود بالانتصار الإيراني أن تتخلص من العقوبات وتعود إلى الاقتصاد العالمي بشروطها، فإن هذا أيضاً غير واقعي ما دامت المواجهة الاستراتيجية مستمرة.

إيران تستطيع أن تقاوم.

لكنها تدفع الثمن.

وأمريكا تستطيع أن تضغط.

لكنها تدفع ثمناً هي الأخرى.

المعركة الأطول: من يستطيع أن يبقى؟

لهذا فإن السؤال الحقيقي ليس من يملك الاقتصاد الأقوى، وإنما من يستطيع تحمل الاستنزاف لفترة أطول.

أمريكا تملك اقتصاداً أكبر ونظاماً مالياً أقوى ودولاراً لا يزال مركزياً.

وإيران تملك الموارد والخبرة في التعامل مع الحصار والقدرة على التكيف وشبكة من العلاقات مع قوى لا تريد أن ترى انتصاراً أمريكياً كاملاً.

والصين تملك مفتاحاً اقتصادياً مهماً لأنها تستطيع أن تجعل حصار إيران أقل إحكاماً.

وروسيا تستطيع توفير العمق الاستراتيجي.

وأوروبا تستطيع أن تكون جسراً أو ساحة صراع.

والخليج يستطيع أن يكون منطقة استقرار أو منطقة انفجار.

وإسرائيل تستطيع أن تكون قوة ضغط تدفع نحو المواجهة، لكنها لا تستطيع بسهولة أن تتحكم وحدها في نتائج حرب طويلة.

وهنا المفارقة الأخيرة

قد تنجح الولايات المتحدة في إضعاف إيران دون أن تنجح في إخضاعها.

وقد تنجح إيران في إفشال الحصار الكامل دون أن تنجح في تحقيق الازدهار.

وقد تستفيد الصين من استمرار الأزمة في بناء نفوذها.

وقد تجد روسيا في استمرار الصراع فرصة لتوسيع حضورها.

وقد تخسر أوروبا جزءاً من استقلالها الاستراتيجي.

وقد تدفع دول الخليج ثمناً أمنياً واقتصادياً لا تريده.

وقد يدفع المواطن الإيراني الثمن الأكبر من التضخم وتراجع القوة الشرائية.

وقد يدفع المواطن الأمريكي أيضاً جزءاً من الثمن عبر الضرائب والإنفاق العسكري وأسعار الطاقة.

وفي وسط كل ذلك، قد يكون هناك خاسر أكبر لا يظهر في نشرات الأخبار: النظام العالمي الذي كان يفترض أن تكون التجارة فيه جسراً بين الدول، فإذا به يتحول تدريجياً إلى ساحة للصراع بينها

الخلاصة: العقوبات التي قد تغير العالم أكثر مما تغير إيران

إذا أردنا حكماً نهائياً، فإنني لا أعتقد أن الولايات المتحدة ستفشل في فرض العقوبات على إيران؛ فواشنطن تملك من الأدوات المالية والمصرفية والتكنولوجية ما يجعلها قادرة على إيلام الاقتصاد الإيراني بدرجة كبيرة.

لكنني لا أعتقد أيضاً أنها ستنجح بسهولة في تحويل هذا الألم إلى استسلام سياسي.

إيران ستبقى قادرة على الالتفاف على جزء من العقوبات، والصين ستظل عاملاً حاسماً، وروسيا ستبقى حاضرة، ودول أخرى ستبحث عن المساحة الرمادية التي تسمح لها بالتعامل مع إيران دون الاصطدام الكامل بواشنطن.

والأهم أن العقوبات نفسها قد تنتج أثراً معاكساً للمصلحة الأمريكية على المدى الطويل؛ فكلما استخدمت واشنطن الدولار كسلاح، ازدادت دوافع الآخرين لبناء أدوات تقلل اعتمادهم عليه، وكلما اتسع استخدام العقوبات الثانوية، ازداد القلق من الاعتماد على النظام المالي الأمريكي، وكلما زاد الضغط العسكري والاقتصادي، ازداد سباق التسلح، وكلما زادت الكتل السياسية والاقتصادية، تراجعت مساحة العالم الواحد الذي عرفته العقود الماضية.

ولهذا فإن المعركة الحقيقية ليست في النهاية بين واشنطن وطهران وحدهما.

إنها معركة على شكل القرن الحادي والعشرين.

فأمريكا تحاول أن تحافظ على نظام عالمي أعطاها قوة استثنائية، وإيران تحاول أن تثبت أن القوة الأمريكية لها حدود، والصين ترى في الصراع فرصة لإعادة توزيع مراكز القوة، وروسيا تحاول منع عودة الهيمنة الأمريكية إلى مستوى لا تستطيع احتماله، وأوروبا تبحث عن استقلال لا تعرف بعد كيف تدفع ثمنه، ودول الخليج تبحث عن أمن لا تريد أن يكون رهينة لحرب مفتوحة، وإسرائيل تحاول أن تضمن ألا تتحول إيران إلى قوة مهيمنة في الإقليم.

وهنا يصبح السؤال الأخير مختلفاً تماماً عن السؤال الذي بدأنا به.

ليس السؤال:

هل ستنجح أمريكا في فرض العقوبات على إيران؟

فالجواب الأقرب هو: نعم، ستنجح في إيلام إيران وإضعاف اقتصادها ورفع تكلفة تجارتها.

وليس السؤال:

هل ستستطيع إيران تجاوز العقوبات؟

فالجواب أيضاً: نعم، ستستطيع تجاوز جزء منها، لكنها ستدفع ثمناً كبيراً مقابل ذلك.

أما السؤال الذي سيحكم التاريخ على هذه المواجهة من خلاله فهو:

هل تستطيع الولايات المتحدة استخدام أقوى سلاح اقتصادي في العالم دون أن تدفع خصومها إلى بناء عالم يستطيع الاستغناء عنه؟

فإذا نجحت واشنطن في الضغط على إيران مع الحفاظ على مركزية الدولار، وحالت دون نشوء نظام مالي منافس، وأبقت الصين وروسيا داخل حدود لا تهدد النظام القائم، فإنها تكون قد حققت انتصاراً استراتيجياً يتجاوز إيران.

أما إذا نجحت في إضعاف إيران، لكنها دفعت في الوقت نفسه الصين وروسيا ودولاً أخرى إلى تسريع بناء نظام مالي وتجاري متعدد المراكز، فإنها تكون قد ربحت المعركة التكتيكية وربما خسرت جزءاً من الحرب الاستراتيجية.

وفي المقابل، إذا بقيت إيران واقفة، فهذا لا يعني أنها انتصرت؛ فإذا بقيت دولة قادرة على البقاء لكنها أكثر فقراً وعزلة وأقل قدرة على التنمية، فإنها تكون قد نجحت في منع الهزيمة دون أن تحقق النصر.

ولهذا ربما تكون الحقيقة الأعمق أن هذه الحرب لا تبحث عن منتصر واحد.

إنها تبحث عن الشكل الذي سيكون عليه العالم بعد أن تنتهي.

فالعقوبات قد تبدأ بهدف تغيير سلوك دولة واحدة، لكنها إذا استمرت طويلاً يمكن أن تغير سلوك دول كثيرة.

والدولار قد يبدأ كسلاح لحماية النفوذ الأمريكي، لكنه إذا استخدم بصورة مفرطة قد يدفع الآخرين إلى البحث عن أسلحة مالية بديلة.

والخوف من إيران قد يؤدي إلى سباق تسلح، وسباق التسلح قد يعيد تشكيل الاقتصاد العالمي، واقتصاد الحرب قد يعيد تشكيل السياسة، والسياسة قد تعيد تشكيل التحالفات.

وعند تلك النقطة، لن يكون السؤال من انتصر في معركة العقوبات على إيران.

سيكون السؤال:

هل استطاعت أمريكا أن تحافظ على النظام الذي تقوده، أم أن محاولة الدفاع عن هذا النظام كانت، من حيث لا تريد، أحد العوامل التي دفعت العالم إلى بناء نظام جديد؟

وهنا، في هذه المفارقة بالذات، تكمن أهمية الصراع الإيراني الأمريكي.

فإيران قد تكون ساحة المعركة.

لكن المعركة الحقيقية أوسع من إيران بكثير.

إنها معركة على الدولار، والطاقة، والسلاح، والتكنولوجيا، والتحالفات، والسيادة الاقتصادية، وفي النهاية على السؤال الأكبر الذي يواجه العالم اليوم:

من يكتب قواعد النظام الدولي القادم

كفاءة نقل الأخبار والمعلومات

لعل هذه القصة حدثت قبل أكثر من ثلاثين عاماً، عندما كنت شريكاً في شركة إرنست ويونغ العالمية. وللتوضيح، فإن منصب الشريك يُعد من أعلى المراتب المهنية في مجال تخصصي.

في ذلك الوقت، انتدبتني الشركة للسفر من جدة إلى هيوستن، حيث كانت تُعقد دورة تدريبية خاصة بالشركاء، يشارك فيها عدد من الشركاء القادمين من أكثر من عشر دول حول العالم.

كان المحاضر متميزاً، وقد أراد أن يقدم لنا درساً عملياً في أهمية دقة نقل المعلومات، وكيف يمكن للمعلومة أن تتغير أثناء انتقالها من شخص إلى آخر.

اختار المحاضر عدداً من الشركاء، ربما ثلاثة، وطلب منهم البقاء في القاعة، بينما طلب من بقية الشركاء الخروج منها.

ثم عرض علينا صورة، وطلب منا أن نتأملها جيداً وأن ندقق في جميع تفاصيلها، لأن مهمتنا ستكون وصف الصورة لشريك سيدخل القاعة من الخارج، بحيث يستطيع أن يتخيلها وكأنه يراها أمامه.

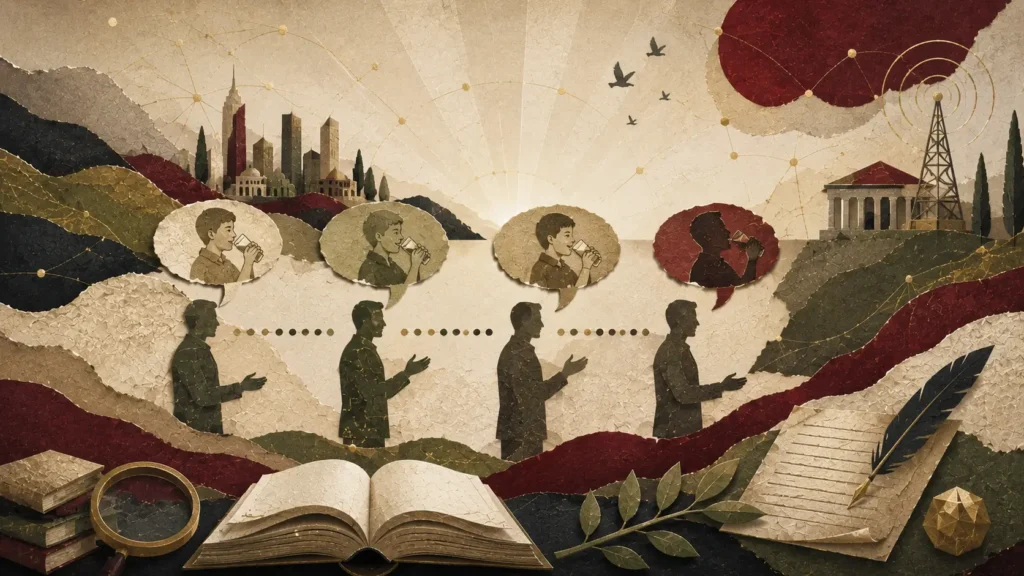
كانت الصورة بسيطة للغاية: ولد يضحك، وفي يده كأس يشرب منه الماء.

دخل أحد الشركاء من الخارج، وبدأنا في وصف الصورة له. تولى أحدنا عملية الوصف، بينما كنا نحن الآخرون نضيف من ملاحظاتنا كلما شعرنا أن هناك تفصيلاً لم يُذكر. واستمر الوصف حتى اعتقدنا أننا نقلنا كل ما في الصورة، وأن الشريك الذي يستمع إلينا أصبح قادراً على تكوين صورة شبه كاملة عنها.

عندها طلب منا المحاضر أن نجلس جانباً وأن نراقب فقط، من دون أن نتحدث أو نبدي أي إشارة تدل على الرضا أو عدم الرضا عن عملية النقل.

ثم طلب من شريك آخر كان خارج القاعة أن يدخل.

وقال للشريك الذي استمع إلى وصفنا الأول: الآن، صف له الصورة بالكلمات كما لو أنك تراها أمامك.

بدأ الشريك في وصف الصورة بكل ثقة، واستمر في نقل التفاصيل حتى اعتقد أنه نقل الصورة كاملة.

وحين انتهى، بدا لنا أن الشريك الثاني استطاع بالفعل استيعاب نحو 95% من محتوى الصورة.

ثم جلس الشريك الذي قام بالوصف معنا للمشاهدة، بينما تولى الشريك الثاني مهمة نقل ما فهمه إلى شريك ثالث دخل من الخارج.

وهنا بدأت الصورة تتغير.

فبعد أن كان الاستيعاب في المرحلة الأولى قريباً من 95%، انخفض في المرحلة التالية إلى نحو 70%.

واستمرت العملية بالطريقة نفسها، شريك ينقل إلى شريك آخر، ثم الثالث ينقل إلى الرابع، وهكذا.

ومع كل عملية نقل كانت بعض التفاصيل تختفي، وبعضها يتغير، وبعضها يُضاف من عند الناقل من دون قصد.

حتى وصلنا إلى آخر شريك دخل القاعة.

طلب منه المحاضر أن يصف لنا الصورة.

فماذا قال؟

لقد وصف الصورة على أنها تحتوي على ولد سكران!

ضحكنا جميعاً، لكن الدرس كان أعمق بكثير من مجرد موقف طريف.

فالصورة الأصلية كانت واضحة: ولد يضحك وفي يده كأس يشرب منه الماء.

لكنها، بعد أن مرت عبر سلسلة من الأشخاص، تحولت في ذهن آخر شخص إلى ولد سكران.

وهنا أدركنا أن المشكلة لم تكن في الأشخاص، ولا في نواياهم، وإنما في طبيعة الاتصال الإنساني نفسه.

ماذا تعلمنا من هذه التجربة؟

أولاً: كلما زادت قنوات نقل المعلومة، زادت احتمالات فقدان جزء من محتواها.

فالمعلومة عندما تنتقل مباشرة من مصدرها إلى متلقيها تكون أقرب إلى الأصل. ولكن عندما تمر عبر سلسلة من الأشخاص، فإن كل شخص يختار ما يتذكره، وما يراه مهماً، وما يعتقد أنه يستحق الذكر، فتبدأ التفاصيل بالتساقط تدريجياً.

ثانياً: تشويه المعلومات قد يكون حتمياً، حتى عندما تكون النوايا سليمة.

لم يكن أي من الشركاء يريد تحريف الصورة أو الكذب بشأنها. الجميع كان يحاول أن ينقل ما فهمه بأمانة. ومع ذلك حدث التشويه.

وهذه نقطة بالغة الأهمية في الإدارة والسياسة والإعلام وحتى في حياتنا اليومية:

ليس كل تحريف للمعلومة ناتجاً عن سوء نية؛ أحياناً يكون ناتجاً عن سوء الفهم، أو النسيان، أو الانتقاء، أو اختلاف زاوية النظر.

ثالثاً: المعلومة لا تنتقل كما هي، وإنما تنتقل كما يفهمها الإنسان.

وهذه ربما كانت أهم رسالة في التجربة.

فنحن لا ننقل دائماً ما نسمعه، وإنما ننقل ما فهمناه مما سمعناه.

وهناك فرق كبير بين الاثنين.

الدرس الإداري

أتذكر هذه التجربة حتى اليوم، لأنها تعكس مشكلة نواجهها في المؤسسات بصورة متكررة.

قد يصدر الرئيس قراراً واضحاً، ثم ينتقل إلى المدير، ومن المدير إلى رئيس القسم، ومنه إلى الموظفين، وفي كل مرحلة قد تفقد المعلومة جزءاً من معناها، أو تُضاف إليها تفسيرات جديدة.

وفي النهاية قد يصل القرار إلى الموظف الأخير مختلفاً تماماً عن القرار الذي صدر في الأصل.

ولهذا فإن المؤسسات الناجحة لا تعتمد فقط على إصدار المعلومات، وإنما تهتم أيضاً بـ آلية نقلها والتأكد من فهمها.

فالاتصال الفعال لا يعني أنني تحدثت، وإنما يعني أن الطرف الآخر فهم ما أردت قوله كما أردت أن يفهمه.

والدرس الأكبر

إن قصة “الولد الذي تحول من شارب ماء إلى ولد سكران” ليست مجرد تجربة تدريبية طريفة، بل هي صورة مصغرة لما يحدث في حياتنا.

فالأخبار التي نسمعها، والقصص التي نتناقلها، والشائعات التي تنتشر، وحتى القرارات الإدارية والسياسية، قد تتغير مع كل عملية نقل.

ولهذا علينا دائماً أن نسأل:

ما هو المصدر الأول للمعلومة؟

كم شخصاً نقلها قبل أن تصل إليّ؟

هل ما أسمعه هو الحقيقة، أم تفسير شخص آخر للحقيقة؟

ربما كان أهم درس خرجنا به من تلك الدورة في هيوستن هو أن المعلومة كلما ابتعدت عن مصدرها، أصبحت أكثر عرضة لأن تفقد شيئاً من حقيقتها.

ولذلك، في عالم أصبحت فيه الأخبار تنتقل في ثوانٍ، ربما أصبحنا بحاجة أكثر من أي وقت مضى إلى مهارة أساسية:

أن نعرف كيف نستمع، وكيف ننقل، وكيف نتحقق قبل أن نحكم.

فبين ما حدث فعلاً، وما قيل إنه حدث، وما فهمناه مما قيل، قد تكون هناك مسافة كبيرة جداً.

وهذه المسافة هي التي صنعت من ذلك الولد الذي كان يشرب الماء… ولداً سكراناً.

البترودولار… نهاية نظام أم ولادة عالم جديد؟ من واشنطن إلى الرياض وبكين: كيف يتغير ميزان القوة في الاقتصاد العالمي؟

لم يبدأ عصر البترودولار في اليوم الذي قيل فيه إن النفط سيباع بالدولار، ولم يبدأ أيضًا عندما أصبحت الخزائن العربية تستقبل مليارات الدولارات من عائدات النفط. لقد بدأ عندما التقت، في لحظة تاريخية واحدة، ثلاثة عناصر نادرًا ما تجتمع بهذه القوة: حاجة العالم إلى الطاقة، وامتلاك الولايات المتحدة للقوة العسكرية والمالية التي تمكنها من حماية النظام الدولي، وامتلاك الدولار للموقع الذي يسمح له بأن يصبح لغة التجارة والتمويل والاحتياطيات.

واليوم، حين تتحرك هذه العناصر الثلاثة في اتجاهات مختلفة، يصبح السؤال عن مستقبل البترودولار أكبر كثيرًا من سؤال عن العملة التي يدفع بها ثمن برميل النفط.

إنه سؤال عن أمريكا.وعن الصين.وعن السعودية.وعن الخليج.وعن الذهب.وعن مستقبل النفط نفسه.

بل إنه في جوهره سؤال عن شكل العالم الذي سيعيش فيه أبناؤنا بعد أن ينتهي النظام الذي عرفناه منذ نهاية الحرب العالمية الثانية.

لهذا فإن الحديث عن «انهيار البترودولار» يحتاج إلى شيء من الحذر. فالتاريخ لا يعمل عادةً بهذه الطريقة. الإمبراطوريات لا تسقط في صباح واحد، والعملات لا تفقد مكانتها بقرار سياسي واحد، والأنظمة الدولية لا تنتهي بمجرد ظهور منافس لها.

الأدق أن نقول إن نظامًا عمره عقود بدأ يتغير.وقد لا تكون المسألة أن الدولار سوف يسقط، وإنما أن العالم بدأ يتعلم كيف يستطيع أن يعيش بدرجة أقل من الاعتماد عليه.وهذا فرق هائل. فالدولار ما زال العملة الأولى في النظام النقدي الدولي. ووفق أحدث بيانات صندوق النقد الدولي، بلغت حصته من الاحتياطيات الرسمية العالمية 57.13% في الربع الأول من عام 2026، بينما بلغت حصة اليورو نحو 20%، واليوان الصيني أقل من 2%. وهذه الأرقام وحدها تكفي لإسقاط فكرة أن الدولار فقد مكانته أو أن اليوان أصبح بديلًا جاهزًا له.

لكنها لا تسقط السؤال الآخر: لماذا بدأت دول كثيرة في البحث عن بدائل جزئية؟ وهنا تبدأ القصة.

بعد الحرب العالمية الثانية خرجت الولايات المتحدة من الحرب وهي تمتلك وزنًا اقتصاديًا وماليًا وعسكريًا لا ينافسها فيه أحد. وفي مؤتمر بريتون وودز أصبح الدولار محور النظام النقدي العالمي، وربطت العملات الأخرى به، بينما ربط الدولار بالذهب.

كانت المعادلة واضحة: الدولار هو العملة المركزية، والذهب هو المرساة النهائية. لكن تلك المعادلة لم تستطع الاستمرار إلى الأبد.

وفي عام 1971 قررت إدارة الرئيس ريتشارد نيكسون وقف قابلية تحويل الدولار إلى الذهب. وكان ذلك واحدًا من أهم التحولات النقدية في القرن العشرين. وهنا ظهر السؤال الذي كان يمكن أن يبدو في ذلك الوقت بسيطًا، لكنه في الحقيقة كان سؤالًا عن مستقبل القوة الأمريكية: إذا لم يعد الدولار قابلًا للتحويل إلى الذهب، فلماذا يستمر العالم في الاحتفاظ به؟ وكانت الإجابة، في جزء مهم منها، هي النفط.فالولايات المتحدة لم تكن بحاجة إلى إعادة الدولار إلى الذهب لكي تحافظ على مكانته. كان يكفي أن يصبح الدولار مرتبطًا بشبكة من المصالح العالمية: التجارة، والتمويل، والطاقة، والاستثمار، والأسواق المالية.

وفي سبعينيات القرن الماضي تطورت العلاقة الأمريكية السعودية لتصبح جزءًا من منظومة أوسع تجمع الأمن والطاقة والمال والاستثمار. وفي هذا السياق أصبحت عائدات النفط الخليجية جزءًا مهمًا من التدفقات الدولارية العالمية، وأصبح النظام المالي الأمريكي المكان الطبيعي لإعادة استثمار جانب من هذه الفوائض. ومن هنا جاءت الظاهرة التي عرفت باسم «إعادة تدوير البترودولارات». فالدول المنتجة للنفط تحصل على الدولارات من بيع الطاقة، ثم تستثمر جزءًا من هذه الدولارات في الأسواق العالمية، بما فيها الأصول الأمريكية، فتعود الأموال إلى النظام المالي الذي أصدر العملة التي حصلت عليها تلك الدول في الأصل.

وهكذا أصبحت هناك دائرة مالية متكاملة:

النفط يولد الدولار.الدولار يدخل المصارف.المصارف تمول التجارة والاستثمار.الفوائض النفطية تبحث عن الأصول.والأصول الأمريكية توفر سوقًا ضخمة وعميقة وسيولة عالية.ثم تعود هذه الأصول لتؤكد مكانة الدولار.لم يكن هذا مجرد ترتيب مالي.كان جزءًا من هندسة القوة العالمية.

وهنا يجب تصحيح فكرة شائعة كثيرًا: البترودولار لم يكن ببساطة «اتفاقًا سريًا» يجبر كل دولة منتجة للنفط على بيع كل برميل بالدولار إلى الأبد. الحقيقة أكثر تعقيدًا من ذلك. قوة النظام جاءت من تداخل المصالح، وحجم الأسواق الأمريكية، وعقود النفط، وتسعير السلع، وشبكات البنوك، والاحتياطيات، والسيولة، والنفوذ السياسي والأمني. ولهذا استمر النظام حتى بعد تغير الظروف التي صنعته.لكن التاريخ لا يرحم الأنظمة التي تفترض أن الظروف ستظل كما هي.

العالم تغير.فالقوة الاقتصادية التي كانت مركزة بصورة استثنائية في الغرب أصبحت موزعة بدرجة أكبر بين أمريكا وأوروبا وآسيا.والصين التي كانت في منتصف القرن العشرين دولة فقيرة نسبيًا أصبحت قوة صناعية وتجارية هائلة. والهند صعدت إلى موقع اقتصادي لا يمكن تجاهله. والخليج لم يعد مجرد مصدر للطاقة، بل أصبح مركزًا لرأس المال والاستثمار والموانئ والخدمات والطيران والسياحة والتكنولوجيا. والنفط نفسه لم يعد السلعة الوحيدة التي تحدد أمن الطاقة. لقد دخلت الكهرباء والغاز والطاقة الشمسية والبطاريات والسيارات الكهربائية

والهيدروجين والذكاء الاصطناعي إلى معادلة الطاقة.

وهنا تبدأ القصة الجديدة.

فإذا كانت قصة البترودولار الأولى قد قامت على النفط، فإن قصة ما بعد البترودولار قد تقوم على شيء أكبر: من يملك منظومة الطاقة والمال والتكنولوجيا معًا؟وهذه هي النقطة التي لا تحظى بما يكفي من الاهتمام.

الصين، مثلًا، لا تحتاج إلى إسقاط الدولار لكي تحقق تقدمًا استراتيجيًا. إنها تحتاج فقط إلى تقليل اعتمادها عليه. فإذا أصبحت نسبة من تجارة الصين مع شركائها تُسوى باليوان، ونسبة أخرى بالعملات المحلية، وجزء آخر عبر ترتيبات مقايضة أو أنظمة دفع بديلة، فإن الدولار لا يختفي، لكنه يفقد جزءًا من الوظيفة التي كان يؤديها.

والأرقام تعطي الصين سببًا قويًا للتحرك.فالصين استوردت في عام 2025 نحو 557.7 مليون طن من النفط الخام، أي ما يعادل نحو 11.55 مليون برميل يوميًا في المتوسط، وهو مستوى قياسي سنوي تقريبًا يعكس حجم اعتماد الاقتصاد الصيني على الطاقة المستوردة. (

ومن الطبيعي أن يكون لدى أكبر مشترٍ للطاقة في العالم مصلحة في أن تكون لديه قدرة أكبر على تحديد شروط الدفع والتمويل.

لكن الصين تواجه مشكلة كبيرة.

فاليوان ليس الدولار.

ولكي تصبح عملة ما عملة احتياط عالمية، لا يكفي أن تكون الدولة التي تصدرها قوة صناعية.يجب أن تكون هناك أسواق مالية عميقة، وسيولة هائلة، وثقة قانونية ومؤسسية، وإمكانية واسعة لتحويل العملة واستخدامها، وأدوات مالية يستطيع المستثمرون العالميون أن يجدوا فيها ملاذًا آمنًا.وهذه هي الميزة التي يمتلكها الدولار.إنه ليس قويًا لأن الولايات المتحدة تقول إنه قوي.إنه قوي لأن وراءه اقتصادًا ضخمًا، وأسواقًا مالية عميقة، وسندات خزانة يستخدمها العالم، وشبكات مصرفية وتجارية تراكمت على مدى عقود.ولهذا فإن استبدال الدولار ليس قرارًا سياسيًا.

إنه مشروع تاريخي. وهذا ما يجعل الصين تتحرك بطريقة أكثر ذكاءً.هي لا تقول للعالم: «اتركوا الدولار غدًا».إنها تبني شيئًا آخر إلى جواره.وهنا تدخل مبادرات مثل أنظمة الدفع الصينية، والتسويات الثنائية، وتوسيع استخدام اليوان في التجارة، وربط الاقتصادات الآسيوية بالصين.قد تكون كل واحدة من هذه الخطوات صغيرة.لكن مجموعها قد يكون كبيرًا.وهذه هي الطريقة التي تتغير بها الأنظمة الدولية.ليس بانفجار واحد.بل بتراكم البدائل.

ومن هنا جاءت نقطة التحول الأخرى: العقوبات المالية.

عندما جمدت الدول الغربية جزءًا كبيرًا من الاحتياطيات الروسية بعد الحرب في أوكرانيا، اكتشفت البنوك المركزية في العالم أن الاحتياطيات الأجنبية ليست مسألة اقتصادية فقط.إنها مسألة سيادة.فالدولة التي تحتفظ بمليارات الدولارات أو اليورو في مؤسسات خارج حدودها يجب أن تفكر، في الظروف العادية، في العائد والسيولة والمخاطر.لكن في عالم الصراعات الجيوسياسية أصبح عليها أن تفكر أيضًا في سؤال آخر:هل يمكن أن تصبح هذه الأصول عرضة للقيود السياسية؟وهذا لا يعني أن البنوك المركزية ستتخلى عن الدولار.بل يعني أنها قد لا تريد أن تضع كل بيضها في سلة واحدة.

وهنا عاد الذهب.

الذهب الذي ظن كثيرون أن عصره انتهى مع النظام النقدي الحديث عاد إلى خزائن البنوك المركزية.في عام 2025 اشترت البنوك المركزية والمؤسسات الرسمية نحو 863 طنًا من الذهب، وهي كمية أقل من مستويات تجاوزت ألف طن في السنوات الثلاث السابقة، لكنها بقيت أعلى بكثير من متوسط 2010–2021. وفي مسح مجلس الذهب العالمي لعام 2026، قال 89% من مديري الاحتياطيات الذين شملهم الاستطلاع إنهم يتوقعون ارتفاع حيازات البنوك المركزية العالمية من الذهب خلال الاثني عشر شهرًا التالية.

ولا ينبغي أن نفهم ذلك باعتباره إعلانًا عن نهاية الدولار.فالذهب لا يستطيع أن يحل محل الدولار في التجارة اليومية.لكنه يؤدي وظيفة مختلفة.الذهب أصل لا تصدره حكومة أجنبية.ولا يحتاج إلى وعد من بنك مركزي آخر.ولهذا فإن عودة الذهب تقول شيئًا بسيطًا:

البنوك المركزية تريد تقليل المخاطر.وهذا في حد ذاته علامة على أن العالم أصبح أكثر قلقًا بشأن الاعتماد الكامل على مركز واحد.

لكن هناك عاملًا آخر ربما يكون أخطر على البترودولار من اليوان والذهب معًا. إنه النفط نفسه.

ماذا لو أصبح العالم يحتاج إلى نفط أقل؟

هذا السؤال لا يعني أن عصر النفط انتهى.

بل يعني أن النفط قد يفقد تدريجيًا جزءًا من احتكاره كمصدر للطاقة في بعض القطاعات.

السيارات الكهربائية، والبطاريات، والطاقة الشمسية، وطاقة الرياح، وكفاءة استهلاك الطاقة، والسياسات البيئية، كلها عوامل تغير خريطة الطلب.

والصين تقدم مثالًا واضحًا. فصعود السيارات الكهربائية الصينية بدأ يظهر في أسواق الوقود العالمية، مع مؤشرات على انخفاض واردات البنزين في دول تزداد فيها واردات السيارات الكهربائية الصينية.

وهنا تصبح المعادلة أكثر تعقيدًا.

فالبترودولار يعتمد على أهمية النفط في الاقتصاد العالمي.إذا بقي النفط مهمًا، بقي جزء مهم من الأساس الذي يقوم عليه.أما إذا انخفضت أهمية النفط تدريجيًا، فإن السؤال عن تسعير النفط بالدولار يصبح أقل أهمية من السؤال الأوسع: ما السلعة التي ستصبح مركز الطاقة في الاقتصاد الجديد؟

وهنا تدخل الكهرباء.والبطاريات.والشبكات.والليثيوم.والنحاس.والذكاء الاصطناعي.والبيانات.وهذا يعني أن القرن الحادي والعشرين قد لا يكون قرن النفط وحده.وقد يصبح صراع الطاقة في المستقبل صراعًا على المعادن والشبكات والتكنولوجيا بقدر ما هو صراع على الآبار.

وهذه الحقيقة يجب أن تكون في قلب التفكير السعودي والخليجي.فالسعودية لا تستطيع أن تنتظر إلى أن ينخفض الطلب على النفط ثم تبدأ في البحث عن المستقبل.يجب أن تستخدم قوة النفط لبناء المستقبل قبل أن يفرض المستقبل نفسه.وهنا تأتي رؤية السعودية 2030 بمعنى أعمق.

فإذا نجحت السعودية في تحويل إيرادات النفط إلى صناعة وتكنولوجيا واستثمارات وبنية تحتية وموانئ وسياحة وذكاء اصطناعي وشركات عالمية، فإن النفط يكون قد أدى دوره التاريخي بصورة مختلفة.

لم يعد النفط غاية.بل أصبح وسيلة.وهذا هو الفرق بين دولة نفطية ودولة تستخدم النفط لبناء قوة اقتصادية تتجاوز النفط.وهنا تظهر أرامكو.أرامكو ليست مجرد شركة تنتج النفط.

إنها واحدة من أكبر أدوات القوة الاقتصادية السعودية.

والسؤال الاستراتيجي بالنسبة إليها في المستقبل لن يكون فقط كم برميلًا تنتج، وإنما كيف تتحول إلى شركة طاقة وصناعة وتقنية واستثمار قادرة على العمل في عالم تتغير فيه مصادر الطاقة.إن النفط يمكن أن يصبح أكثر كفاءة.لكن الطاقة ستظل مطلوبة.

والدولة التي تستطيع أن تنتج النفط والغاز والكهرباء والهيدروجين والبتروكيماويات وتبني مراكز البيانات وتستثمر في الذكاء الاصطناعي، تكون قد انتقلت من عصر البترول إلى عصر الطاقة الأوسع.

وهذا هو التحدي الحقيقي أمام الخليج.

ليس الخروج من النفط.بل الخروج من الاعتماد على النفط.

وهنا نصل إلى السعودية وعلاقتها بالولايات المتحدة والصين.هناك قراءة سطحية تقول إن السعودية تنتقل من واشنطن إلى بكين.لكن الواقع أكثر تعقيدًا.السعودية لا تحتاج إلى أن تختار.إنها تحتاج إلى أن تزيد خياراتها.العلاقة الأمريكية السعودية لها جذور أمنية واستراتيجية عميقة.والولايات المتحدة ما زالت قوة عسكرية وتكنولوجية ومالية هائلة.وفي المقابل أصبحت الصين شريكًا تجاريًا واقتصاديًا بالغ الأهمية للسعودية والخليج.والسوق الآسيوية هي في قلب الطلب على الطاقة الخليجية.

فماذا تفعل الدولة التي تقع في هذه النقطة؟لا تختار بالضرورة. بل توازن.هذاهو معنى الاستقلال الاستراتيجي في عالم متعدد الأقطاب.

أن تكون لديك علاقات قوية مع واشنطن دون أن تكون معزولًا عن بكين.

وأن تتعامل مع الصين دون أن تصبح تابعًا لها.

وأن تستثمر في أوروبا وآسيا وأمريكا.

وأن تستخدم موقعك الجغرافي كقوة.

وهنا تصبح السعودية أكثر أهمية من مجرد كونها دولة نفطية.

إنها تقع في منطقة تربط آسيا بأوروبا وأفريقيا، وتمتلك سواحل وموانئ، وتملك رأس مال ضخمًا، وتمتلك وزنًا في سوق الطاقة، وتتحرك في قلب عالم عربي وإسلامي واسع.وهذا كله يمكن أن يتحول إلى نفوذ.لكن النفوذ يحتاج إلى إدارة.والمال وحده لا يكفي.

فالدولة التي تمتلك المال ولكنها تستورد المعرفة تظل محدودة القوة.أما الدولة التي تمتلك المال وتنتج المعرفة، فتدخل مستوى آخر من القوة.

ولهذا فإن المعركة الحقيقية للخليج قد تكون معركة الجامعة.

نحن بحاجة إلى جامعة مختلفة.إلى أستاذ جامعي لا يعيش داخل قاعة المحاضرات فقط، ولا يرى البحث العلمي نشاطًا منفصلًا عن المجتمع، وإنما يعمل على ثلاثة محاور متكاملة: البحث العلمي، والتدريس، وخدمة المؤسسات والمجتمع، وأن ينقل إلى طلابه الخبرة العملية أثناء مرحلة الدراسة.لأن الاقتصاد الجديد لا يحتاج إلى خريج يحفظ المعلومات.يحتاج إلى إنسان يستطيع أن يصنع معرفة.وأن يحول المعرفة إلى منتج.وأن يحول المنتج إلى شركة.وأن يحول الشركة إلى قوة اقتصادية.

وهنا يصبح التعليم جزءًا من الأمن القومي.والبحث العلمي جزءًا من القوة.والجامعة جزءًا من الاقتصاد.وهذا يقودنا إلى الولايات المتحدة.فهل يعني كل ما سبق أن أمريكا في طريقها إلى الانهيار؟الإجابة: لا.

وهذا مهم.

الحديث عن انهيار الدولار خلال سنوات قليلة لا يستند إلى حقيقة أن هناك بديلًا جاهزًا.

بل إن البيانات الحديثة تظهر استمرار مركزية الدولار. ففي الربع الأول من 2026 ارتفعت حصة الدولار في الاحتياطيات العالمية إلى 57.13%، بينما بقيت حصة اليوان عند مستويات منخفضة جدًا مقارنة به.

إذن المشكلة ليست سقوط الدولار.المشكلة هي احتمال تآكل بعض امتيازاته على المدى الطويل.فالولايات المتحدة تمتلك قوة هائلة.لكنها تواجه تحديات داخلية أيضًا تتمثل في الدين العام.العجز.الاستقطاب السياسي.المنافسة التكنولوجية.والصراع على الصناعة.ومستقبل الثقة في المؤسسات.والدولار في النهاية يعيش على الثقة.

إن القوة العسكرية تستطيع أن تحمي طرق التجارة.لكنها لا تستطيع أن تجبر العالم إلى الأبد على الاحتفاظ بعملة إذا فقد الثقة في الاقتصاد الذي يصدرها.ولهذا فإن مستقبل الدولار يعتمد، بدرجة كبيرة، على قدرة أمريكا على تجديد قوتها الاقتصادية.

وهنا تكمن المفارقة.أمريكا لا تحتاج فقط إلى الدفاع عن الدولار في الخارج.عليها أن تحافظ على أسباب قوة الدولار في الداخل.

أما الصين، فإن عليها أن تواجه المشكلة المعاكسة.هي تملك اقتصادًا ضخمًا وقاعدة صناعية هائلة، لكنها تحتاج إلى أن تجعل اليوان أكثر جاذبية وثقة وسيولة.وهذا لن يحدث بالقرارات السياسية وحدها.ولهذا يمكن أن يكون المستقبل أكثر تعقيدًا من مجرد «دولار ضد يوان».

قد يكون المستقبل عبارة عن نظام متعدد العملات

الدولار في المركز، لكن ليس وحده.

اليورو في دائرة مهمة.

اليوان يتوسع في التجارة الآسيوية.

الذهب يحتفظ بدور أكبر في الاحتياطيات.

العملات المحلية تستخدم في جزء من التجارة الثنائية.

والعملات الرقمية والعملات المستقرة المدعومة بالدولار تضيف طبقة جديدة إلى النظام المالي.

وهنا تظهر معركة لا تقل أهمية عن معركة العملات:

من يملك شبكة الدفع؟

لأن العملة ليست مجرد ورقة أو رقم على شاشة.

إنها شبكة.مصارف.أنظمة تحويل.بنوك مراسلة.منصات تسوية.أسواق سندات.أسواق عملات.قوانين.ومؤسسات.

ومن يملك الشبكة يستطيع أن يملك قدرًا هائلًا من النفوذ.ولهذا فإن المستقبل قد يشهد تنافسًا بين شبكات مالية، وليس فقط بين العملات. هذه النقطة تحديدًا يجب أن تكون في صميم التفكير العربي.

فإذا أصبح العالم متعدد الشبكات، فلا ينبغي أن يكون العالم العربي مجرد مستخدم لشبكات الآخرين.

يجب أن يملك جزءًا من البنية المالية والتكنولوجية.وهنا يأتي دور الصناديق السيادية الخليجية.إنها لا ينبغي أن تكون مجرد مستثمر يبحث عن العائد.

يمكن أن تصبح أدوات لبناء اقتصاد عربي جديد إذا ارتبط الاستثمار الخارجي ببناء قدرات داخلية في التكنولوجيا والصناعة والبحث العلمي.

وإذا كانت مليارات النفط تستطيع شراء حصة في شركة عالمية، فإن السؤال الأهم هو: لماذا لا تستطيع أن تساعد في بناء شركة عربية تصبح عالمية؟

هذا هو السؤال الذي سيحدد الفرق بين الاستثمار المالي والاستثمار التاريخي.

الأول يبحث عن العائد.

والثاني يبحث عن القوة.

وهذا يقودنا إلى بقية العالم العربي.

فالدول العربية غير النفطية لن تكون بعيدة عن هذا التحول.ارتفاع الدولار يعني ارتفاع تكلفة بعض الواردات والديون.ارتفاع الفائدة الأمريكية ينتقل إلى الأسواق العالمية.هبوط النفط يؤثر في التحويلات والاستثمارات والمساعدات.ارتفاع أسعار الطاقة يضغط على الموازنات.وتغير خريطة التجارة العالمية يعيد توزيع فرص العمل والاستثمار.ولهذا فإن النظام النقدي العالمي ليس مسألة تخص واشنطن وبكين والرياض وحدها.

إنه يمس القاهرة وعمّان والرباط وبغداد وتونس والخرطوم وبيروت وغيرها.

لكن الدول العربية تختلف في قدرتها على مواجهة التحول.

الدول التي تمتلك موارد طبيعية وصناديق سيادية تستطيع المناورة.

أما الدول التي تعتمد على الاستيراد والدين والتحويلات والمساعدات، فهي أكثر تعرضًا للصدمات.

ومن هنا يجب أن يتحول مفهوم الأمن القومي العربي.

الأمن ليس فقط طائرات ودبابات.

الأمن أيضًا غذاء.وطاقة.ومياه.وتكنولوجيا.وعملة.واحتياطي.وجامعة.ومركز أبحاث.وشركة قادرة على المنافسة.

وهنا يمكن أن نفهم لماذا لا ينبغي للعرب أن يكتفوا بمراقبة الصراع بين أمريكا والصين.لأن السؤال ليس من سينتصر.

السؤال: ماذا سنفعل نحن في عالم لا ينتصر فيه أحد بالكامل؟

وهذا هو السيناريو الأكثر احتمالًا.

لا أمريكا ستختفي.ولا الصين ستبتلع العالم.ولا الدولار سيموت.ولا اليوان سيحل محله غدًا.بل سيعيش العالم في منطقة رمادية طويلة.وهذه المنطقة قد تستمر عقودًا.الدولار يبقى قويًا.لكن حصته تنخفض تدريجيًا.اليوان يتوسع.الذهب يحتفظ بمكانته.اليورو يبقى قوة نقدية.العملات المحلية تدخل بعض المعاملات.وتتعدد شبكات الدفع.وفي الوقت نفسه يبقى النفط مهمًا، لكن أهميته النسبية قد تتغير.

وهنا يمكن تصور ثلاثة مسارات

المسار الأول هو استمرار الهيمنة الأمريكية مع تعديل محدود. يبقى الدولار العملة الرئيسية، ويستمر النفط في التسعير به، وتبقى الأسواق الأمريكية الملاذ الأكبر، بينما تزداد العملات الأخرى قليلًا.

المسار الثاني هو عالم متعدد العملات. لا تسقط فيه العملة الأمريكية، لكنها تصبح واحدة من عدة مراكز مالية، وتصبح تسويات التجارة أكثر تنوعًا، ويصبح الذهب أكثر أهمية.

أما المسار الثالث فهو الأكثر اضطرابًا: أزمة ثقة مفاجئة في النظام المالي الأمريكي أو أزمة جيوسياسية كبرى تؤدي إلى تسارع شديد في تنويع الاحتياطيات والأنظمة المالية.

وهذا السيناريو الثالث ليس هو السيناريو الأساسي، لكنه يفسر لماذا تقوم الدول بالتنويع.فهي لا تتصرف على أساس أن الكارثة مؤكدة.إنها تتصرف على أساس أن الحكمة تقتضي الاستعداد لها إن حدثت.وهذه هي فلسفة الاحتياطي أصلًا.

لكن هناك سيناريو رابع ربما يكون أكثر أهمية من هذه السيناريوهات الثلاثة:

أن يتغير النظام تدريجيًا من دون أن ينهار.وهذا ربما يكون ما يحدث بالفعل.أن يبقى الدولار في المركز، بينما يصبح المركز أقل انفرادًا.أن يبقى النفط مسعرًا بالدولار في جزء كبير من التجارة، بينما تصبح تسويات أخرى ممكنة بعملات مختلفة.أن يبقى الذهب احتياطيًا، لكن ليس عملة يومية.أن يصبح اليوان مهمًا، لكن لا يحل محل الدولار.أن تتعامل السعودية مع واشنطن وبكين في الوقت نفسه وأن يصبح الخليج مركزًا بين الشرق والغرب بدل أن يكون مجرد مورد للطاقة.إذا حدث ذلك، فلن يكون هناك يوم يكتب فيه التاريخ: «انتهى البترودولار».بلسيقول المؤرخون بعد عقود إن مرحلة معينة من النظام العالمي بدأت تفقد مركزيتها تدريجيًا، وإن العالم انتقل من نظام شديد التركيز إلى نظام متعدد المراكز.

وهنا يصبح السؤال العربي أكثر إلحاحًا.

هل سنكون مجرد جزء من هذا التحول؟أم سنكون من صانعيه؟إن العالم العربي يملك عناصر قوة لا يملكها كثير من مناطق العالم مجتمعة: الطاقة، والموقع، ورأس المال، والأسواق، والممرات البحرية، والقرب من ثلاث قارات، والقدرة على التأثير في أسواق الطاقة العالميةلكن هذه العناصر لا تصبح قوة إلا إذا اجتمعت داخل مشروع.

الثروة وحدها لا تكفي.

الموقع وحده لا يكفي.

النفط وحده لا يكفي.

السكان وحدهم لا يكفون.

ما يحول هذه العناصر إلى قوة هو المعرفة والتنظيم والمؤسسات والرؤية.

وهنا تعود الجامعة.

ويعود البحث العلمي.

ويعود الأستاذ الجامعي الذي يجمع بين العلم والتدريس وخدمة المجتمع.

ويعود الطالب الذي لا يكتفي بالحصول على شهادة، وإنما يدخل سوق العمل وقد مارس البحث والتطبيق وحل المشكلات.

لأن النظام العالمي الجديد لن يكون رحيمًا مع الاقتصادات التي تستهلك التكنولوجيا ولا تنتجها.

وإذا كان النفط قد منح العرب الثروة في القرن العشرين، فإن المعرفة وحدها هي التي تستطيع أن تمنحهم الاستقلال في القرن الحادي والعشرين.

وهذا هو جوهر المسألة.

إن البترودولار لم يكن في النهاية قصة عن النفط والدولار.

كان قصة عن القوة.

حين كانت القوة الأمريكية في أوجها، كان الدولار مركز النظام.وحين صعد النفط العربي، أصبح النفط جزءًا من منظومة هذه القوة.وحين صعدت آسيا، بدأت مراكز جديدة تظهر.وحين أصبحت الصين قوة صناعية، أصبحت لها مصلحة في بناء أدوات مالية تتناسب مع قوتها.وحين أصبحت العقوبات المالية أداة استراتيجية، بدأت الدول في التفكير في الاحتياطيات بطريقة مختلفة.وحين عاد الذهب إلى البنوك المركزية، كان ذلك تعبيرًا عن الرغبة في تقليل المخاطر.وحين بدأت السيارات الكهربائية تغير سوق الوقود، ظهر سؤال جديد عن مستقبل النفط نفسه.

كل هذه ليست أحداثًا منفصلة.

إنها أجزاء من قصة واحدة.

قصة إعادة توزيع القوة.

ومن هنا فإن السؤال «هل انهار البترودولار؟» سؤال أصغر من اللحظة التي نعيشها.

السؤال الحقيقي هو:

هل بدأ النظام الذي نشأ حول الدولار بعد الحرب العالمية الثانية يفقد احتكاره؟

والإجابة، حتى الآن، هي: بدأ يفقد بعض احتكاره، لكنه لم يفقد مركزه.

وهذا هو التوصيف الأكثر دقة.

فالدولار ما زال قويًا.لكن العالم أصبح أكثر تنوعًا.والبترودولار ما زال موجودًا.لكن البدائل تتوسع.والذهب ما زال ذهبًا.لكنه أصبح أكثر أهمية.واليوان ما زال بعيدًا عن منافسة الدولار بصورة كاملة.

لكنه لم يعد عملة هامشية في الحسابات الاستراتيجية للصين.والنفط ما زال عصبًا للطاقة.لكن المستقبل يفتح الباب أمام مصادر أخرى.

والولايات المتحدة ما زالت القوة الأكبر في النظام المالي العالمي.لكنها لم تعد القوة الوحيدة القادرة على تشكيل قواعده.

وهنا تكمن الفرصة السعودية والخليجية.

فإذا استطاعت المنطقة أن تستخدم المرحلة الانتقالية لبناء صناعة وتكنولوجيا ومعرفة، فإنها تستطيع أن تنتقل من موقع «المصدر» إلى موقع «الشريك في صياغة النظام».

أما إذا اكتفت بإدارة الثروة القديمة، فقد تجد نفسها بعد عقود تملك المال ولكنها لا تملك القوة التي تحتاجها لحماية هذا المال.وهذا هو الفرق بين الثروة والقوة.