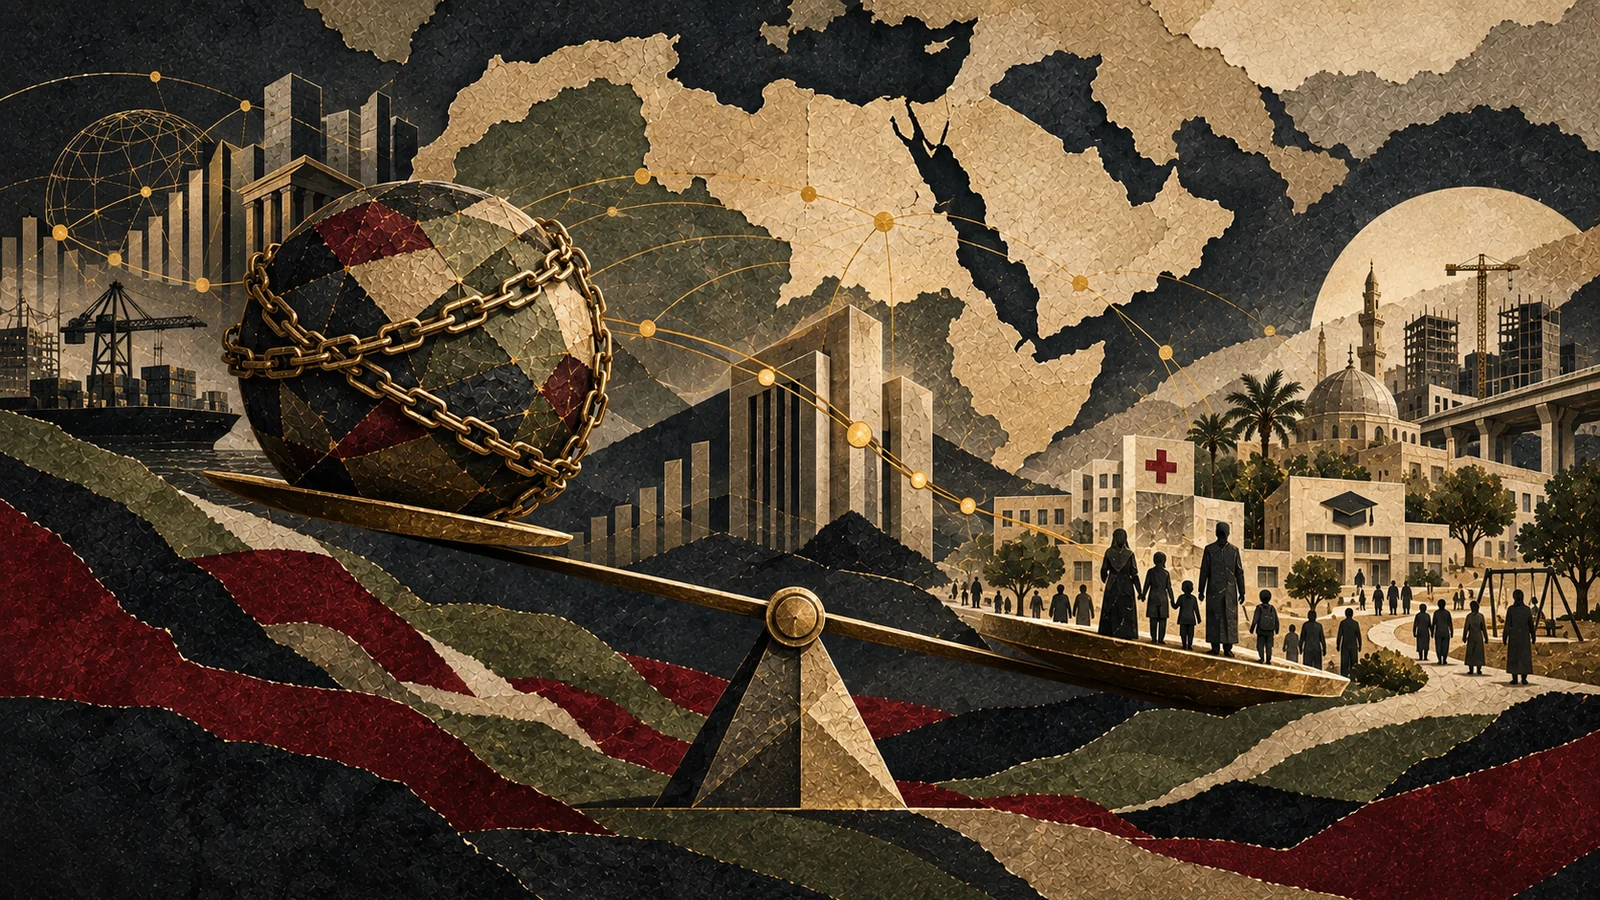
لم تعد قضية الديون الخارجية في العالم العربي مجرد مسألة مالية تقتصر على وزارات المالية والبنوك المركزية والمؤسسات الدولية، بل أصبحت قضية تمس حياة المواطن ومستقبل الدولة وقدرتها على اتخاذ قراراتها الاقتصادية والسياسية بحرية. فالقرض الذي توقعه الحكومة اليوم لا يبقى رقماً في دفاتر الحسابات، وإنما يتحول مع مرور الزمن إلى أقساط وفوائد والتزامات يجب الوفاء بها. وعندما يأتي وقت السداد، لا توجد حكومة مجردة من المجتمع هي التي تدفع الثمن، بل يدفعه الاقتصاد والمواطن من خلال الضرائب، أو ارتفاع الأسعار، أو تراجع الإنفاق على التعليم والصحة والخدمات العامة، أو اللجوء إلى قروض جديدة لسداد قروض قديمة.
ولهذا فإن السؤال الحقيقي الذي ينبغي أن نطرحه ليس: كم تبلغ ديون الدول العربية؟ بل: كيف استخدمت هذه الديون، ومن استفاد منها، وهل ساهمت في بناء اقتصاد أقوى، ومن سيدفع ثمنها في النهاية؟ وفي معظم الحالات، فإن المواطن هو الحلقة الأخيرة في سلسلة طويلة من القرارات الاقتصادية، وهو الذي يتحمل نتائج النجاح أو الفشل.
الدين ليس خطراً في حد ذاته
من الخطأ اعتبار كل اقتراض خطأً، كما أنه من الخطأ اعتبار الاقتراض حلاً دائماً للمشكلات الاقتصادية. فالدول، مثل الشركات والأفراد، تحتاج أحياناً إلى التمويل، والدين يمكن أن يكون أداة فعالة للتنمية إذا استخدم بصورة صحيحة. فإذا اقترضت الدولة لبناء بنية تحتية منتجة، أو لإنشاء مصانع ومناطق صناعية، أو لتطوير التعليم والبحث العلمي، أو للاستثمار في الطاقة والتكنولوجيا، أو لتمويل مشاريع قادرة على زيادة الصادرات وخلق فرص العمل، فإن القرض يمكن أن يتحول إلى استثمار في المستقبل.
أما إذا استخدمت القروض لتغطية النفقات الجارية، أو لسد العجز المتكرر في الموازنة، أو لتمويل الاستهلاك، أو لتغطية خسائر مؤسسات غير منتجة، فإن الدين يتحول تدريجياً إلى عبء. وعندما تبدأ الدولة بالاقتراض من أجل تسديد ديون سابقة، فإنها تدخل في دائرة خطرة يصبح فيها الدين وسيلة لتأجيل المشكلة بدلاً من حلها.
والفرق بين الحالتين بسيط في الظاهر، لكنه عميق في نتائجه: الدين المنتج يساعد الاقتصاد على النمو، أما الدين غير المنتج فينقل عبء الحاضر إلى المستقبل.
الصورة العربية: أرقام تكشف تفاوتاً كبيراً
تكشف المقارنة بين الدول العربية عن تفاوت كبير في حجم الديون الخارجية وأعبائها. فمصر تمتلك أحد أكبر أرصدة الدين الخارجي عربياً من حيث الحجم المطلق، بينما يظهر الأردن ضمن الدول العربية ذات العبء المرتفع جداً للدين الخارجي عند مقارنته بعدد السكان وحجم الناتج المحلي. كما تواجه تونس أعباء مرتفعة مقارنة بحجم اقتصادها، في حين يمثل لبنان حالة استثنائية بسبب الأزمة الاقتصادية والمالية التي أدت إلى تضخم عبء الدين مقارنة بحجم الاقتصاد.
أما المغرب، فعلى الرغم من ارتفاع دينه الخارجي، فإنه يمتلك اقتصاداً أكثر تنوعاً ومصادر متعددة للعملات الأجنبية، الأمر الذي يمنحه قدرة أكبر نسبياً على إدارة التزاماته. وفي المقابل، تبدو الجزائر والعراق في وضع أفضل نسبياً من حيث حجم الدين الخارجي مقارنة بحجم الناتج المحلي، وإن كان ذلك لا يلغي التحديات الاقتصادية الأخرى، وفي مقدمتها الاعتماد الكبير على النفط والغاز.
وهنا يجب التأكيد على أن الرقم المطلق للدين لا يكفي للحكم على خطورة الوضع المالي. فدين يبلغ خمسين مليار دولار قد يكون خطيراً جداً على اقتصاد صغير، بينما قد يكون قابلاً للإدارة في اقتصاد كبير ومتنوع. ولذلك يجب النظر إلى حجم الدين مقارنة بالناتج المحلي، وعدد السكان، وقدرة الاقتصاد على توليد العملات الأجنبية، وحجم خدمة الدين، ومستوى الاحتياطيات الأجنبية، والأهم من ذلك كله: أين ذهبت الأموال المقترضة؟
الأردن: عبء مرتفع مقارنة بعدد السكان وحجم الاقتصاد
يمثل الأردن حالة تستحق اهتماماً خاصاً عند الحديث عن الدين الخارجي. فالأردن اقتصاد محدود الموارد الطبيعية نسبياً، ويعتمد بدرجة كبيرة على الاستيراد، ويحتاج بصورة مستمرة إلى العملات الأجنبية. وفي الوقت نفسه، تتزايد احتياجات الدولة إلى الإنفاق على التعليم والصحة والبنية التحتية والخدمات العامة.
وتظهر المقارنات الدولية المتاحة أن الأردن يحتل موقعاً متقدماً جداً بين الدول العربية التي تتوافر عنها بيانات قابلة للمقارنة من حيث عبء الدين الخارجي بالنسبة إلى عدد السكان وحجم الناتج المحلي. وهذا يعني أن المشكلة لا تتعلق فقط بالرقم الإجمالي للدين، وإنما تتعلق بقدرة اقتصاد محدود الحجم والموارد على توليد الدخل والعملات الأجنبية اللازمة لخدمة التزاماته.
ومن حق المواطن الأردني أن يسأل: أين ذهبت أموال القروض؟ وما هي المشاريع التي مولتها؟ وهل ساهمت في زيادة الإنتاج والصادرات وفرص العمل؟ وهل أصبح الاقتصاد الأردني بعد عقود من الاقتراض أكثر قدرة على الاعتماد على نفسه؟
فإذا كانت القروض قد استخدمت في مشاريع منتجة، فمن الطبيعي أن تظهر نتائجها في الاقتصاد. أما إذا استمر الاقتراض، واستمر الدين في الارتفاع، بينما بقي النمو محدوداً، والبطالة مرتفعة، والعجز قائماً، فإن من حق المجتمع أن يسأل عن العائد الحقيقي للأموال التي اقترضت باسمه.
عندما يصبح القرض وقوداً للفساد
هناك نوع من القروض هو الأكثر خطورة والأكثر إيذاءً للمجتمع، وهو القرض الذي يتسرب جزء منه إلى الفساد أو الهدر أو سوء الاستخدام. فالقرض في حد ذاته قد يكون وسيلة للتنمية، ولكن الأموال المقترضة عندما تدخل في بيئة تفتقر إلى الشفافية والرقابة قد تتحول إلى مصدر جديد للفساد بدلاً من أن تكون أداة لبناء الاقتصاد.
وقد يظهر ذلك من خلال تضخيم كلفة المشاريع، أو منح العطاءات بصورة غير شفافة، أو اختيار الشركات على أساس العلاقات والمحسوبية بدلاً من الكفاءة، أو تنفيذ مشاريع لا تمتلك جدوى اقتصادية حقيقية، أو دفع أسعار أعلى من القيمة الفعلية للمشاريع، أو تبديد الأموال في إنفاق لا يخلق قيمة اقتصادية مستدامة.
وهنا تقع الكارثة الحقيقية. فالدولة تقترض المال باسم الشعب، ولكن الشعب لا يحصل على كامل المنفعة الناتجة عن القرض. وقد يستفيد أفراد أو جهات محددة من جزء من الأموال، بينما يبقى المجتمع كله مسؤولاً عن دفع قيمة القرض وفوائده.
إن المجتمع في هذه الحالة يخسر مرتين: يخسر أولاً عندما تضيع الأموال أو يساء استخدامها، ويخسر مرة ثانية عندما يدفع المواطن الضرائب ويتحمل ارتفاع الأسعار أو تراجع الخدمات من أجل سداد الدين الذي لم يستفد من كامل قيمته.
ولهذا فإن القروض التي تغذي الفساد هي أكثر أنواع القروض ضرراً على المجتمع، لأنها لا تستهلك أموال الحاضر فقط، وإنما ترهن مستقبل الأجيال القادمة. فقد يختفي المال اليوم، لكن الدين يبقى سنوات طويلة، وربما لعقود.
إن كل دولار يضيع بسبب الفساد هو، في حقيقته، دين يدفعه المواطن في المستقبل.
يجب أن تدخل قيمة القروض كاملة إلى النظام المالي الرسمي للدولة
من أهم المبادئ التي يجب أن تحكم إدارة القروض الخارجية أن تكون هناك رقابة صارمة منذ اللحظة الأولى لتوقيع اتفاقية القرض. فلا يكفي أن نعرف قيمة القرض أو الجهة المانحة أو سعر الفائدة، بل يجب التأكد من أن كامل قيمة القرض تدخل بصورة كاملة وواضحة إلى النظام المالي الرسمي للدولة، وإلى الحسابات الحكومية أو الميزانية المخصصة قانونياً، دون أي تسريب أو استثناء أو مسار مالي غامض يمكن أن يفتح الباب أمام الفساد وسوء الاستخدام.
ويجب أن تكون رحلة كل دولار أو يورو أو أي عملة مقترضة قابلة للتتبع، منذ لحظة وصول الأموال إلى الدولة، مروراً بالجهة الحكومية المسؤولة عنها، وانتهاءً بالمشروع الذي خصصت له والنتائج التي تحققت منه. ومن حق المجتمع أن يعرف قيمة القرض، وكم دخل فعلياً إلى حسابات الدولة، ولأي مشروع خصص، ومن نفذ المشروع، وكيف تم اختيار المقاولين، وهل كانت إجراءات التعاقد شفافة، وهل أنفقت الأموال ضمن الميزانية المحددة، وهل حقق المشروع أهدافه، وما العائد الاقتصادي والاجتماعي الذي تحقق منه.
إن هذه الأسئلة لا يجب أن تبقى أسئلة صحفية أو سياسية، بل ينبغي أن تكون جزءاً من نظام مؤسسي دائم لإدارة الدين العام والخارجي. فالمال المقترض ليس ملكاً لوزارة أو مسؤول أو حكومة مؤقتة، بل هو التزام مالي يقع في النهاية على الدولة والمجتمع.
مصر: عندما يصبح حجم الدين تحدياً بحد ذاته
تمثل مصر حالة مختلفة عن الأردن. فهي تمتلك اقتصاداً أكبر وعدداً ضخماً من السكان، ولذلك فإن توزيع الدين على السكان يختلف عن الاقتصادات الصغيرة. لكن المشكلة المصرية تكمن في الحجم الكبير للدين الخارجي، وحجم الاستحقاقات، والحاجة المستمرة إلى العملة الأجنبية.
فمصر تحتاج إلى تدفقات كبيرة من النقد الأجنبي من أجل تمويل وارداتها وخدمة ديونها والحفاظ على الاستقرار الاقتصادي. ولذلك تصبح السياحة والصادرات وتحويلات العاملين في الخارج والاستثمار الأجنبي وإيرادات قناة السويس عناصر حيوية في قدرتها على الوفاء بالتزاماتها.
وهنا يصبح السؤال الأساسي: هل تنمو مصادر النقد الأجنبي بالسرعة الكافية لمواكبة الالتزامات المتزايدة؟ فالمشكلة ليست فقط في حجم الدين، بل في قدرة الاقتصاد على توليد العملات الأجنبية اللازمة لسداده.
تونس ولبنان: عندما تتحول الديون إلى أزمة اقتصادية واجتماعية
تونس تواجه تحدياً يتمثل في ارتفاع الاحتياجات المالية مقارنة بقدرة الاقتصاد على النمو. وفي مثل هذه الظروف، قد تجد الدولة نفسها أمام خيارات صعبة، تشمل زيادة الضرائب أو تخفيض الإنفاق أو تقليص الدعم أو بيع بعض الأصول أو اللجوء إلى الاقتراض الجديد. والخطر الحقيقي يبدأ عندما يصبح الاقتراض الجديد ضرورياً لسداد الاقتراض القديم، فعندها لا يعود الدين أداة لتمويل التنمية، بل يصبح وسيلة مستمرة لتأجيل الأزمة.
أما لبنان، فيمثل حالة استثنائية في العالم العربي، حيث أثبتت الأزمة اللبنانية أن حجم الدين وحده لا يفسر الأزمة. فضعف الإدارة الاقتصادية، وفقدان الثقة بالمؤسسات المالية، وانهيار العملة، وتراجع النشاط الاقتصادي، كلها عوامل يمكن أن تحول الدين من التزام مالي إلى أزمة تمس المجتمع بأكمله.
وتكشف التجربتان التونسية واللبنانية حقيقة مهمة، وهي أن الدين يصبح أكثر خطورة عندما يقترن بضعف النمو، وتراجع الإنتاج، وعدم القدرة على توليد العملات الأجنبية.
المغرب: الدين المرتفع ليس دائماً كارثة
يقدم المغرب مثالاً مهماً على أن حجم الدين وحده لا يكفي للحكم على الوضع الاقتصادي. فعلى الرغم من ارتفاع الدين الخارجي، يمتلك المغرب اقتصاداً أكثر تنوعاً من كثير من الاقتصادات العربية، ويعتمد على مصادر متعددة للعملات الأجنبية، تشمل السياحة وتحويلات المغاربة في الخارج وقطاع الفوسفات والصناعات الحديثة وصناعة السيارات والاستثمارات الأجنبية والصادرات الزراعية.
وهذا التنوع يعطي الاقتصاد قدرة أكبر على مواجهة الالتزامات المالية. فالاقتصاد الذي يمتلك مصادر متعددة للدخل والعملات الأجنبية يكون أكثر قدرة على إدارة الدين من اقتصاد يعتمد على مصدر واحد أو مصادر محدودة.
ولهذا فإن القاعدة الأساسية هي: ليس المهم كم تقترض فقط، بل كيف تستخدم ما تقترض، وما هي قدرتك المستقبلية على السداد.
الجزائر والعراق: انخفاض الدين فرصة وليس ضمانة
تبدو الجزائر والعراق في وضع أفضل نسبياً من حيث حجم الدين الخارجي مقارنة بحجم الاقتصاد. وهذا يمثل نقطة إيجابية، لكنه لا يعني أن الاقتصادين خاليان من التحديات.
فالاعتماد الكبير على النفط والغاز يجعل الاقتصاد عرضة لتقلبات أسعار الطاقة العالمية. وعندما تعتمد الدولة على مصدر رئيسي واحد للدخل، فإن انخفاض أسعاره قد يؤدي إلى تغير كبير في الإيرادات العامة والقدرة على الإنفاق.
ولهذا فإن انخفاض الدين يجب أن يستخدم كفرصة لبناء اقتصاد أكثر تنوعاً، وليس مبرراً لتأجيل الإصلاح. فالاقتصاد القوي لا يقاس فقط بقدرته على الاقتراض، بل أيضاً بقدرته على الاستمرار والنمو عندما تتغير الظروف العالمية.
الديون والسيادة الوطنية: عندما يتحول الاقتراض إلى احتلال اقتصادي
هناك جانب آخر للديون الخارجية لا يحظى بالاهتمام الكافي، وهو تأثيرها في السيادة الوطنية. فالدولة القوية اقتصادياً تستطيع أن تقرر خياراتها بحرية أكبر، أما الدولة الضعيفة التي تعتمد بصورة مستمرة على القروض والمساعدات الخارجية، فإن مساحة حركتها تصبح أضيق.
ولا يعني ذلك أن كل قرض يمثل اعتداءً على سيادة الدولة، كما لا يعني أن المؤسسات والدول المقرضة تتحكم دائماً في قرارات الدولة المقترضة. لكن عندما يصبح الاقتصاد عاجزاً عن الاستمرار من دون قروض جديدة، أو إعادة جدولة، أو مساعدات، فإن قدرة الدولة على اتخاذ قرارات مستقلة تصبح، من الناحية العملية، أكثر محدودية.
فالقرض لا يأتي دائماً بلا شروط. وقد ترتبط بعض القروض أو برامج التمويل بإجراءات اقتصادية ومالية وإدارية تطلب من الدولة تنفيذها. وقد تكون بعض هذه الإجراءات ضرورية ومفيدة، لكنها في النهاية تعني أن الدولة التي تحتاج إلى التمويل بصورة مستمرة تصبح مضطرة إلى التفاوض حول سياساتها الاقتصادية مع الجهات التي تمتلك المال.
ومن هنا يمكن القول إن الإفراط في الاقتراض، خصوصاً بالنسبة إلى دولة ضعيفة اقتصادياً، قد يتحول إلى شكل من أشكال التبعية الاقتصادية، وقد يشبه في آثاره نوعاً من الاحتلال الاقتصادي غير المباشر. فالدولة لا تفقد أرضها أو حدودها، لكنها قد تفقد جزءاً من قدرتها على اتخاذ قراراتها الاقتصادية بحرية كاملة.
إن الاحتلال العسكري يستخدم القوة للسيطرة على الأرض، أما التبعية الاقتصادية فقد تستخدم الحاجة إلى المال للضغط على القرار. وبين الحالتين فرق كبير، لكن النتيجة في بعض الظروف قد تكون واحدة: تراجع مساحة القرار الوطني المستقل.
ولهذا فإن الاستقلال السياسي الحقيقي لا يمكن فصله عن الاستقلال الاقتصادي. والدولة التي لا تستطيع تمويل احتياجاتها الأساسية إلا بالاقتراض المستمر ستظل معرضة للضغوط مهما كانت قوة شعاراتها السياسية.
المواطن العربي هو من يدفع الثمن
قد يبدو الدين الخارجي قضية تخص الحكومات والمؤسسات المالية، لكن الحقيقة أن المواطن هو من يدفع الثمن في النهاية. فعندما ترتفع خدمة الدين تحتاج الدولة إلى موارد مالية أكبر، وقد تلجأ إلى زيادة الضرائب أو تقليص الإنفاق أو تخفيض الدعم أو الاقتراض من جديد.
وعندما تزداد الأموال المخصصة لخدمة الدين، تصبح هناك أموال أقل يمكن توجيهها إلى التعليم والصحة والبنية التحتية والبحث العلمي وفرص العمل. ولذلك فإن آثار الدين لا تظهر دائماً في شكل فاتورة مباشرة تصل إلى المواطن، وإنما قد تظهر في شكل مدرسة تحتاج إلى تطوير، أو مستشفى يفتقر إلى التمويل، أو مشروع بنية تحتية يتأخر، أو ضرائب ترتفع، أو خدمات تتراجع.
وتصبح المشكلة أكثر خطورة عندما يكون جزء من الأموال المقترضة قد ضاع بسبب الفساد. فعندها لا يدفع المواطن فقط ثمن مشروع استفاد منه، بل يدفع أيضاً ثمن أموال لم تصل إلى المشروع أصلاً.
أخطر الديون هي الديون التي لا نعرف أين ذهبت
ليس أخطر دين هو الدين الأكبر بالضرورة. فقد يكون الدين الكبير مقبولاً إذا استخدم في استثمارات منتجة تحقق عائداً اقتصادياً واضحاً. أما الدين الأصغر الذي يضيع في الفساد أو ينفق على مشاريع فاشلة، فقد يكون أكثر ضرراً.
إذا اقترضت الدولة عشرة مليارات دولار وبنت بها مشروعاً يزيد الإنتاج والصادرات ويوفر فرص عمل ويولد دخلاً جديداً، فإن القرض يمكن أن يصبح جزءاً من عملية التنمية. أما إذا أنفقت المبلغ ثم لم يظهر أي أثر اقتصادي واضح، فإن السؤال يصبح حتمياً:
لقد اقترضنا، ولكن ماذا أنتجنا؟
وهذا السؤال يجب أن يكون أساس الرقابة البرلمانية والمالية والشعبية. فكل قرض يجب أن تكون له دراسة جدوى وأهداف محددة ومؤشرات واضحة لقياس النتائج، ولا ينبغي أن يختفي القرض من النقاش العام بمجرد توقيع الاتفاقية.
مسؤولية المقرض لا تقل أهمية
لا تقع المسؤولية على الدولة المقترضة وحدها. فالمؤسسات والدول والجهات التي تقدم القروض تتحمل بدورها مسؤولية في التأكد من أن الأموال ستستخدم بصورة صحيحة.
فمنح قروض ضخمة لدولة تعاني من ضعف المؤسسات والفساد وغياب الرقابة دون وجود آليات واضحة للشفافية والمتابعة قد يؤدي إلى زيادة المشكلة بدلاً من حلها.
وينبغي ألا يكون هدف المقرض هو استرداد أمواله وفوائدها فقط، بل يجب أن يهتم أيضاً بقدرة المشروع أو الاقتصاد على تحقيق نتائج حقيقية. فالقرض الذي يؤدي إلى زيادة الإنتاج والنمو أفضل للاقتصاد المقترض وللمقرض في الوقت نفسه من قرض يضيف مزيداً من الأعباء إلى اقتصاد ضعيف.
خمسة مؤشرات لفهم خطر الدين
لا ينبغي تقييم أوضاع الديون بالاعتماد على رقم واحد. فهناك مجموعة من المؤشرات يجب النظر إليها مجتمعة، وأولها حجم الدين مقارنة بالناتج المحلي الإجمالي، وهو يوضح حجم الالتزام مقارنة بحجم الاقتصاد. وثانيها الدين مقارنة بعدد السكان، وهو مؤشر يساعد على المقارنة بين الاقتصادات المختلفة، مع التأكيد على أنه لا يعني أن كل فرد مدين شخصياً بهذا المبلغ.
أما المؤشر الثالث فهو خدمة الدين مقارنة بالصادرات، لأن الدولة تحتاج إلى العملات الأجنبية لسداد التزاماتها الخارجية. والمؤشر الرابع هو حجم الدين مقارنة بالاحتياطيات الأجنبية، لأن الاحتياطيات تمثل خط الدفاع الأول في مواجهة الصدمات.
أما المؤشر الخامس، وهو في رأيي الأهم، فهو: ما نسبة الأموال المقترضة التي تحولت فعلاً إلى استثمار منتج؟
فهذا هو الاختبار الحقيقي. ليس المهم كم اقترضنا، بل ماذا حققنا بما اقترضناه.
الرقابة على القروض مسؤولية وطنية
يجب أن تصبح إدارة القروض الخارجية من أكثر الملفات خضوعاً للشفافية والرقابة. ولا ينبغي أن ينتهي دور الرقابة عند توقيع اتفاقية القرض، بل يجب أن يبدأ عندها.
فكل قرض يجب أن تكون له دراسة جدوى واضحة، وأهداف محددة، وجهة مسؤولة، وميزانية معلنة، وجدول زمني للتنفيذ، ونظام متابعة، وتدقيق مستقل، وتقارير دورية، وقياس للعائد الاقتصادي والاجتماعي.
وأقترح أن تلتزم كل دولة بنشر تقرير سنوي عن القروض والدين الخارجي يوضح حجم القروض الجديدة، وحجم الدين القائم، والمشاريع التي مولتها القروض، والجهات المسؤولة عن تنفيذها، ونسب الإنجاز، والعائد الاقتصادي المتوقع والمتحقق.
ولا يكفي أن يعرف المواطن كم اقترضت الدولة، بل يجب أن يعرف: من وافق على القرض؟ ولماذا تم الاقتراض؟ وأين دخلت الأموال؟ وكيف أنفقت؟ ومن راقب إنفاقها؟ وماذا عاد على الاقتصاد والمواطن منها؟
هذه ليست أسئلة سياسية فقط، بل هي أسئلة مالية واقتصادية وأخلاقية تتعلق بحق الأجيال الحالية والقادمة في معرفة كيف تستخدم الأموال التي ستدفع ثمنها.
الفساد والمحسوبية جزء من المشكلة الاقتصادية
الفساد والمحسوبية لا يمثلان مشكلة أخلاقية أو إدارية فقط، بل إنهما مشكلة اقتصادية مباشرة. فعندما يتم تعيين شخص غير مؤهل بسبب الواسطة، تخسر المؤسسة الكفاءة. وعندما تمنح العقود بناءً على العلاقات وليس على الجدارة، ترتفع التكلفة وتنخفض الجودة. وعندما تقدم الخدمات وفق النفوذ بدلاً من الحقوق والقوانين، تهدر الموارد.
وفي النهاية يؤدي ضعف الكفاءة إلى انخفاض الإنتاج وارتفاع التكلفة، وقد تجد الدولة نفسها بحاجة إلى مزيد من المال لتغطية نتائج سوء الإدارة، وقد يأتي هذا المال من الضرائب أو من الاقتراض.
أما عندما يرتبط الفساد مباشرة بالقروض، فإن الضرر يصبح مضاعفاً: تضيع الأموال في الحاضر، ويبقى الدين في المستقبل. ولهذا فإن مكافحة الفساد ليست مجرد شعار سياسي، بل هي في جوهرها سياسة اقتصادية ومالية لحماية المال العام وتقليل الحاجة إلى الاقتراض.
هل نقترض من أجل المستقبل أم من أجل الماضي؟
هذا هو السؤال المركزي الذي يجب أن تطرحه كل دولة قبل توقيع أي قرض جديد. هل نقترض لبناء اقتصاد جديد أم لتغطية أخطاء الماضي؟ هل نستخدم الأموال لإنشاء مصانع ومشاريع منتجة أم لتغطية نفقات انتهت بمجرد دفعها؟ هل نستثمر في التعليم والبحث العلمي والتكنولوجيا أم نستمر في تمويل مؤسسات غير قادرة على الإنتاج؟
والسؤال الأهم هو: هل نعرف بالضبط أين ذهب كل دولار اقترضناه؟
إن الفرق بين الدين التنموي والدين الاستهلاكي هو أن الأول يبني قدرة اقتصادية جديدة، بينما الثاني يضيف التزاماً مالياً من دون أن يضيف طاقة إنتاجية.
التعليم والبحث العلمي طريق للخروج من دائرة الاقتراض
لا يمكن للعالم العربي أن يخرج من دائرة الاقتراض المستمر من دون بناء اقتصاد قائم على المعرفة والإنتاج. فالاقتصاد الحديث لا يقوم على الموارد الطبيعية وحدها، بل يعتمد على التعليم والتكنولوجيا والابتكار والبحث العلمي.
ولهذا نحتاج إلى جامعة مختلفة وأستاذ جامعي مختلف. نحتاج إلى أستاذ يبدع في ثلاثة محاور أساسية: البحث العلمي، والتدريس، وخدمة مؤسسات المجتمع. كما نحتاج إلى أن يساهم الأستاذ الجامعي في توفير الخبرة العملية لطلبته خلال مرحلة الدراسة، حتى لا يتخرج الطالب حاملاً شهادة فقط، بل يمتلك معرفة وخبرة وقدرة حقيقية على العمل والإنتاج.
فالجامعة التي تنفصل عن الاقتصاد لا تستطيع أن تساهم في بناء اقتصاد منتج. والاقتصاد الذي لا ينتج المعرفة والتكنولوجيا سيظل مستورداً لها. والدولة التي تعتمد على الاستيراد بصورة مستمرة تحتاج إلى العملات الأجنبية، وإذا لم تستطع توليد هذه العملات من الإنتاج والتصدير، فقد تجد نفسها في النهاية بحاجة إلى الاقتراض.
الإصلاح الحقيقي يبدأ قبل توقيع القرض
الحل ليس في منع الاقتراض، كما أن الحل ليس في فتح الباب أمام الاقتراض بلا حدود. الحل هو في وجود سياسة وطنية واضحة لإدارة الدين تقوم على عدم الاقتراض إلا للمشاريع ذات الجدوى الاقتصادية الواضحة، وقياس العائد المتوقع من كل قرض، وضمان دخول كامل قيمة القرض إلى النظام المالي الرسمي للدولة، وتتبع الأموال منذ لحظة وصولها وحتى إنفاقها بالكامل.
كما يجب زيادة الشفافية والإفصاح عن حجم الديون واستخداماتها، وإخضاع المشاريع الممولة بالقروض للتدقيق المستقل، وتقوية المؤسسات الرقابية، ومكافحة الفساد والمحسوبية، والحد من الإنفاق غير المنتج، ونشر تقارير دورية توضح للمواطنين أين ذهبت أموال القروض وماذا حققت.
إن القرض يجب أن يعامل باعتباره مشروعاً استثمارياً وطنياً، وليس مجرد عملية مالية. وكل قرض يجب أن يجيب مسبقاً عن سؤال بسيط: كيف سيساعد هذا القرض الاقتصاد على أن يصبح أكثر قدرة على السداد؟
الخلاصة: أخطر قرض هو الذي لا نعرف أين ذهب
الديون الخارجية ليست مجرد أرقام، بل هي مرآة تعكس حالة الاقتصاد وكفاءة الإدارة ونزاهة المؤسسات ومدى استقلال القرار الوطني. فالدولة التي تقترض وتستثمر الأموال في الإنسان والإنتاج والتكنولوجيا والبنية التحتية يمكن أن تصبح أقوى، أما الدولة التي تقترض ثم تسمح للهدر والفساد وسوء الاستخدام بأن يلتهم جزءاً من الأموال، فإنها لا تضر حاضرها فقط، بل ترهن مستقبل أجيالها.
إن أخطر قرض ليس بالضرورة القرض الأكبر، بل القرض الذي لا نعرف أين ذهب، والقرض الذي يتسرب جزء منه إلى الفساد بينما يبقى الشعب مسؤولاً عن سداد كامل قيمته وفوائده.
والأخطر من ذلك أن تتحول القروض المتراكمة إلى حالة من التبعية تجعل الدولة الضعيفة اقتصادياً عاجزة عن اتخاذ قراراتها بحرية كاملة. فعندما تصبح الدولة في حاجة دائمة إلى الاقتراض، فإن المال الخارجي لا يعود مجرد وسيلة تمويل، بل قد يصبح عاملاً مؤثراً في القرار الوطني.
ولهذا فإن الاستقلال الحقيقي لا يكتمل بالسيادة على الأرض وحدها، بل يحتاج أيضاً إلى سيادة اقتصادية وقدرة على تمويل التنمية من خلال اقتصاد منتج وقادر على الاعتماد على نفسه.
وقبل أن توقع أي دولة عربية على قرض جديد، ينبغي أن تسأل: ماذا سننتج؟ وكم فرصة عمل سنخلق؟ وما مقدار الزيادة المتوقعة في الصادرات؟ وهل سيساعد المشروع على توفير العملات الأجنبية؟ وهل دخل كامل مبلغ القرض إلى النظام المالي الرسمي للدولة؟ وكيف سنتأكد من عدم تسرب أي جزء منه إلى الفساد أو سوء الاستخدام؟
إذا لم تكن لدينا إجابات واضحة، فإن الاقتراض يصبح مخاطرة. وإذا لم تكن لدينا رقابة صارمة، فإن الدين قد يتحول من أداة للتنمية إلى وسيلة لنقل الأخطاء والفساد والتبعية من جيل إلى جيل.
وفي النهاية، فإن السؤال ليس: كم نحن مدينون؟
بل السؤال الأخطر والأكثر أهمية هو:
ماذا فعلنا بالأموال التي اقترضناها؟
وهل استخدمناها لبناء اقتصاد أقوى ومستقبل أفضل، أم سمحنا للهدر وسوء الإدارة والفساد بأن يحولوا ديون اليوم إلى عبء على أبناء الغد؟
لأن الإجابة عن هذا السؤال ستحدد دائماً من يدفع الثمن.
وفي معظم الحالات، عندما تغيب الشفافية وتضعف الرقابة ويساء استخدام المال العام، فإن من يدفع الثمن في النهاية سيكون دائماً:
المواطن العربي