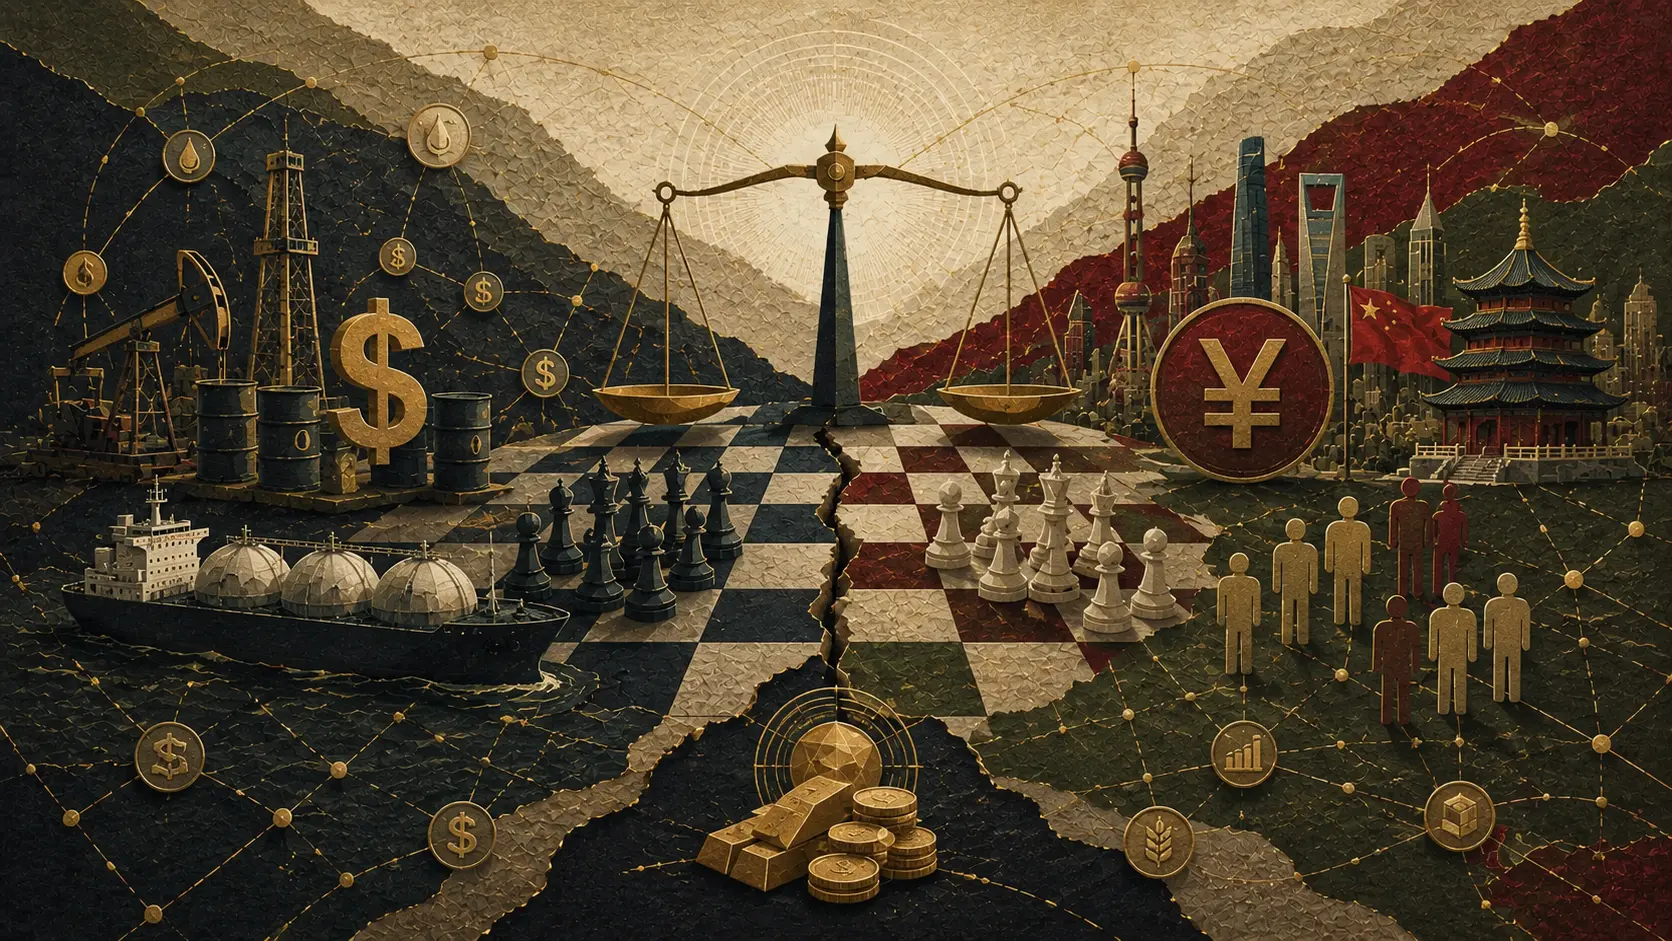
لم يبدأ عصر البترودولار في اليوم الذي قيل فيه إن النفط سيباع بالدولار، ولم يبدأ أيضًا عندما أصبحت الخزائن العربية تستقبل مليارات الدولارات من عائدات النفط. لقد بدأ عندما التقت، في لحظة تاريخية واحدة، ثلاثة عناصر نادرًا ما تجتمع بهذه القوة: حاجة العالم إلى الطاقة، وامتلاك الولايات المتحدة للقوة العسكرية والمالية التي تمكنها من حماية النظام الدولي، وامتلاك الدولار للموقع الذي يسمح له بأن يصبح لغة التجارة والتمويل والاحتياطيات.
واليوم، حين تتحرك هذه العناصر الثلاثة في اتجاهات مختلفة، يصبح السؤال عن مستقبل البترودولار أكبر كثيرًا من سؤال عن العملة التي يدفع بها ثمن برميل النفط.
إنه سؤال عن أمريكا.وعن الصين.وعن السعودية.وعن الخليج.وعن الذهب.وعن مستقبل النفط نفسه.
بل إنه في جوهره سؤال عن شكل العالم الذي سيعيش فيه أبناؤنا بعد أن ينتهي النظام الذي عرفناه منذ نهاية الحرب العالمية الثانية.
لهذا فإن الحديث عن «انهيار البترودولار» يحتاج إلى شيء من الحذر. فالتاريخ لا يعمل عادةً بهذه الطريقة. الإمبراطوريات لا تسقط في صباح واحد، والعملات لا تفقد مكانتها بقرار سياسي واحد، والأنظمة الدولية لا تنتهي بمجرد ظهور منافس لها.
الأدق أن نقول إن نظامًا عمره عقود بدأ يتغير.وقد لا تكون المسألة أن الدولار سوف يسقط، وإنما أن العالم بدأ يتعلم كيف يستطيع أن يعيش بدرجة أقل من الاعتماد عليه.وهذا فرق هائل. فالدولار ما زال العملة الأولى في النظام النقدي الدولي. ووفق أحدث بيانات صندوق النقد الدولي، بلغت حصته من الاحتياطيات الرسمية العالمية 57.13% في الربع الأول من عام 2026، بينما بلغت حصة اليورو نحو 20%، واليوان الصيني أقل من 2%. وهذه الأرقام وحدها تكفي لإسقاط فكرة أن الدولار فقد مكانته أو أن اليوان أصبح بديلًا جاهزًا له.
لكنها لا تسقط السؤال الآخر: لماذا بدأت دول كثيرة في البحث عن بدائل جزئية؟ وهنا تبدأ القصة.
بعد الحرب العالمية الثانية خرجت الولايات المتحدة من الحرب وهي تمتلك وزنًا اقتصاديًا وماليًا وعسكريًا لا ينافسها فيه أحد. وفي مؤتمر بريتون وودز أصبح الدولار محور النظام النقدي العالمي، وربطت العملات الأخرى به، بينما ربط الدولار بالذهب.
كانت المعادلة واضحة: الدولار هو العملة المركزية، والذهب هو المرساة النهائية. لكن تلك المعادلة لم تستطع الاستمرار إلى الأبد.
وفي عام 1971 قررت إدارة الرئيس ريتشارد نيكسون وقف قابلية تحويل الدولار إلى الذهب. وكان ذلك واحدًا من أهم التحولات النقدية في القرن العشرين. وهنا ظهر السؤال الذي كان يمكن أن يبدو في ذلك الوقت بسيطًا، لكنه في الحقيقة كان سؤالًا عن مستقبل القوة الأمريكية: إذا لم يعد الدولار قابلًا للتحويل إلى الذهب، فلماذا يستمر العالم في الاحتفاظ به؟ وكانت الإجابة، في جزء مهم منها، هي النفط.فالولايات المتحدة لم تكن بحاجة إلى إعادة الدولار إلى الذهب لكي تحافظ على مكانته. كان يكفي أن يصبح الدولار مرتبطًا بشبكة من المصالح العالمية: التجارة، والتمويل، والطاقة، والاستثمار، والأسواق المالية.
وفي سبعينيات القرن الماضي تطورت العلاقة الأمريكية السعودية لتصبح جزءًا من منظومة أوسع تجمع الأمن والطاقة والمال والاستثمار. وفي هذا السياق أصبحت عائدات النفط الخليجية جزءًا مهمًا من التدفقات الدولارية العالمية، وأصبح النظام المالي الأمريكي المكان الطبيعي لإعادة استثمار جانب من هذه الفوائض. ومن هنا جاءت الظاهرة التي عرفت باسم «إعادة تدوير البترودولارات». فالدول المنتجة للنفط تحصل على الدولارات من بيع الطاقة، ثم تستثمر جزءًا من هذه الدولارات في الأسواق العالمية، بما فيها الأصول الأمريكية، فتعود الأموال إلى النظام المالي الذي أصدر العملة التي حصلت عليها تلك الدول في الأصل.
وهكذا أصبحت هناك دائرة مالية متكاملة:
النفط يولد الدولار.الدولار يدخل المصارف.المصارف تمول التجارة والاستثمار.الفوائض النفطية تبحث عن الأصول.والأصول الأمريكية توفر سوقًا ضخمة وعميقة وسيولة عالية.ثم تعود هذه الأصول لتؤكد مكانة الدولار.لم يكن هذا مجرد ترتيب مالي.كان جزءًا من هندسة القوة العالمية.
وهنا يجب تصحيح فكرة شائعة كثيرًا: البترودولار لم يكن ببساطة «اتفاقًا سريًا» يجبر كل دولة منتجة للنفط على بيع كل برميل بالدولار إلى الأبد. الحقيقة أكثر تعقيدًا من ذلك. قوة النظام جاءت من تداخل المصالح، وحجم الأسواق الأمريكية، وعقود النفط، وتسعير السلع، وشبكات البنوك، والاحتياطيات، والسيولة، والنفوذ السياسي والأمني. ولهذا استمر النظام حتى بعد تغير الظروف التي صنعته.لكن التاريخ لا يرحم الأنظمة التي تفترض أن الظروف ستظل كما هي.
العالم تغير.فالقوة الاقتصادية التي كانت مركزة بصورة استثنائية في الغرب أصبحت موزعة بدرجة أكبر بين أمريكا وأوروبا وآسيا.والصين التي كانت في منتصف القرن العشرين دولة فقيرة نسبيًا أصبحت قوة صناعية وتجارية هائلة. والهند صعدت إلى موقع اقتصادي لا يمكن تجاهله. والخليج لم يعد مجرد مصدر للطاقة، بل أصبح مركزًا لرأس المال والاستثمار والموانئ والخدمات والطيران والسياحة والتكنولوجيا. والنفط نفسه لم يعد السلعة الوحيدة التي تحدد أمن الطاقة. لقد دخلت الكهرباء والغاز والطاقة الشمسية والبطاريات والسيارات الكهربائية
والهيدروجين والذكاء الاصطناعي إلى معادلة الطاقة.
وهنا تبدأ القصة الجديدة.
فإذا كانت قصة البترودولار الأولى قد قامت على النفط، فإن قصة ما بعد البترودولار قد تقوم على شيء أكبر: من يملك منظومة الطاقة والمال والتكنولوجيا معًا؟وهذه هي النقطة التي لا تحظى بما يكفي من الاهتمام.
الصين، مثلًا، لا تحتاج إلى إسقاط الدولار لكي تحقق تقدمًا استراتيجيًا. إنها تحتاج فقط إلى تقليل اعتمادها عليه. فإذا أصبحت نسبة من تجارة الصين مع شركائها تُسوى باليوان، ونسبة أخرى بالعملات المحلية، وجزء آخر عبر ترتيبات مقايضة أو أنظمة دفع بديلة، فإن الدولار لا يختفي، لكنه يفقد جزءًا من الوظيفة التي كان يؤديها.
والأرقام تعطي الصين سببًا قويًا للتحرك.فالصين استوردت في عام 2025 نحو 557.7 مليون طن من النفط الخام، أي ما يعادل نحو 11.55 مليون برميل يوميًا في المتوسط، وهو مستوى قياسي سنوي تقريبًا يعكس حجم اعتماد الاقتصاد الصيني على الطاقة المستوردة. (
ومن الطبيعي أن يكون لدى أكبر مشترٍ للطاقة في العالم مصلحة في أن تكون لديه قدرة أكبر على تحديد شروط الدفع والتمويل.
لكن الصين تواجه مشكلة كبيرة.
فاليوان ليس الدولار.
ولكي تصبح عملة ما عملة احتياط عالمية، لا يكفي أن تكون الدولة التي تصدرها قوة صناعية.يجب أن تكون هناك أسواق مالية عميقة، وسيولة هائلة، وثقة قانونية ومؤسسية، وإمكانية واسعة لتحويل العملة واستخدامها، وأدوات مالية يستطيع المستثمرون العالميون أن يجدوا فيها ملاذًا آمنًا.وهذه هي الميزة التي يمتلكها الدولار.إنه ليس قويًا لأن الولايات المتحدة تقول إنه قوي.إنه قوي لأن وراءه اقتصادًا ضخمًا، وأسواقًا مالية عميقة، وسندات خزانة يستخدمها العالم، وشبكات مصرفية وتجارية تراكمت على مدى عقود.ولهذا فإن استبدال الدولار ليس قرارًا سياسيًا.
إنه مشروع تاريخي. وهذا ما يجعل الصين تتحرك بطريقة أكثر ذكاءً.هي لا تقول للعالم: «اتركوا الدولار غدًا».إنها تبني شيئًا آخر إلى جواره.وهنا تدخل مبادرات مثل أنظمة الدفع الصينية، والتسويات الثنائية، وتوسيع استخدام اليوان في التجارة، وربط الاقتصادات الآسيوية بالصين.قد تكون كل واحدة من هذه الخطوات صغيرة.لكن مجموعها قد يكون كبيرًا.وهذه هي الطريقة التي تتغير بها الأنظمة الدولية.ليس بانفجار واحد.بل بتراكم البدائل.
ومن هنا جاءت نقطة التحول الأخرى: العقوبات المالية.
عندما جمدت الدول الغربية جزءًا كبيرًا من الاحتياطيات الروسية بعد الحرب في أوكرانيا، اكتشفت البنوك المركزية في العالم أن الاحتياطيات الأجنبية ليست مسألة اقتصادية فقط.إنها مسألة سيادة.فالدولة التي تحتفظ بمليارات الدولارات أو اليورو في مؤسسات خارج حدودها يجب أن تفكر، في الظروف العادية، في العائد والسيولة والمخاطر.لكن في عالم الصراعات الجيوسياسية أصبح عليها أن تفكر أيضًا في سؤال آخر:هل يمكن أن تصبح هذه الأصول عرضة للقيود السياسية؟وهذا لا يعني أن البنوك المركزية ستتخلى عن الدولار.بل يعني أنها قد لا تريد أن تضع كل بيضها في سلة واحدة.
وهنا عاد الذهب.
الذهب الذي ظن كثيرون أن عصره انتهى مع النظام النقدي الحديث عاد إلى خزائن البنوك المركزية.في عام 2025 اشترت البنوك المركزية والمؤسسات الرسمية نحو 863 طنًا من الذهب، وهي كمية أقل من مستويات تجاوزت ألف طن في السنوات الثلاث السابقة، لكنها بقيت أعلى بكثير من متوسط 2010–2021. وفي مسح مجلس الذهب العالمي لعام 2026، قال 89% من مديري الاحتياطيات الذين شملهم الاستطلاع إنهم يتوقعون ارتفاع حيازات البنوك المركزية العالمية من الذهب خلال الاثني عشر شهرًا التالية.
ولا ينبغي أن نفهم ذلك باعتباره إعلانًا عن نهاية الدولار.فالذهب لا يستطيع أن يحل محل الدولار في التجارة اليومية.لكنه يؤدي وظيفة مختلفة.الذهب أصل لا تصدره حكومة أجنبية.ولا يحتاج إلى وعد من بنك مركزي آخر.ولهذا فإن عودة الذهب تقول شيئًا بسيطًا:
البنوك المركزية تريد تقليل المخاطر.وهذا في حد ذاته علامة على أن العالم أصبح أكثر قلقًا بشأن الاعتماد الكامل على مركز واحد.
لكن هناك عاملًا آخر ربما يكون أخطر على البترودولار من اليوان والذهب معًا. إنه النفط نفسه.
ماذا لو أصبح العالم يحتاج إلى نفط أقل؟
هذا السؤال لا يعني أن عصر النفط انتهى.
بل يعني أن النفط قد يفقد تدريجيًا جزءًا من احتكاره كمصدر للطاقة في بعض القطاعات.
السيارات الكهربائية، والبطاريات، والطاقة الشمسية، وطاقة الرياح، وكفاءة استهلاك الطاقة، والسياسات البيئية، كلها عوامل تغير خريطة الطلب.
والصين تقدم مثالًا واضحًا. فصعود السيارات الكهربائية الصينية بدأ يظهر في أسواق الوقود العالمية، مع مؤشرات على انخفاض واردات البنزين في دول تزداد فيها واردات السيارات الكهربائية الصينية.
وهنا تصبح المعادلة أكثر تعقيدًا.
فالبترودولار يعتمد على أهمية النفط في الاقتصاد العالمي.إذا بقي النفط مهمًا، بقي جزء مهم من الأساس الذي يقوم عليه.أما إذا انخفضت أهمية النفط تدريجيًا، فإن السؤال عن تسعير النفط بالدولار يصبح أقل أهمية من السؤال الأوسع: ما السلعة التي ستصبح مركز الطاقة في الاقتصاد الجديد؟
وهنا تدخل الكهرباء.والبطاريات.والشبكات.والليثيوم.والنحاس.والذكاء الاصطناعي.والبيانات.وهذا يعني أن القرن الحادي والعشرين قد لا يكون قرن النفط وحده.وقد يصبح صراع الطاقة في المستقبل صراعًا على المعادن والشبكات والتكنولوجيا بقدر ما هو صراع على الآبار.
وهذه الحقيقة يجب أن تكون في قلب التفكير السعودي والخليجي.فالسعودية لا تستطيع أن تنتظر إلى أن ينخفض الطلب على النفط ثم تبدأ في البحث عن المستقبل.يجب أن تستخدم قوة النفط لبناء المستقبل قبل أن يفرض المستقبل نفسه.وهنا تأتي رؤية السعودية 2030 بمعنى أعمق.
فإذا نجحت السعودية في تحويل إيرادات النفط إلى صناعة وتكنولوجيا واستثمارات وبنية تحتية وموانئ وسياحة وذكاء اصطناعي وشركات عالمية، فإن النفط يكون قد أدى دوره التاريخي بصورة مختلفة.
لم يعد النفط غاية.بل أصبح وسيلة.وهذا هو الفرق بين دولة نفطية ودولة تستخدم النفط لبناء قوة اقتصادية تتجاوز النفط.وهنا تظهر أرامكو.أرامكو ليست مجرد شركة تنتج النفط.
إنها واحدة من أكبر أدوات القوة الاقتصادية السعودية.
والسؤال الاستراتيجي بالنسبة إليها في المستقبل لن يكون فقط كم برميلًا تنتج، وإنما كيف تتحول إلى شركة طاقة وصناعة وتقنية واستثمار قادرة على العمل في عالم تتغير فيه مصادر الطاقة.إن النفط يمكن أن يصبح أكثر كفاءة.لكن الطاقة ستظل مطلوبة.
والدولة التي تستطيع أن تنتج النفط والغاز والكهرباء والهيدروجين والبتروكيماويات وتبني مراكز البيانات وتستثمر في الذكاء الاصطناعي، تكون قد انتقلت من عصر البترول إلى عصر الطاقة الأوسع.
وهذا هو التحدي الحقيقي أمام الخليج.
ليس الخروج من النفط.بل الخروج من الاعتماد على النفط.
وهنا نصل إلى السعودية وعلاقتها بالولايات المتحدة والصين.هناك قراءة سطحية تقول إن السعودية تنتقل من واشنطن إلى بكين.لكن الواقع أكثر تعقيدًا.السعودية لا تحتاج إلى أن تختار.إنها تحتاج إلى أن تزيد خياراتها.العلاقة الأمريكية السعودية لها جذور أمنية واستراتيجية عميقة.والولايات المتحدة ما زالت قوة عسكرية وتكنولوجية ومالية هائلة.وفي المقابل أصبحت الصين شريكًا تجاريًا واقتصاديًا بالغ الأهمية للسعودية والخليج.والسوق الآسيوية هي في قلب الطلب على الطاقة الخليجية.
فماذا تفعل الدولة التي تقع في هذه النقطة؟لا تختار بالضرورة. بل توازن.هذاهو معنى الاستقلال الاستراتيجي في عالم متعدد الأقطاب.
أن تكون لديك علاقات قوية مع واشنطن دون أن تكون معزولًا عن بكين.
وأن تتعامل مع الصين دون أن تصبح تابعًا لها.
وأن تستثمر في أوروبا وآسيا وأمريكا.
وأن تستخدم موقعك الجغرافي كقوة.
وهنا تصبح السعودية أكثر أهمية من مجرد كونها دولة نفطية.
إنها تقع في منطقة تربط آسيا بأوروبا وأفريقيا، وتمتلك سواحل وموانئ، وتملك رأس مال ضخمًا، وتمتلك وزنًا في سوق الطاقة، وتتحرك في قلب عالم عربي وإسلامي واسع.وهذا كله يمكن أن يتحول إلى نفوذ.لكن النفوذ يحتاج إلى إدارة.والمال وحده لا يكفي.
فالدولة التي تمتلك المال ولكنها تستورد المعرفة تظل محدودة القوة.أما الدولة التي تمتلك المال وتنتج المعرفة، فتدخل مستوى آخر من القوة.
ولهذا فإن المعركة الحقيقية للخليج قد تكون معركة الجامعة.
نحن بحاجة إلى جامعة مختلفة.إلى أستاذ جامعي لا يعيش داخل قاعة المحاضرات فقط، ولا يرى البحث العلمي نشاطًا منفصلًا عن المجتمع، وإنما يعمل على ثلاثة محاور متكاملة: البحث العلمي، والتدريس، وخدمة المؤسسات والمجتمع، وأن ينقل إلى طلابه الخبرة العملية أثناء مرحلة الدراسة.لأن الاقتصاد الجديد لا يحتاج إلى خريج يحفظ المعلومات.يحتاج إلى إنسان يستطيع أن يصنع معرفة.وأن يحول المعرفة إلى منتج.وأن يحول المنتج إلى شركة.وأن يحول الشركة إلى قوة اقتصادية.
وهنا يصبح التعليم جزءًا من الأمن القومي.والبحث العلمي جزءًا من القوة.والجامعة جزءًا من الاقتصاد.وهذا يقودنا إلى الولايات المتحدة.فهل يعني كل ما سبق أن أمريكا في طريقها إلى الانهيار؟الإجابة: لا.
وهذا مهم.
الحديث عن انهيار الدولار خلال سنوات قليلة لا يستند إلى حقيقة أن هناك بديلًا جاهزًا.
بل إن البيانات الحديثة تظهر استمرار مركزية الدولار. ففي الربع الأول من 2026 ارتفعت حصة الدولار في الاحتياطيات العالمية إلى 57.13%، بينما بقيت حصة اليوان عند مستويات منخفضة جدًا مقارنة به.
إذن المشكلة ليست سقوط الدولار.المشكلة هي احتمال تآكل بعض امتيازاته على المدى الطويل.فالولايات المتحدة تمتلك قوة هائلة.لكنها تواجه تحديات داخلية أيضًا تتمثل في الدين العام.العجز.الاستقطاب السياسي.المنافسة التكنولوجية.والصراع على الصناعة.ومستقبل الثقة في المؤسسات.والدولار في النهاية يعيش على الثقة.
إن القوة العسكرية تستطيع أن تحمي طرق التجارة.لكنها لا تستطيع أن تجبر العالم إلى الأبد على الاحتفاظ بعملة إذا فقد الثقة في الاقتصاد الذي يصدرها.ولهذا فإن مستقبل الدولار يعتمد، بدرجة كبيرة، على قدرة أمريكا على تجديد قوتها الاقتصادية.
وهنا تكمن المفارقة.أمريكا لا تحتاج فقط إلى الدفاع عن الدولار في الخارج.عليها أن تحافظ على أسباب قوة الدولار في الداخل.
أما الصين، فإن عليها أن تواجه المشكلة المعاكسة.هي تملك اقتصادًا ضخمًا وقاعدة صناعية هائلة، لكنها تحتاج إلى أن تجعل اليوان أكثر جاذبية وثقة وسيولة.وهذا لن يحدث بالقرارات السياسية وحدها.ولهذا يمكن أن يكون المستقبل أكثر تعقيدًا من مجرد «دولار ضد يوان».
قد يكون المستقبل عبارة عن نظام متعدد العملات
الدولار في المركز، لكن ليس وحده.
اليورو في دائرة مهمة.
اليوان يتوسع في التجارة الآسيوية.
الذهب يحتفظ بدور أكبر في الاحتياطيات.
العملات المحلية تستخدم في جزء من التجارة الثنائية.
والعملات الرقمية والعملات المستقرة المدعومة بالدولار تضيف طبقة جديدة إلى النظام المالي.
وهنا تظهر معركة لا تقل أهمية عن معركة العملات:
من يملك شبكة الدفع؟
لأن العملة ليست مجرد ورقة أو رقم على شاشة.
إنها شبكة.مصارف.أنظمة تحويل.بنوك مراسلة.منصات تسوية.أسواق سندات.أسواق عملات.قوانين.ومؤسسات.
ومن يملك الشبكة يستطيع أن يملك قدرًا هائلًا من النفوذ.ولهذا فإن المستقبل قد يشهد تنافسًا بين شبكات مالية، وليس فقط بين العملات. هذه النقطة تحديدًا يجب أن تكون في صميم التفكير العربي.
فإذا أصبح العالم متعدد الشبكات، فلا ينبغي أن يكون العالم العربي مجرد مستخدم لشبكات الآخرين.
يجب أن يملك جزءًا من البنية المالية والتكنولوجية.وهنا يأتي دور الصناديق السيادية الخليجية.إنها لا ينبغي أن تكون مجرد مستثمر يبحث عن العائد.
يمكن أن تصبح أدوات لبناء اقتصاد عربي جديد إذا ارتبط الاستثمار الخارجي ببناء قدرات داخلية في التكنولوجيا والصناعة والبحث العلمي.
وإذا كانت مليارات النفط تستطيع شراء حصة في شركة عالمية، فإن السؤال الأهم هو: لماذا لا تستطيع أن تساعد في بناء شركة عربية تصبح عالمية؟
هذا هو السؤال الذي سيحدد الفرق بين الاستثمار المالي والاستثمار التاريخي.
الأول يبحث عن العائد.
والثاني يبحث عن القوة.
وهذا يقودنا إلى بقية العالم العربي.
فالدول العربية غير النفطية لن تكون بعيدة عن هذا التحول.ارتفاع الدولار يعني ارتفاع تكلفة بعض الواردات والديون.ارتفاع الفائدة الأمريكية ينتقل إلى الأسواق العالمية.هبوط النفط يؤثر في التحويلات والاستثمارات والمساعدات.ارتفاع أسعار الطاقة يضغط على الموازنات.وتغير خريطة التجارة العالمية يعيد توزيع فرص العمل والاستثمار.ولهذا فإن النظام النقدي العالمي ليس مسألة تخص واشنطن وبكين والرياض وحدها.
إنه يمس القاهرة وعمّان والرباط وبغداد وتونس والخرطوم وبيروت وغيرها.
لكن الدول العربية تختلف في قدرتها على مواجهة التحول.
الدول التي تمتلك موارد طبيعية وصناديق سيادية تستطيع المناورة.
أما الدول التي تعتمد على الاستيراد والدين والتحويلات والمساعدات، فهي أكثر تعرضًا للصدمات.
ومن هنا يجب أن يتحول مفهوم الأمن القومي العربي.
الأمن ليس فقط طائرات ودبابات.
الأمن أيضًا غذاء.وطاقة.ومياه.وتكنولوجيا.وعملة.واحتياطي.وجامعة.ومركز أبحاث.وشركة قادرة على المنافسة.
وهنا يمكن أن نفهم لماذا لا ينبغي للعرب أن يكتفوا بمراقبة الصراع بين أمريكا والصين.لأن السؤال ليس من سينتصر.
السؤال: ماذا سنفعل نحن في عالم لا ينتصر فيه أحد بالكامل؟
وهذا هو السيناريو الأكثر احتمالًا.
لا أمريكا ستختفي.ولا الصين ستبتلع العالم.ولا الدولار سيموت.ولا اليوان سيحل محله غدًا.بل سيعيش العالم في منطقة رمادية طويلة.وهذه المنطقة قد تستمر عقودًا.الدولار يبقى قويًا.لكن حصته تنخفض تدريجيًا.اليوان يتوسع.الذهب يحتفظ بمكانته.اليورو يبقى قوة نقدية.العملات المحلية تدخل بعض المعاملات.وتتعدد شبكات الدفع.وفي الوقت نفسه يبقى النفط مهمًا، لكن أهميته النسبية قد تتغير.
وهنا يمكن تصور ثلاثة مسارات
المسار الأول هو استمرار الهيمنة الأمريكية مع تعديل محدود. يبقى الدولار العملة الرئيسية، ويستمر النفط في التسعير به، وتبقى الأسواق الأمريكية الملاذ الأكبر، بينما تزداد العملات الأخرى قليلًا.
المسار الثاني هو عالم متعدد العملات. لا تسقط فيه العملة الأمريكية، لكنها تصبح واحدة من عدة مراكز مالية، وتصبح تسويات التجارة أكثر تنوعًا، ويصبح الذهب أكثر أهمية.
أما المسار الثالث فهو الأكثر اضطرابًا: أزمة ثقة مفاجئة في النظام المالي الأمريكي أو أزمة جيوسياسية كبرى تؤدي إلى تسارع شديد في تنويع الاحتياطيات والأنظمة المالية.
وهذا السيناريو الثالث ليس هو السيناريو الأساسي، لكنه يفسر لماذا تقوم الدول بالتنويع.فهي لا تتصرف على أساس أن الكارثة مؤكدة.إنها تتصرف على أساس أن الحكمة تقتضي الاستعداد لها إن حدثت.وهذه هي فلسفة الاحتياطي أصلًا.
لكن هناك سيناريو رابع ربما يكون أكثر أهمية من هذه السيناريوهات الثلاثة:
أن يتغير النظام تدريجيًا من دون أن ينهار.وهذا ربما يكون ما يحدث بالفعل.أن يبقى الدولار في المركز، بينما يصبح المركز أقل انفرادًا.أن يبقى النفط مسعرًا بالدولار في جزء كبير من التجارة، بينما تصبح تسويات أخرى ممكنة بعملات مختلفة.أن يبقى الذهب احتياطيًا، لكن ليس عملة يومية.أن يصبح اليوان مهمًا، لكن لا يحل محل الدولار.أن تتعامل السعودية مع واشنطن وبكين في الوقت نفسه وأن يصبح الخليج مركزًا بين الشرق والغرب بدل أن يكون مجرد مورد للطاقة.إذا حدث ذلك، فلن يكون هناك يوم يكتب فيه التاريخ: «انتهى البترودولار».بلسيقول المؤرخون بعد عقود إن مرحلة معينة من النظام العالمي بدأت تفقد مركزيتها تدريجيًا، وإن العالم انتقل من نظام شديد التركيز إلى نظام متعدد المراكز.
وهنا يصبح السؤال العربي أكثر إلحاحًا.
هل سنكون مجرد جزء من هذا التحول؟أم سنكون من صانعيه؟إن العالم العربي يملك عناصر قوة لا يملكها كثير من مناطق العالم مجتمعة: الطاقة، والموقع، ورأس المال، والأسواق، والممرات البحرية، والقرب من ثلاث قارات، والقدرة على التأثير في أسواق الطاقة العالميةلكن هذه العناصر لا تصبح قوة إلا إذا اجتمعت داخل مشروع.
الثروة وحدها لا تكفي.
الموقع وحده لا يكفي.
النفط وحده لا يكفي.
السكان وحدهم لا يكفون.
ما يحول هذه العناصر إلى قوة هو المعرفة والتنظيم والمؤسسات والرؤية.
وهنا تعود الجامعة.
ويعود البحث العلمي.
ويعود الأستاذ الجامعي الذي يجمع بين العلم والتدريس وخدمة المجتمع.
ويعود الطالب الذي لا يكتفي بالحصول على شهادة، وإنما يدخل سوق العمل وقد مارس البحث والتطبيق وحل المشكلات.
لأن النظام العالمي الجديد لن يكون رحيمًا مع الاقتصادات التي تستهلك التكنولوجيا ولا تنتجها.
وإذا كان النفط قد منح العرب الثروة في القرن العشرين، فإن المعرفة وحدها هي التي تستطيع أن تمنحهم الاستقلال في القرن الحادي والعشرين.
وهذا هو جوهر المسألة.
إن البترودولار لم يكن في النهاية قصة عن النفط والدولار.
كان قصة عن القوة.
حين كانت القوة الأمريكية في أوجها، كان الدولار مركز النظام.وحين صعد النفط العربي، أصبح النفط جزءًا من منظومة هذه القوة.وحين صعدت آسيا، بدأت مراكز جديدة تظهر.وحين أصبحت الصين قوة صناعية، أصبحت لها مصلحة في بناء أدوات مالية تتناسب مع قوتها.وحين أصبحت العقوبات المالية أداة استراتيجية، بدأت الدول في التفكير في الاحتياطيات بطريقة مختلفة.وحين عاد الذهب إلى البنوك المركزية، كان ذلك تعبيرًا عن الرغبة في تقليل المخاطر.وحين بدأت السيارات الكهربائية تغير سوق الوقود، ظهر سؤال جديد عن مستقبل النفط نفسه.
كل هذه ليست أحداثًا منفصلة.
إنها أجزاء من قصة واحدة.
قصة إعادة توزيع القوة.
ومن هنا فإن السؤال «هل انهار البترودولار؟» سؤال أصغر من اللحظة التي نعيشها.
السؤال الحقيقي هو:
هل بدأ النظام الذي نشأ حول الدولار بعد الحرب العالمية الثانية يفقد احتكاره؟
والإجابة، حتى الآن، هي: بدأ يفقد بعض احتكاره، لكنه لم يفقد مركزه.
وهذا هو التوصيف الأكثر دقة.
فالدولار ما زال قويًا.لكن العالم أصبح أكثر تنوعًا.والبترودولار ما زال موجودًا.لكن البدائل تتوسع.والذهب ما زال ذهبًا.لكنه أصبح أكثر أهمية.واليوان ما زال بعيدًا عن منافسة الدولار بصورة كاملة.
لكنه لم يعد عملة هامشية في الحسابات الاستراتيجية للصين.والنفط ما زال عصبًا للطاقة.لكن المستقبل يفتح الباب أمام مصادر أخرى.
والولايات المتحدة ما زالت القوة الأكبر في النظام المالي العالمي.لكنها لم تعد القوة الوحيدة القادرة على تشكيل قواعده.
وهنا تكمن الفرصة السعودية والخليجية.
فإذا استطاعت المنطقة أن تستخدم المرحلة الانتقالية لبناء صناعة وتكنولوجيا ومعرفة، فإنها تستطيع أن تنتقل من موقع «المصدر» إلى موقع «الشريك في صياغة النظام».
أما إذا اكتفت بإدارة الثروة القديمة، فقد تجد نفسها بعد عقود تملك المال ولكنها لا تملك القوة التي تحتاجها لحماية هذا المال.وهذا هو الفرق بين الثروة والقوة.